Kreditrückzahlung berechnen: Annuität, gleichbleibende Tilgung und endfälliges Darlehen
Vergleichen Sie KRW 100 000 000 bei 4% auf zehn Jahre mit Formeln, ersten Raten, Gesamtzinsen, Schlussbetrag und dem Sonderfall ohne Zinsen.
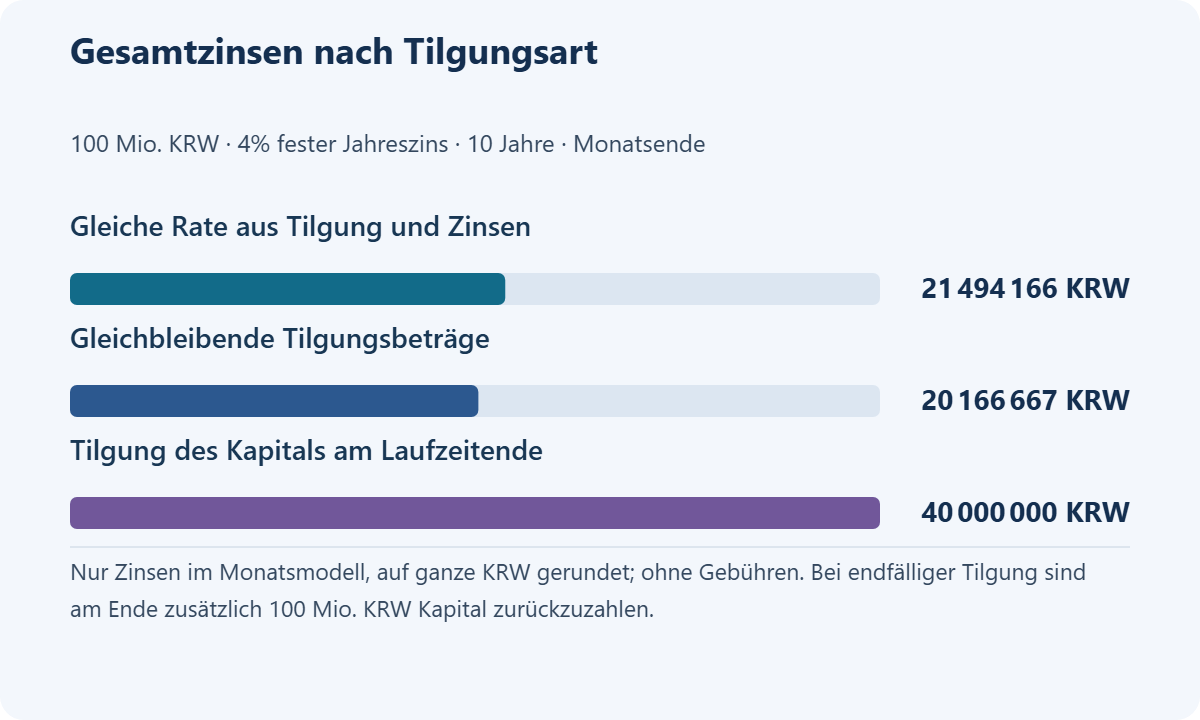
Bei KRW 100 000 000, 4% und zehn Jahren beträgt die gleichbleibende Rate aus Tilgung und Zins etwa KRW 1 012 451 monatlich. Gleichbleibende Tilgung belastet anfangs stärker, kostet aber insgesamt weniger Zinsen. Beim endfälligen Kredit bleiben KRW 100 000 000 bis zum Ende zurückzuzahlen.
Eine kleine Monatsrate bedeutet nicht unbedingt geringe Gesamtkosten. Spätere Tilgung lässt den verzinsten Saldo länger stehen. Dieser Leitfaden liefert Formeln und Beispiele, um Tilgung, Zins und Schlusszahlung ohne bloßen Rechnerknopfdruck zu vergleichen.
Welche Eingaben müssen zuerst übereinstimmen?
Verwenden Sie P=KRW 100 000 000, Jahreszins 4%, Monatszins r=0.04÷12 und n=120 Monate. Unterstellen Sie unveränderten Zins, Monatsendzahlungen und keine tilgungsfreie Zeit, Rückstände, Sondertilgung oder Gebühren. Die monatliche Näherung ignoriert unterschiedliche Monatslängen. Angezeigte Beträge werden auf volle Won gerundet.
Bei der Annuität bleiben Tilgung und Zins zusammen konstant. Bei gleichbleibender Tilgung bleibt nur der Tilgungsanteil konstant. Beim endfälligen Darlehen fallen während der Laufzeit Zinsen an, der Hauptbetrag wird am Ende zurückgezahlt. Nicht jedes Produkt bietet alle drei Möglichkeiten. Der Monatsratenrechner der Korea Housing Finance Corporation bietet einen weiteren Anhaltspunkt für Tilgungsbeispiele.
Wie lauten Formeln und Gesamtsummen?
Für die Annuität gilt A=P×r÷[1−(1+r)^(-n)]. Die ungerundete Beispielrate ist KRW 1 012 451.3816. Gesamtzinsen ergeben sich aus A×120−100 000 000, ungefähr KRW 21 494 166. Wird der gerundete Anzeigewert mit 120 multipliziert, entstehen Rundungsdifferenzen. Rechnen Sie intern ungerundet weiter.
Gleichbleibende Tilgung zahlt monatlich P÷n=833 333.3333 Won Hauptbetrag plus Zinsen auf den Anfangssaldo. Gesamtzinsen sind P×r×(n+1)÷2=20 166 666.6667 Won. Das endfällige Modell kostet ungefähr KRW 333 333 Monatszinsen, KRW 40 000 000 Gesamtzinsen und den vollständigen Hauptbetrag am Ende.
| Position | Annuität | Gleichbleibende Tilgung | Endfällig, zunächst nur Zins |
|---|---|---|---|
| Erste Zahlung | KRW 1 012 451 | KRW 1 166 667 | KRW 333 333 |
| Letzte Zahlung | Etwa KRW 1 012 451 | Etwa KRW 836 111 | Etwa KRW 100 333 333 |
| Gesamtzinsen | KRW 21 494 166 | KRW 20 166 667 | KRW 40 000 000 |
| Gesamtbetrag einschließlich Hauptbetrag | KRW 121 494 166 | KRW 120 166 667 | KRW 140 000 000 |
Diese Rechnungen verwenden gleichen Zins und gleiche Laufzeit. Rechnen Sie neu, wenn reale Produktzinsen abweichen. Die erste Zahlung mit gleichbleibender Tilgung liegt ungefähr KRW 154 215 über der Annuität. Weniger Zinsen erfordern also trotzdem ausreichende anfängliche Haushaltsliquidität.
Wie prüft man die ersten drei Zahlungen?
Berechnen Sie monatlich Zins=Anfangssaldo×Monatszins, Tilgung=Zahlung−Zins und Folgesaldo=Anfangssaldo−Tilgung. Der erste Annuitätenzins ist KRW 333 333.3333, die Tilgung ungefähr KRW 679 118.0483. Der Folgemonat verzinst den reduzierten Saldo.
| Annuitätenrate | Zins | Getilgter Hauptbetrag |
|---|---|---|
| 1 | Etwa KRW 333 333 | Etwa KRW 679 118 |
| 2 | Etwa KRW 331 070 | Etwa KRW 681 382 |
| 3 | Etwa KRW 328 798 | Etwa KRW 683 653 |
Einzeln gerundete Felder können zusammen einen Won über oder unter der gerundeten Rate liegen. Der Kreditgeber kann die letzte Zahlung ebenfalls zur Restabrechnung anpassen. Diese drei Schritte erklären, warum der Hauptbetrag am Anfang langsam sinkt.
Wie hängt die Wahl mit Lebenshaltungskosten zusammen?
Vergleichen Sie Annuitäten, wenn berechenbare Monatsausgaben wichtig sind. Vergleichen Sie gleichbleibende Tilgung, wenn Sie höhere Anfangsraten tragen können und schnelleren Schuldenabbau schätzen. Beim endfälligen Kredit legen Sie fest, woher der letzte Hauptbetrag kommt, statt nur die kleine Monatsrechnung zu beurteilen. Eine Umschuldungsbewilligung ist nicht gesichert.
Praktischer Hinweis: Restschuld neben die kleine Rate schreiben
Die hypothetische Zinszahlung liegt ungefähr KRW 679 118 unter der Annuität. Diese Differenz ist keine kostenlose Ersparnis: Die erste Annuität tilgt genau diese Größenordnung. Ein Haushaltsplan nur mit Zahlungen verschleiert das Fälligkeitsrisiko. Notieren Sie Monatszahlung, anschließenden Saldo und am Ende nötiges Bargeld zusammen.
Vergleichen Sie bei Sondertilgung vermiedene Zinsen mit Gebühren und der Verringerung des Notgroschens. Die FSC-Erläuterung zu vorzeitiger Rückzahlung erklärt die Bedeutung von Vertragsdatum und tatsächlichen Kosten. Übertragen Sie einen historischen Durchschnitt nicht auf jeden Vertrag. Diese Rechnungen bestätigen weder Kreditlimits noch echte Rechnungen.
Häufige Fragen
Q. Welche Methode hat bei identischen Bedingungen die wenigsten Zinsen?
Im Beispiel die gleichbleibende Tilgung, weil der Saldo schneller sinkt. Dafür ist die Anfangszahlung höher; reale Produktzinsen können abweichen.
Q. Bedeutet gleiche Rate jeden Monat gleiche Tilgung?
Nein. Tilgung plus Zins bleiben konstant. Mit sinkendem Saldo sinkt der Zins und steigt der Tilgungsanteil.
Q. Besteht die letzte endfällige Zahlung ebenfalls nur aus Zins?
Nein. Der volle Hauptbetrag und die letzten Zinsen werden fällig. Im Beispiel sind ungefähr KRW 100 333 333 nötig.
Q. Funktioniert die Annuitätenformel bei 0%?
Behandeln Sie null getrennt, weil die Formel dann einen Nullnenner enthält. Hauptbetrag durch Monate ergibt ungefähr KRW 833 333 ohne Zinsen.
Q. Bleibt die Tabelle mit tilgungsfreier Zeit unverändert?
Nein. In dieser Zeit kann der Hauptbetrag gleich bleiben und danach auf weniger Monate zu verteilen sein. Prüfen Sie die höchste Zahlung nach deren Ende.
Q. Was bei kleinen Unterschieden zum Bankplan?
Vergleichen Sie Auszahlung und Fälligkeit, Tageszählung, Rundung und Gebühren mit Vertrag und Bankplan. Fragen Sie bei größeren Differenzen nach der Rechnung.
Verwandt
Gleichen Sie aktuellen Kreditsaldo und Restlaufzeit an und berechnen Sie Zinsers...
FinanzenHausverkauf in Korea: Befreiung und steuerlicher GewinnanteilPrüfen Sie Haushalt, Besitz, Wohnzeit und die Grenze von 1,2 Milliarden KRW. Bei...
FinanzenVorzeitige Abfindungsabrechnung in Korea: Gründe, Belege und RechenbeispielKlären Sie Versorgungssystem, gesetzliche Gründe und Arbeitgeberentscheidung. Pr...
FinanzenErbschaft- und Schenkungsteuer in Südkorea: Rechenwege vergleichenVergleichen Sie die koreanischen Rechenwege mit einem Schenkungsbeispiel über KR...