Расчёт погашения кредита: равный платёж, равный основной долг и только проценты
Сравните KRW 100 000 000 под 4% на десять лет по формулам, первым взносам, общим процентам, финальному долгу и случаю нулевой ставки.
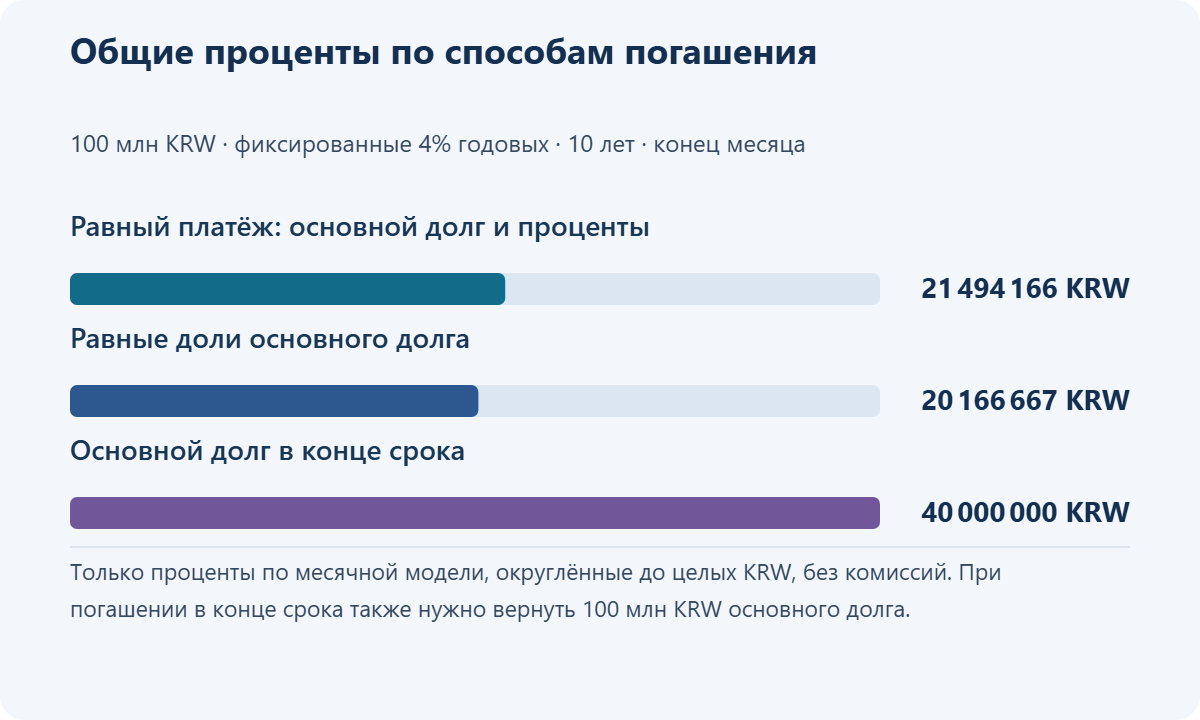
Для KRW 100 000 000 под 4% на десять лет равный платёж из долга и процентов составляет около KRW 1 012 451 в месяц. Погашение равными долями основного долга создаёт большую нагрузку в начале, но снижает общие проценты. При выплате только процентов KRW 100 000 000 основного долга остаются к сроку погашения.
Маленький месячный платёж не обязательно означает небольшие полные расходы. Чем позже погашается основной долг, тем дольше сохраняется остаток, на который начисляются проценты. Формулы и примеры помогают сравнить долг, проценты и заключительный платёж, не полагаясь только на кнопку калькулятора.
Какие исходные данные сначала выровнять?
Используйте P=KRW 100 000 000, годовую ставку 4%, месячную r=0.04÷12 и n=120 месяцев. Предположим неизменную ставку, платежи в конце месяца, без отсрочки, просрочек, досрочного погашения и комиссий. Месячная модель игнорирует разную продолжительность месяцев, отображаемые суммы округлены до целой воны.
Равный платёж сохраняет постоянной сумму долга и процентов. При погашении равными долями основного долга его ежемесячно погашаемая часть остаётся постоянной. Только проценты платятся в течение срока, а основной долг — в конце. Не каждый продукт предлагает все три варианта. Месячный калькулятор Korea Housing Finance Corporation даёт дополнительный пример амортизации.
Какие формулы и итоговые суммы?
Для равного платежа A=P×r÷[1−(1+r)^(-n)]. Неокруглённая сумма примера — KRW 1 012 451.3816. Общие проценты A×120−100 000 000, около KRW 21 494 166. Умножение округлённого отображения на 120 добавляет погрешность, поэтому промежуточные значения сохраняйте без округления.
Равный основной долг погашает P÷n=833 333.3333 вон ежемесячно плюс проценты на начальный остаток. Общие проценты P×r×(n+1)÷2=20 166 666.6667 вон. Схема только процентов платит около KRW 333 333 ежемесячно, KRW 40 000 000 процентов всего и весь основной долг в конце.
| Показатель | Равный платёж | Равный основной долг | Только проценты |
|---|---|---|---|
| Первый платёж | KRW 1 012 451 | KRW 1 166 667 | KRW 333 333 |
| Последний платёж | Около KRW 1 012 451 | Около KRW 836 111 | Около KRW 100 333 333 |
| Общие проценты | KRW 21 494 166 | KRW 20 166 667 | KRW 40 000 000 |
| Всего с основным долгом | KRW 121 494 166 | KRW 120 166 667 | KRW 140 000 000 |
Здесь одинаковые ставка и срок. При разных реальных ставках пересчитайте. Первый платёж с равной частью основного долга примерно на KRW 154 215 выше равного платежа. Меньшие проценты всё равно требуют достаточного начального семейного денежного потока.
Как проверить первые три платежа?
Ежемесячно считайте: проценты=начальный остаток×месячная ставка; погашенный долг=платёж−проценты; следующий остаток=начальный остаток−погашенный долг. Первые проценты равного платежа — KRW 333 333.3333, погашение долга около KRW 679 118.0483. Следующий месяц использует уменьшенный остаток.
| Номер равного платежа | Проценты | Погашенный долг |
|---|---|---|
| 1 | Около KRW 333 333 | Около KRW 679 118 |
| 2 | Около KRW 331 070 | Около KRW 681 382 |
| 3 | Около KRW 328 798 | Около KRW 683 653 |
Отдельно округлённые ячейки могут в сумме на одну вону отличаться от округлённого платежа. Банк также может скорректировать последний взнос для полного закрытия остатка. Эти три шага объясняют медленное снижение основного долга в начале.
Как связать выбор с расходами на жизнь?
Сравнивайте равные платежи, когда важна предсказуемость месячного бюджета. Рассматривайте равный основной долг, если доступны повышенные начальные выплаты и важно быстрее сокращать задолженность. При выплате только процентов заранее определите источник финального основного долга, а не оценивайте лишь месячный счёт. Одобрение рефинансирования не гарантировано.
Практический вывод: записывайте остаток рядом с маленьким платежом
Условный платёж только процентов примерно на KRW 679 118 меньше равного платежа. Это не бесплатная экономия: первый равный платёж уменьшает основной долг на такую сумму. Бюджет только с платежами скрывает риск конечного срока. Записывайте вместе платёж месяца, последующий остаток и деньги, необходимые в конце.
При досрочном погашении сравнивайте сэкономленные проценты с комиссиями и сокращением аварийного резерва. Разъяснение FSC о досрочных комиссиях объясняет значение даты договора и реальных затрат. Не переносите историческое среднее на каждый договор. Эти расчёты не подтверждают кредитный лимит или фактические счета.
Частые вопросы
Q. Какая схема имеет меньше всего процентов при одинаковых условиях?
В примере — равный основной долг, поскольку остаток падает быстрее. Начальная выплата выше, а реальные ставки продуктов могут различаться.
Q. Равный платёж означает одинаковый основной долг ежемесячно?
Нет. Постоянна сумма долга и процентов. С уменьшением остатка проценты снижаются, а погашаемая доля долга растёт.
Q. Последний платёж при схеме только процентов тоже лишь проценты?
Нет. Подлежат выплате весь основной долг и последние проценты. Пример требует около KRW 100 333 333 в конце.
Q. Формула равного платежа работает при 0%?
Нулевую ставку обработайте отдельно: формула принимает вид с нулевым знаменателем. Делите основной долг на месяцы — около KRW 833 333 без процентов.
Q. Отсрочка оставляет таблицу прежней?
Нет. Долг может не снижаться в период отсрочки, а затем погашаться за меньшее число месяцев. Проверьте самый высокий платёж после неё.
Q. Что делать при небольшом отличии банковской таблицы?
Сверьте даты выдачи и платежа, подсчёт дней, округление и комиссии с договором и графиком. При существенной разнице запросите расчёт.
Похожее
При одинаковых текущем остатке и оставшемся сроке рассчитываем экономию проценто...
ФинансыПродажа жилья в Корее: освобождение и облагаемая часть прибылиПроверьте домохозяйство, владение, проживание и порог 1,2 млрд KRW. Примеры опре...
ФинансыДосрочная выплата при завершении работы в Корее: основания и расчётПроверьте систему, правовой мотив и решение работодателя, собственность на жильё...
ФинансыКак сравнить расчёт налогов на наследство и дарение в Южной КорееСравните корейские расчёты на примере подарка KRW 600000000: вычеты, оценка имущ...