ローン返済の計算:元利均等・元金均等・満期一括を比べる
KRW 100 000 000、年4%、10年の借入を、公式、初回からの返済、総利息、満期元金、金利ゼロの例で比較します。
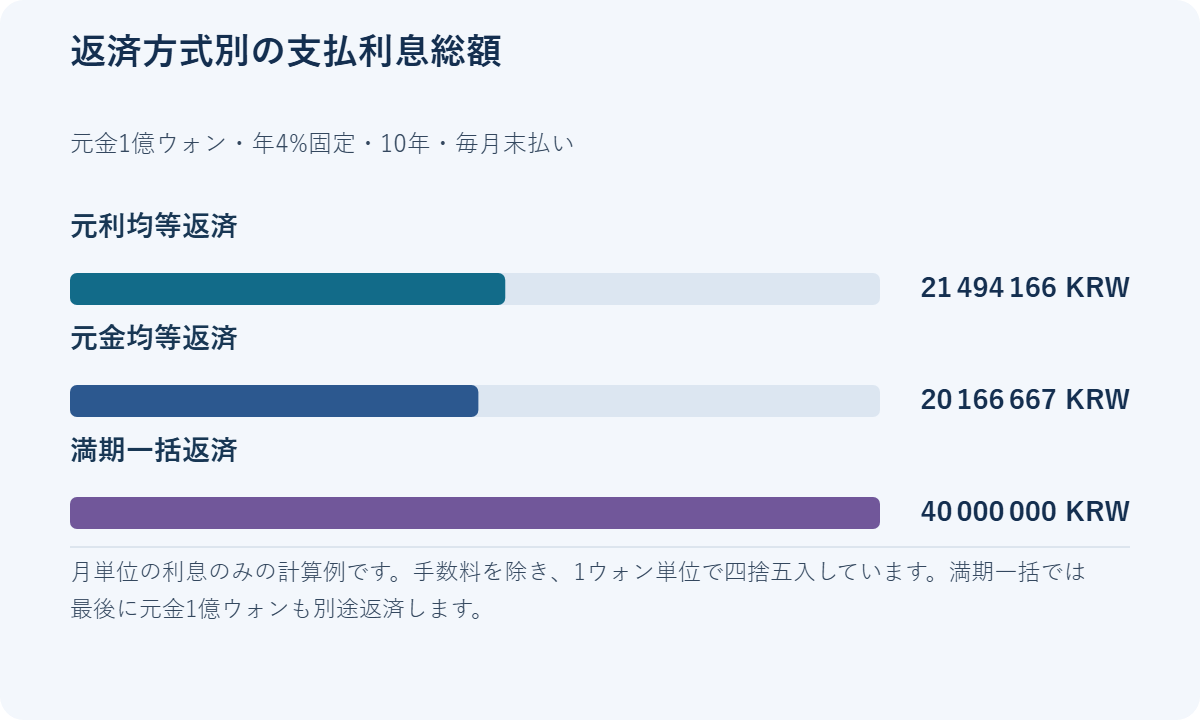
KRW 100 000 000を年4%、10年で借りる例では、元利均等の月返済額は約KRW 1 012 451です。元金均等は当初負担が大きい一方、総利息が少なくなります。利息だけ払う満期一括では、満期にKRW 100 000 000の元金が残ります。
月々の支払いが少なくても、総費用が少ないとは限りません。元金返済を遅らせるほど、利息が発生する残高が長く残ります。本稿は計算ボタン任せにせず、元金、利息、最終支払額を比較するための式と例を示します。金額は韓国ウォンで表示します。
最初にそろえる入力は?
元金P=KRW 100 000 000、年利4%、月利r=0.04÷12、期間n=120か月とします。金利は変わらず、毎月末払いで、据置期間、延滞、繰上返済、手数料はないと仮定します。この月単位の近似では月の日数の違いを考慮せず、表示金額を1ウォン単位に丸めます。
元利均等は元金と利息の合計が一定、元金均等は元金部分が一定です。満期一括は期間中に利息を払い、満期に元金を返します。すべての商品で3方式を選べるわけではありません。韓国住宅金融公社の月返済額計算も返済例の参考になります。
式と総額はどうなる?
元利均等の返済額AはP×r÷[1−(1+r)^(-n)]です。例の丸め前の月額はKRW 1 012 451.3816。総利息はA×120−100 000 000で約KRW 21 494 166です。丸めた表示額に120を掛けると端数差が出るため、計算の途中では丸め前の値を保ちます。
元金均等は毎月P÷n=833 333.3333ウォンの元金に、月初残高の利息を加えます。総利息はP×r×(n+1)÷2=20 166 666.6667ウォンです。満期一括では毎月約KRW 333 333の利息を払い、総利息はKRW 40 000 000、元金全額は満期に返します。
| 項目 | 元利均等 | 元金均等 | 満期一括、期間中は利息のみ |
|---|---|---|---|
| 初回支払 | KRW 1 012 451 | KRW 1 166 667 | KRW 333 333 |
| 最終支払 | 約KRW 1 012 451 | 約KRW 836 111 | 約KRW 100 333 333 |
| 総利息 | KRW 21 494 166 | KRW 20 166 667 | KRW 40 000 000 |
| 元金込み総支払 | KRW 121 494 166 | KRW 120 166 667 | KRW 140 000 000 |
同じ金利と期間での比較です。商品の実際の金利が異なる場合は再計算します。元金均等の初回は、元利均等より約KRW 154 215高くなります。利息が少なくても、当初の家計に十分な支払余力が必要です。
最初の3回を自分で確認するには?
各月の利息=月初残高×月利、返済元金=支払額−利息、次の残高=月初残高−返済元金と順に計算します。元利均等の初回利息はKRW 333 333.3333、元金減少は約KRW 679 118.0483です。翌月の利息には、減った後の残高を使います。
| 元利均等の回数 | 利息 | 返済元金 |
|---|---|---|
| 1 | 約KRW 333 333 | 約KRW 679 118 |
| 2 | 約KRW 331 070 | 約KRW 681 382 |
| 3 | 約KRW 328 798 | 約KRW 683 653 |
各欄を別々に丸めると、合計が丸めた支払額より1ウォン多い、または少ないことがあります。金融機関が残高を精算するため最終回を調整する場合もあります。この3段階を追うと、返済初期に元金がゆっくり減る理由が分かります。
生活費との関係をどう考える?
月々の支出を予測しやすくしたいなら元利均等を比較します。当初の高い支払に耐えられ、元金を早く減らしたいなら元金均等を比較します。満期一括では月額だけを見るのでなく、最後の元金をどこから用意するかを具体化します。借り換えの審査通過は保証されません。
実用的な見方:少ない月額の横に残元金を書く
例の満期一括の月額は、元利均等より約KRW 679 118少なくなります。この差は無料の節約ではありません。元利均等の初回は、その分だけ元金を減らしているからです。支払額だけの家計表では満期の危険が隠れます。今月の支払、その後の残高、満期に必要な現金を並べて記録してください。
繰上返済では、避けられる利息と手数料、緊急資金の減少を比較します。FSCの繰上返済手数料の説明は、契約日や実際の費用が重要な理由を示しています。過去の平均値をすべての契約に当てはめないでください。ここでの計算は借入限度額や実際の請求額を確定するものではありません。
よくある質問
Q. 同じ条件で利息が最も少ないのは?
この例では元金の減りが速い元金均等です。当初支払は高くなり、実際の商品金利が違えば比較も変わります。
Q. 元利均等なら毎月同じ元金を返す?
いいえ。一定なのは元金と利息の合計です。残高が減るほど利息が減り、元金部分が増えます。
Q. 満期一括の最後も利息だけ?
いいえ。元金全額と最後の利息が必要です。例では満期に約KRW 100 333 333を用意します。
Q. 年利0%にも元利均等の式を使える?
そのままでは分母がゼロになる形なので別扱いします。元金を月数で割り、月額は約KRW 833 333、利息はゼロです。
Q. 据置期間があっても表は同じ?
いいえ。据置中は元金が減らず、その後の短い期間で返す場合があります。据置後の最大支払額を確認します。
Q. 銀行の表と少し違う場合は?
契約と予定表で借入日、支払日、日数、端数処理、手数料を比較します。差が大きければ計算根拠を問い合わせてください。
関連
現在の借入残高と残存期間をそろえ、借換えの利息削減と初期費用回収時点を計算します。月支払額の減少と利息削減を区別する300か月の仮想比較です。...
金融韓国の1世帯1住宅:非課税条件と高額住宅の課税対象利益世帯、保有・居住、12億ウォン基準を確認。高額住宅の譲渡益配分を例で計算し、最終税額との違い、必要書類と例外を整理します。...
金融韓国の退職金中間精算:申請理由、必要書類と金額の確認退職金とDB・DCを区別し、住宅非所有者の購入・保証金、療養、破産などの条件を確認。税引き前の計算例と将来への影響を説明します。...
金融韓国の相続税と贈与税:計算手順と贈与の具体例を比較KRW 600,000,000の贈与を例に、韓国の贈与税を検算。相続税との違い、財産評価、控除条件、過去の贈与、申告時期と比較の限界を確認します。...