韓国の退職金中間精算:申請理由、必要書類と金額の確認
退職金とDB・DCを区別し、住宅非所有者の購入・保証金、療養、破産などの条件を確認。税引き前の計算例と将来への影響を説明します。
韓国の退職金中間精算は、本人が希望すればいつでも受け取れる制度ではありません。法定の理由、会社の支給判断、証明書類の順に確認します。
最初に勤務先の退職給付制度を確認する
退職金制度を採用する職場では、法定の理由に該当する従業員から申請があれば、会社は退職前に退職金を精算できます。法律が支給を認めていることと、理由に該当すれば自動的に支給されることは別です。確定給付型(DB)や確定拠出型(DC)の退職年金では、中間精算・途中引き出しの規則が異なります。人事担当と年金取扱機関に制度を確認してください。
公式資料は勤労者退職給与保障法施行令第3条と、政府のEasy Law中間精算ガイドです。
どの理由を確認すればよいか
現在の制度には、住宅を所有していない従業員が本人名義で住宅を購入する場合や、住宅を所有していない従業員が居住用の賃貸保証金を負担する場合などがあります。医療上の理由には追加条件があります。本人、配偶者または対象となる扶養家族について、6か月以上の療養を必要とする病気・けががあり、本人が負担する医療費が本人の年間賃金の12.5%を超えることなどが必要です。
申請前5年以内の破産宣告や個人再生手続の開始も、別の区分です。賃金ピーク制度、条件を満たす所定労働時間の短縮、退職金に影響する法定労働時間の短縮、公式に指定された災害被害には、それぞれ条件があります。
家主が保証金を返さないことと、居住用の保証金を用意することは別の事実です。未返還そのものが新しい独立した理由になると決めつけず、実際の事情が居住用保証金の区分と条件に当てはまるかを確認します。
入金を当てにする前に証明書類をそろえる
勤務先の制度が退職金、DB、DCのどれなのかを人事担当に確認します。該当する法定区分を特定し、理由と時期の両方を証明する資料をそろえます。区分に応じて、住宅所有状況の資料、売買・賃貸契約書、医療費の書類、裁判所の決定書などを用意します。
申請理由と精算対象の勤続期間を記した会社所定の申請書を提出し、受付記録を残します。支給前には、総支給額、源泉徴収額、今後の退職金計算で使う起算日を示した見積もりを受け取ってください。
Easy Lawには住宅購入や所有状況を示す書類の例があります。必要書類と認められる申請時期は区分によって異なります。ブログの一覧だけで、公式案内や勤務先の要件を置き換えることはできません。
基本額を自分でも計算する
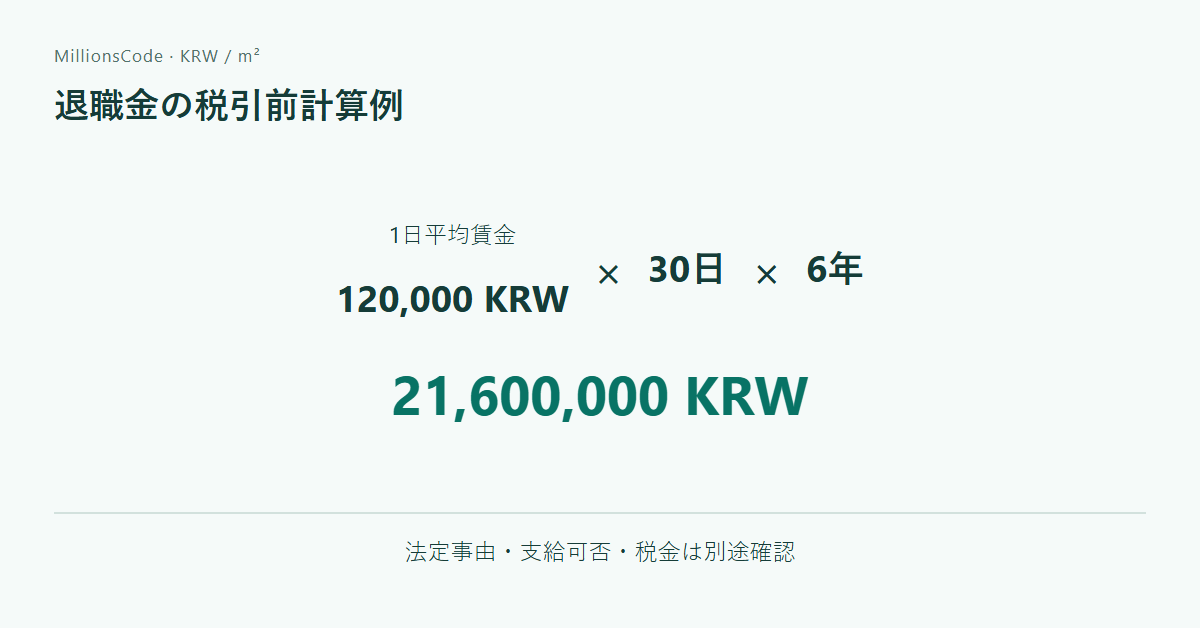
退職金の基本的な考え方は、継続勤務1年につき少なくとも30日分の平均賃金です。平均賃金の日額を120,000 KRW、対象期間をちょうど6年と仮定した税引き前の計算例は、次のとおりです。
120,000 × 30 × 6 = 21,600,000 KRW。
実際の平均賃金は、直前3か月の賃金、その期間の暦日数、算入する賞与・手当、除外期間などによって決まります。税額は勤続期間や退職所得の規則によります。この掛け算は、給与担当による正式な計算の代わりにはなりません。
中間精算後の退職金は、原則として精算後の勤続期間を使って計算します。ただし雇用関係そのものが終了するわけではありません。どの期間を精算したか、今後の計算基準は何かを書面で確認します。
申請前の3つの関門
制度の種類、第3条に合う理由なのか未返還の住宅保証金なのか、期限までの書類と現金があるかを分けて確認します。各項目を確認済み・未解決で記録し、理由・金額・日付を文書で確認します。見込みの支援を収入とみなさず、承認前に保証金を動かしたり契約したりしません。
実用的な確認:今の資金と将来への影響を比べる
別の支払いを約束する前に、法定の文言と実際の事情が一致しているか、書類・期限が確認できているか、会社が申請を受け入れているかを確認します。税引き前の額、源泉徴収、実際の口座入金額を分けて考えてください。
目先の受取額だけでなく、ほかの資金調達方法と総費用も比較します。中間精算によって将来の退職金計算がどう変わるかも確認しましょう。会社の承認前に住宅契約の支払い日が来るなら、資金不足の危険があります。申請資格があることを、すでに使える現金があることと同じに扱わないでください。
契約更新、1回の制限、賃金の下限を確認する
保証金の理由は、別の家へ引っ越す新規契約だけに限りません。同じ住居の更新で保証金が増える場合も、住宅を所有していないことなどの要件を確認して検討します。雇用労働部は、増額なしで期間だけを延長する場合や保証金が減る場合は、この理由に該当しないと説明しています。公式の更新案内を参照し、旧契約と更新契約の保証金、追加支払日を並べてください。
居住用保証金を理由とする中間精算は、同一事業で働く間に1回に限られます。再度の引っ越しで回数が戻るわけではありません。以前の精算日と理由を人事に確認します。これは保証金理由の制限であり、すべての法定理由を生涯1回に制限する意味ではありません。施行令第3条第1項第2号が根拠です。
勤労基準法第2条第2項では、算定した平均賃金が通常賃金より低いときは、通常賃金を平均賃金とします。通常賃金は法に基づく定期的賃金の基準であり、手取り月額を適当に日割りした額ではありません。同じ日額で確認した平均賃金が110,000 KRW、通常賃金が120,000 KRW、精算期間がちょうど6年なら、この比較では120,000 KRWを使います。税引前例は19,800,000 KRWでなく21,600,000 KRWで、差は1,800,000 KRWです。賃金項目と実際の勤続日数は給与担当が確認する必要があります。
この3点の確認日は2026-09-28です。保証金の増額があっても会社の支給判断と書類確認は必要です。
よくある質問
Q. 法定理由に該当すれば会社は必ず支給しますか?
法律は支給を可能にしています。会社の規定や証明書類の確認も関係するため、自動支給とは考えないでください。
Q. 賃貸保証金の未返還は、新しい独立した理由ですか?
確認時点の第3条には、その説明の独立区分は見当たりませんでした。住宅を所有していない対象従業員が居住用保証金を負担する場合とは区別してください。
Q. 医療費がかかれば何でも対象になりますか?
いいえ。ほかの法定要件に加え、6か月以上の療養の必要性や、年間賃金の12.5%を超える医療費などの条件があります。
Q. 昔の破産・個人再生の決定でも対象になりますか?
申請前5年以内に該当するかを確認してください。
Q. 中間精算すると勤続そのものが消えますか?
いいえ。雇用は続きますが、後の退職金計算で使う期間は精算した期間の後から新たに数えます。
Q. この例で自分の税金と手取りを確定できますか?
できません。賃金記録、制度、勤続期間、税務上の事情について、給与担当、年金取扱機関、適切な税務案内で個別に確認してください。
確認日:2026-09-08。法律や勤務先の運用は変わる場合があります。申請時に公式条文を再確認してください。
関連
KRW 100 000 000、年4%、10年の借入を、公式、初回からの返済、総利息、満期元金、金利ゼロの例で比較します。...
金融住宅ローン借換え計算:残元本・同じ満期・費用回収時点現在の借入残高と残存期間をそろえ、借換えの利息削減と初期費用回収時点を計算します。月支払額の減少と利息削減を区別する300か月の仮想比較です。...
金融韓国の1世帯1住宅:非課税条件と高額住宅の課税対象利益世帯、保有・居住、12億ウォン基準を確認。高額住宅の譲渡益配分を例で計算し、最終税額との違い、必要書類と例外を整理します。...
金融韓国の相続税と贈与税:計算手順と贈与の具体例を比較KRW 600,000,000の贈与を例に、韓国の贈与税を検算。相続税との違い、財産評価、控除条件、過去の贈与、申告時期と比較の限界を確認します。...