Menghitung pelunasan: cicilan tetap, pokok tetap, dan bunga saja
Bandingkan pinjaman KRW 100 000 000, 4%, sepuluh tahun lewat rumus, cicilan awal, total bunga, pokok akhir, serta kasus bunga nol.
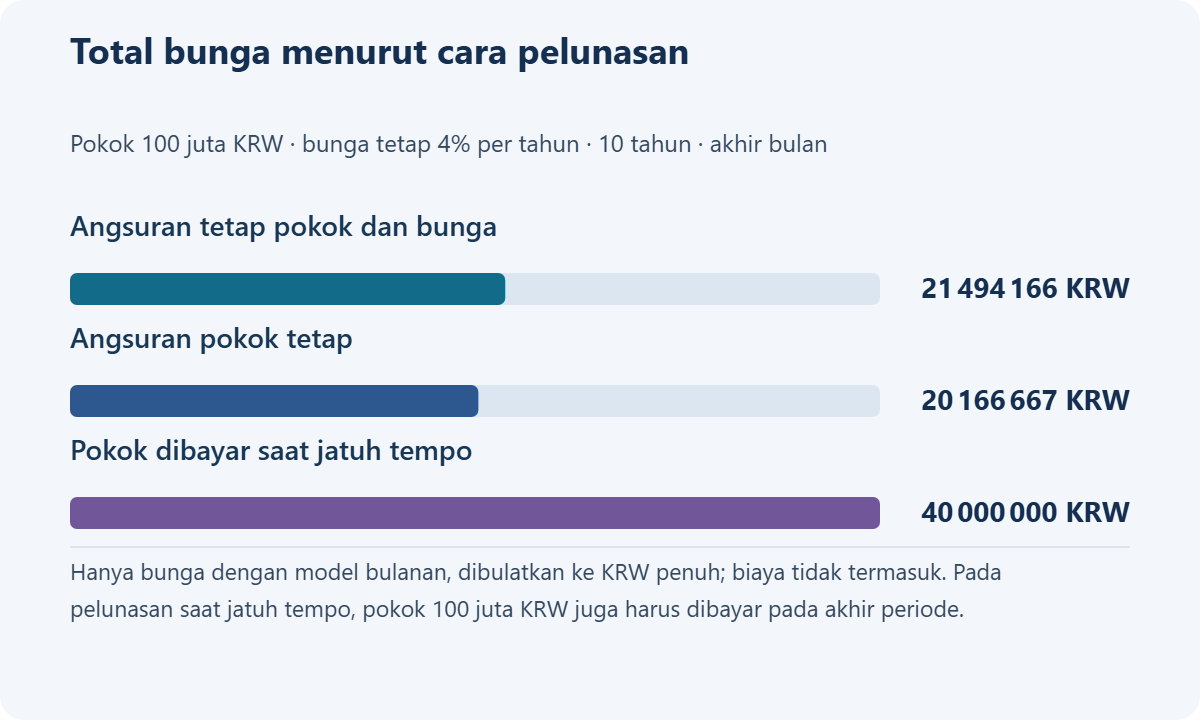
Untuk KRW 100 000 000 dengan bunga 4% selama sepuluh tahun, cicilan pokok-bunga tetap sekitar KRW 1 012 451 per bulan. Pokok tetap lebih berat di awal tetapi total bunganya lebih kecil. Pinjaman bunga saja tetap berutang pokok KRW 100 000 000 saat jatuh tempo.
Cicilan kecil tidak selalu berarti biaya keseluruhan kecil. Membayar pokok lebih lambat membuat saldo berbunga bertahan lebih lama. Panduan ini menyediakan rumus dan contoh untuk membandingkan pokok, bunga, dan pembayaran terakhir tanpa hanya mengandalkan tombol kalkulator.
Masukan apa yang harus sama dahulu?
Gunakan pokok P=KRW 100 000 000, bunga tahunan 4%, bunga bulanan r=0.04÷12, dan n=120 bulan. Asumsikan bunga tetap, pembayaran akhir bulan, tanpa masa tenggang, tunggakan, pelunasan dipercepat, atau biaya. Pendekatan bulanan mengabaikan jumlah hari yang berbeda, dan angka tampilan dibulatkan ke won penuh.
Cicilan tetap menjaga jumlah pokok dan bunga tetap. Pokok tetap menjaga bagian pokok tetap. Bunga saja membayar bunga sepanjang tenor dan pokok saat jatuh tempo. Tidak semua produk menyediakan ketiganya. Kalkulator pembayaran bulanan Korea Housing Finance Corporation menyediakan referensi tambahan untuk contoh amortisasi.
Apa rumus dan jumlah akhirnya?
Untuk cicilan tetap, A=P×r÷[1−(1+r)^(-n)]. Cicilan contoh sebelum pembulatan adalah KRW 1 012 451.3816. Total bunga A×120−100 000 000, sekitar KRW 21 494 166. Mengalikan tampilan yang sudah dibulatkan dengan 120 menimbulkan perbedaan; pertahankan angka belum dibulatkan dalam perhitungan.
Pokok tetap membayar P÷n=833 333.3333 won pokok per bulan ditambah bunga saldo awal. Total bunganya P×r×(n+1)÷2=20 166 666.6667 won. Bunga saja membayar sekitar KRW 333 333 per bulan, total bunga KRW 40 000 000, dan pokok penuh di akhir.
| Komponen | Cicilan tetap | Pokok tetap | Bunga saja |
|---|---|---|---|
| Pembayaran pertama | KRW 1 012 451 | KRW 1 166 667 | KRW 333 333 |
| Pembayaran terakhir | Sekitar KRW 1 012 451 | Sekitar KRW 836 111 | Sekitar KRW 100 333 333 |
| Total bunga | KRW 21 494 166 | KRW 20 166 667 | KRW 40 000 000 |
| Total termasuk pokok | KRW 121 494 166 | KRW 120 166 667 | KRW 140 000 000 |
Semua hitungan memakai bunga dan tenor identik. Hitung ulang jika bunga produk nyata berbeda. Pembayaran pertama pokok tetap sekitar KRW 154 215 lebih tinggi dari cicilan tetap. Bunga lebih kecil tetap memerlukan arus kas rumah tangga yang cukup di awal.
Bagaimana memeriksa tiga pembayaran pertama?
Setiap bulan, hitung bunga=saldo awal×bunga bulanan, pokok dibayar=pembayaran−bunga, dan saldo berikutnya=saldo awal−pokok dibayar. Bunga pertama cicilan tetap KRW 333 333.3333 dan pengurangan pokok sekitar KRW 679 118.0483. Bunga bulan berikutnya memakai saldo yang sudah berkurang.
| Nomor cicilan tetap | Bunga | Pokok dibayar |
|---|---|---|
| 1 | Sekitar KRW 333 333 | Sekitar KRW 679 118 |
| 2 | Sekitar KRW 331 070 | Sekitar KRW 681 382 |
| 3 | Sekitar KRW 328 798 | Sekitar KRW 683 653 |
Kolom yang dibulatkan satu per satu dapat berjumlah satu won lebih atau kurang dibandingkan cicilan yang dibulatkan. Pemberi pinjaman juga bisa menyesuaikan cicilan terakhir untuk menghabiskan saldo. Tiga langkah ini menjelaskan mengapa pokok turun lambat pada awal jadwal.
Bagaimana menghubungkan pilihan dengan biaya hidup?
Bandingkan cicilan tetap jika pengeluaran bulanan yang mudah diprediksi penting. Bandingkan pokok tetap jika mampu membayar lebih banyak di awal dan ingin utang berkurang cepat. Untuk bunga saja, tentukan sumber pelunasan pokok akhir, bukan menilai tagihan bulanan saja. Persetujuan pembiayaan ulang tidak terjamin.
Catatan praktis: tulis sisa pokok di samping cicilan kecil
Pembayaran bunga saja hipotetis sekitar KRW 679 118 di bawah cicilan tetap. Selisih ini bukan penghematan gratis: cicilan tetap pertama mengurangi pokok sebesar itu. Anggaran yang hanya berisi pembayaran menyembunyikan risiko jatuh tempo. Catat pembayaran bulan ini, saldo sesudahnya, dan uang yang diperlukan di akhir secara bersamaan.
Untuk pelunasan dipercepat, bandingkan bunga yang dihindari dengan biaya dan berkurangnya dana darurat. Penjelasan FSC tentang biaya pelunasan dipercepat menunjukkan pentingnya tanggal kontrak dan biaya nyata. Jangan menerapkan rata-rata historis pada semua perjanjian. Hitungan ini tidak memastikan batas pinjaman atau tagihan sebenarnya.
Pertanyaan umum
Q. Metode mana paling sedikit bunganya pada syarat sama?
Pokok tetap dalam contoh ini karena saldo turun lebih cepat. Pembayaran awalnya lebih tinggi dan bunga produk sebenarnya bisa berbeda.
Q. Apakah cicilan tetap berarti pokok sama setiap bulan?
Tidak. Jumlah pokok dan bunga yang tetap. Saat saldo turun, bunga mengecil dan porsi pokok meningkat.
Q. Apakah pembayaran terakhir bunga saja juga hanya bunga?
Tidak. Pokok penuh dan bunga terakhir jatuh tempo. Contoh membutuhkan sekitar KRW 100 333 333 di akhir.
Q. Apakah rumus cicilan tetap bekerja pada 0%?
Tangani nol terpisah karena rumus yang ditampilkan menjadi bentuk dengan penyebut nol. Bagi pokok dengan bulan: sekitar KRW 833 333, tanpa bunga.
Q. Apakah masa tenggang tidak mengubah tabel?
Tidak demikian. Pokok bisa tidak turun selama tenggang dan kemudian harus dibayar dalam lebih sedikit bulan. Periksa pembayaran tertinggi setelahnya.
Q. Bagaimana jika tabel pemberi pinjaman sedikit berbeda?
Bandingkan tanggal pencairan dan pembayaran, hitungan hari, pembulatan, serta biaya dengan kontrak dan jadwal. Minta perhitungan jika selisihnya besar.
Terkait
Samakan saldo pinjaman sekarang dan sisa tenor untuk menghitung penghematan bung...
KeuanganPenjualan satu rumah di Korea: pembebasan dan keuntungan kena pajakPeriksa rumah tangga, kepemilikan, masa tinggal, dan batas 1,2 miliar KRW. Conto...
KeuanganManfaat akhir masa kerja Korea: alasan dan hitungan penyelesaian diniPeriksa skema, alasan hukum, keputusan perusahaan, kepemilikan rumah, syarat med...
KeuanganCara membandingkan perhitungan pajak warisan dan hibah di Korea SelatanBandingkan alur pajak Korea Selatan lewat contoh hibah KRW 600000000, syarat pen...