Pembiayaan hunian kaum muda di Korea: jaminan sewa atau membeli rumah
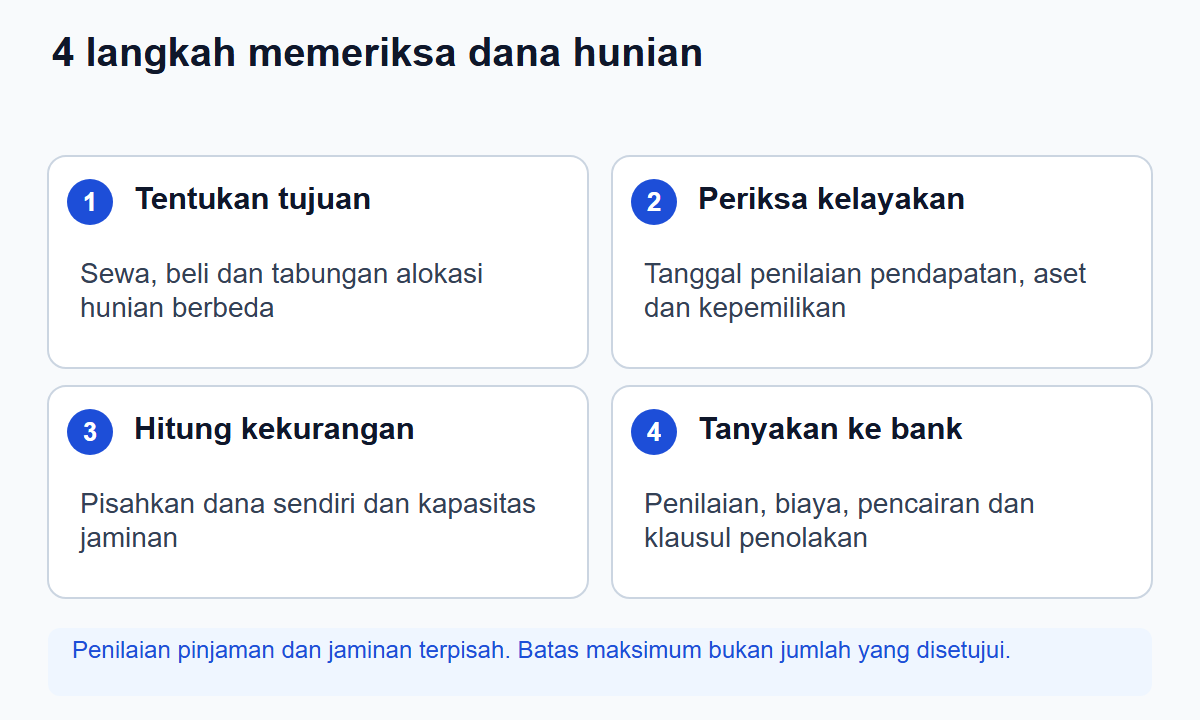
Pisahkan tujuan pinjaman dan tanggal kelayakan. Hitung kekurangan dana, periksa kapasitas jaminan, dan siapkan pertanyaan kepada bank sebelum kontrak.
Membiayai uang jaminan sewa berbeda dari membiayai pembelian rumah. Tentukan dulu apakah Anda menyewa, membeli, atau menabung untuk mengajukan alokasi hunian sebelum membandingkan produk.
Pinjaman sewa dan pembelian punya tujuan berbeda
Pinjaman sewa Beotimmok khusus kaum muda di Korea menyediakan dana jaminan sewa. Pengaturan pembiayaan terkait rekening Youth Housing Dream menyangkut pengajuan alokasi dan pembelian hunian. Bunga pembelian yang rendah dalam iklan bukan pengganti yang otomatis tersedia bagi orang yang memerlukan jaminan sewa.
Gunakan panduan pinjaman sewa kaum muda dari Housing and Urban Fund untuk ketentuan sewa, dan panduan resmi MyHome untuk rekening Youth Housing Dream untuk tujuan rekening serta kerangka pembiayaannya. Angka dalam pengumuman peluncuran lama belum tentu tarif atau batas pengajuan hari ini. Konfirmasikan kondisi terbaru melalui halaman produk resmi Dana dan bank yang menangani permohonan.
Untuk membeli rumah, buka halaman resmi pinjaman Youth Housing Dream Didimdol. Produk ini ditujukan bagi pemenang alokasi hunian melalui rekening Youth Housing Dream. Saat mengajukan pinjaman, masa kepemilikan rekening minimal satu tahun dan setoran yang memenuhi syarat minimal KRW 10 juta juga diperiksa, selain ketentuan lain. Membuka rekening saja belum membuat Anda memenuhi syarat.
Lima pemeriksaan kredit deposit untuk kaum muda
Kriteria umum ini diperiksa pada 2026-09-28 melalui panduan Housing and Urban Fund. Ini untuk kredit deposit sewa, bukan kredit pembelian rumah.
| Hal | Aturan umum dan bukti |
|---|---|
| Usia dan rumah tangga | Kepala atau calon kepala rumah tangga, usia 19–34 saat mengajukan; periksa kelahiran dan register anggota |
| Kepemilikan | Seluruh anggota, termasuk kepala rumah tangga, tidak memiliki rumah |
| Pendapatan | Batas dasar penghasilan tahunan gabungan pemohon dan pasangan KRW 50 juta; siapkan bukti pendapatan dan pekerjaan/usaha |
| Aset | Aset bersih gabungan maksimal KRW 345 juta menurut kriteria 2026; penilaian resmi bukan hanya saldo rekening |
| Kontrak dan rumah | Kontrak sewa ditandatangani dan minimal 5% deposit dibayar; umumnya luas eksklusif maksimal 85 m² dan deposit KRW 300 juta; kepala rumah tangga tunggal di bawah 25 tahun: 60 m² |
Tabel ini tidak memuat semua pengecualian dan bukan persetujuan. Ada perpanjangan usia karena dinas militer untuk pekerja perusahaan kecil/menengah tertentu atau pendiri usaha yang didukung, pengecualian pendapatan, dan rumah bersama tertentu. Periksa pengecualian yang sesuai. Lima hal terpenuhi masih menyisakan batas pinjaman dana, sewa atau hipotek yang sudah ada, serta pemeriksaan kredit, aset dan jaminan. Batas aset berubah menurut tahun.
Sebelum menandatangani, minta bank memeriksa rumah dan kondisi Anda lebih dahulu. Bedakan pemeriksaan awal dari syarat kontrak dan pembayaran 5% saat permohonan. Siapkan kontrak, bukti pembayaran, register rumah tangga serta bukti pendapatan/pekerjaan. Catat tanggal pelunasan deposit dan registrasi pindah: batas umum pengajuan tiga bulan dari tanggal yang lebih awal, atau tiga bulan dari pembaruan kontrak. Jaminan memiliki tenggat tersendiri. Mengajukan tepat waktu tidak menjamin pencairan sebelum pelunasan; minta jadwal bank dan daftar dokumen tambahan dahulu.
Kumpulkan bahan empat kolom
Tulis tujuan dan tanggal pengajuan, lalu kumpulkan data rumah tangga, pendapatan, aset, pinjaman dan kontrak atau deposit. Cocokkan produk resmi dengan jawaban bank dan penjamin dalam satu lembar.
Tetapkan tujuan, kekurangan dan hasil
Baca panduan Easy Law dan panduan resmi 버팀목. Isi tujuan/tanggal, kebutuhan, produk/kelayakan/rumah/jaminan/batas, jawaban bank, jumlah disetujui dan kekurangan. Deposit 180.000.000 KRW dikurangi dana 60.000.000 berarti perlu 120.000.000; persetujuan 100.000.000 menyisakan 20.000.000 dan harus ditunda. Status: pemeriksaan resmi selesai, perlu pemeriksaan bank, syarat tidak terpenuhi atau tunda. 100.000.000 × 0.03 ÷ 12 = 250.000 adalah contoh, bukan bunga kini. Tabungan dan persetujuan pinjaman terpisah.
Pertanyaan umum
Q. Bolehkah saya memilih produk dengan bunga lebih rendah saja?
Hanya setelah tujuan dan kelayakan cocok. Produk untuk penggunaan berbeda tidak dapat dibandingkan lewat bunga saja.
Q. Apakah saya akan menerima maksimum yang diiklankan?
Belum tentu. Nilai kontrak, dana sendiri, batas jaminan atau agunan, dan penilaian bank dapat mengurangi jumlahnya.
Q. Apakah memiliki rekening pengajuan hunian menjamin pinjaman pembelian disetujui?
Tidak. Syarat rekening dan setoran berbeda dari kelayakan pinjaman dan penilaian agunan.
Q. Apakah hitungan daring memastikan jumlah pinjaman?
Tidak. Itu persiapan. Bank dan penjamin memutuskan setelah memeriksa dokumen permohonan.
Q. Bolehkah menandatangani kontrak sebelum memeriksa dana?
Hal itu dapat membahayakan pembayaran kontrak. Bahas pemeriksaan pembiayaan sebelumnya dan pengaruh klausul penolakan dengan agen serta profesional hukum bila diperlukan.
Q. Apakah bunga contoh 3.0% tersedia hari ini?
Tidak. Itu asumsi aritmetika. Gunakan tarif resmi saat mengajukan.
Tanggal pemeriksaan: 2026-09-08. Hasil pinjaman, jaminan, dan pajak bergantung pada aturan terkini serta keadaan pribadi. Panduan tidak menjanjikan persetujuan atau penghematan.
Terkait
Hitung ambang nilai sewa dan biaya penjualan KRW 700 000 000 dengan memisahkan n...
Hunian dan kontrakPajak kepemilikan rumah Korea 2026: pisahkan pajak properti dan pajak komprehensifPisahkan pajak per rumah dan per orang memakai nilai resmi, rasio 2026, serta co...
Hunian dan kontrakMembandingkan transaksi apartemen Korea: luas, tanggal, dan pembatalanSamakan catatan kontrak resmi, hitung harga per meter persegi serta median, dan ...
Hunian dan kontrakTunai, cicilan, atau leasing: bandingkan biaya mobil selama 60 bulanBandingkan mobil yang sama selama 60 bulan dengan menghitung uang muka, jaminan ...