Calculer un remboursement : mensualité constante, capital constant et intérêts seuls
Comparez KRW 100 000 000 à 4% sur dix ans avec formules, premières échéances, intérêts totaux, capital final et cas du taux zéro.
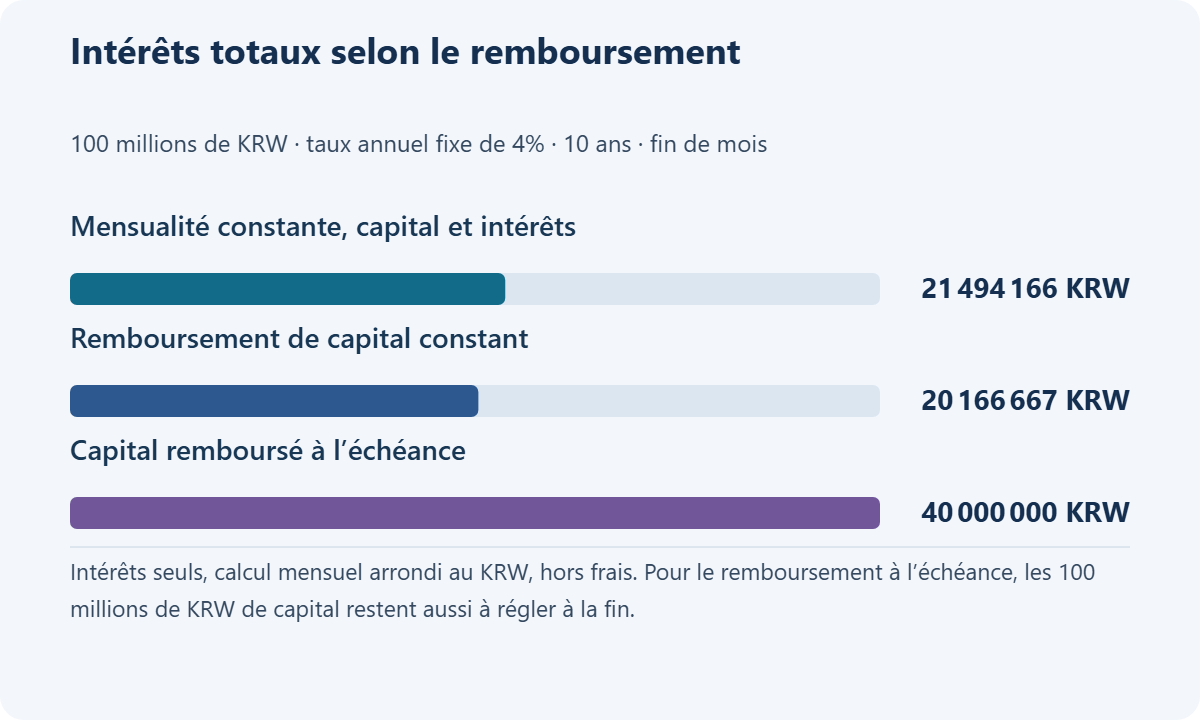
Pour KRW 100 000 000 à 4% sur dix ans, la mensualité constante capital-intérêts est d'environ KRW 1 012 451. Le capital constant coûte plus au départ mais moins d'intérêts au total. Avec les intérêts seuls, KRW 100 000 000 de capital restent dus à l'échéance.
Un faible paiement mensuel ne signifie pas forcément un faible coût global. Rembourser le capital plus tard le laisse produire des intérêts plus longtemps. Ce guide fournit des formules et exemples pour comparer capital, intérêts et paiement final sans dépendre d'un bouton de calculateur.
Quelles données faut-il d'abord aligner ?
Utilisez P=KRW 100 000 000 de capital, un taux annuel de 4%, r=0.04÷12 par mois et n=120 mois. Supposez taux inchangé, paiements en fin de mois, sans différé, arriérés, remboursement anticipé ni frais. Cette approximation ignore les durées différentes des mois ; les montants affichés sont arrondis au won entier.
La mensualité constante conserve la somme capital-intérêts ; le capital constant conserve la part de capital. Les intérêts seuls sont payés pendant la durée, puis le capital à l'échéance. Tous les produits n'offrent pas les trois choix. Le calculateur mensuel de la Korea Housing Finance Corporation offre un autre repère d'amortissement.
Quelles formules et quels totaux ?
Pour la mensualité constante, A=P×r÷[1−(1+r)^(-n)]. Le montant non arrondi est KRW 1 012 451.3816. Les intérêts totaux valent A×120−100 000 000, soit environ KRW 21 494 166. Multiplier l'affichage arrondi par 120 crée des écarts ; conservez la précision pendant le calcul.
Le capital constant rembourse P÷n=833 333.3333 wons de capital par mois, plus les intérêts sur le solde initial du mois. Les intérêts totaux sont P×r×(n+1)÷2=20 166 666.6667 wons. Les intérêts seuls coûtent environ KRW 333 333 par mois, KRW 40 000 000 au total, avec tout le capital à rendre à l'échéance.
| Élément | Mensualité constante | Capital constant | Intérêts seuls |
|---|---|---|---|
| Premier paiement | KRW 1 012 451 | KRW 1 166 667 | KRW 333 333 |
| Dernier paiement | Environ KRW 1 012 451 | Environ KRW 836 111 | Environ KRW 100 333 333 |
| Intérêts totaux | KRW 21 494 166 | KRW 20 166 667 | KRW 40 000 000 |
| Total avec capital | KRW 121 494 166 | KRW 120 166 667 | KRW 140 000 000 |
Taux et durée sont identiques ici. Recalculez si les taux des produits réels diffèrent. Le premier paiement à capital constant dépasse d'environ KRW 154 215 la mensualité constante. Moins d'intérêts exigent donc tout de même une trésorerie initiale suffisante.
Comment contrôler les trois premiers paiements ?
Chaque mois : intérêts=solde initial×taux mensuel ; capital remboursé=paiement−intérêts ; solde suivant=solde initial−capital remboursé. Les premiers intérêts en mensualité constante sont KRW 333 333.3333 et la réduction du capital environ KRW 679 118.0483. Le mois suivant utilise le solde réduit.
| Échéance constante | Intérêts | Capital remboursé |
|---|---|---|
| 1 | Environ KRW 333 333 | Environ KRW 679 118 |
| 2 | Environ KRW 331 070 | Environ KRW 681 382 |
| 3 | Environ KRW 328 798 | Environ KRW 683 653 |
Des cellules arrondies séparément peuvent totaliser un won de plus ou de moins que la mensualité arrondie. Le prêteur peut aussi ajuster la dernière échéance pour solder le reste. Ces trois étapes expliquent pourquoi le capital diminue lentement au début.
Comment relier le choix aux dépenses courantes ?
Comparez les mensualités constantes si la prévisibilité compte. Comparez le capital constant si vous pouvez supporter davantage au début et souhaitez réduire plus vite la dette. Pour les intérêts seuls, précisez la source du capital final au lieu de regarder uniquement la facture mensuelle. L'accord de refinancement n'est pas assuré.
Repère pratique : inscrivez le capital restant près du petit paiement
Le paiement hypothétique d'intérêts seuls est inférieur d'environ KRW 679 118 à la mensualité constante. Ce n'est pas une économie gratuite : la première mensualité constante réduit justement le capital de ce montant. Un budget limité aux paiements masque le risque à l'échéance. Notez ensemble paiement du mois, solde après paiement et liquidités nécessaires au terme.
Pour un remboursement anticipé, comparez intérêts évités, frais et diminution de l'épargne d'urgence. Les explications FSC sur les frais anticipés montrent l'importance de la date du contrat et des coûts réels. N'appliquez pas une moyenne historique à tous les contrats. Ces calculs ne confirment ni plafond de crédit ni facture réelle.
Questions fréquentes
Q. Quel mode a le moins d'intérêts à conditions identiques ?
Le capital constant dans cet exemple, car le solde baisse plus vite. Le paiement initial est supérieur et les taux réels peuvent différer.
Q. Une mensualité constante signifie-t-elle un capital remboursé constant ?
Non. La somme capital-intérêts est constante. Quand le solde baisse, les intérêts diminuent et la part de capital augmente.
Q. Le dernier paiement d'un prêt à intérêts seuls reste-t-il limité aux intérêts ?
Non. Tout le capital et les derniers intérêts sont dus, soit environ KRW 100 333 333 dans l'exemple.
Q. La formule de mensualité constante fonctionne-t-elle à 0% ?
Traitez zéro séparément : la formule affichée prend une forme à dénominateur nul. Divisez le capital par les mois : environ KRW 833 333, sans intérêts.
Q. Un différé laisse-t-il le tableau inchangé ?
Non. Le capital peut ne pas baisser durant le différé, puis devoir être remboursé sur moins de mois. Vérifiez le paiement maximal après sa fin.
Q. Et si le tableau du prêteur diffère légèrement ?
Comparez dates de départ et paiement, jours, arrondis et frais au contrat et à son échéancier. Demandez le détail si les écarts sont importants.
Connexe
Alignez solde et durée restante pour calculer économie d’intérêts et récupératio...
FinancesVendre un logement en Corée : exonération et plus-value imposableVérifiez foyer, détention, résidence et seuil de 1,2 milliard de KRW. Les exempl...
FinancesIndemnité de départ en Corée : motifs et calcul d'un règlement anticipéVérifiez le régime, le motif légal et l'accord de l'employeur. Examinez logement...
FinancesComparer les droits de succession et de donation en Corée du SudComparez les calculs coréens avec une donation de KRW 600000000 : abattements, é...