حساب سداد القرض: قسط ثابت وأصل ثابت وفائدة فقط
قارن قرض KRW 100 000 000 بفائدة 4% لعشر سنوات عبر الصيغ والدفعات الأولى ومجموع الفائدة والأصل النهائي وحالة الفائدة صفرًا.
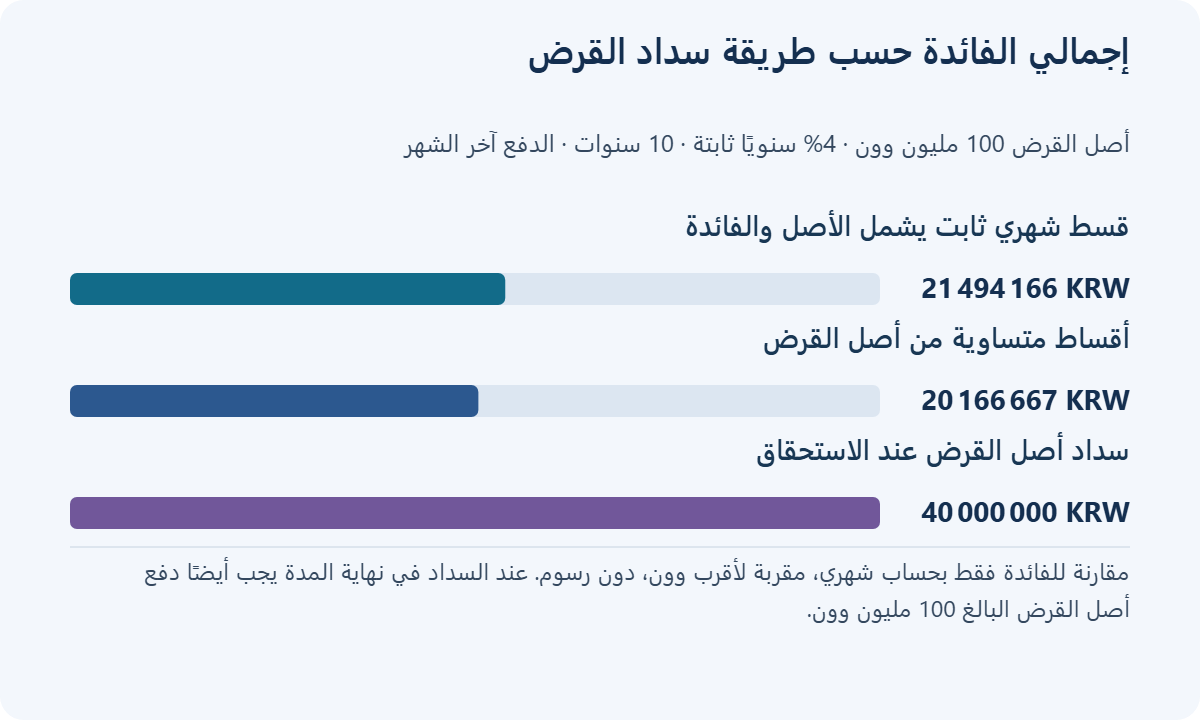
لقرض KRW 100 000 000 بفائدة 4% على عشر سنوات، يبلغ قسط الأصل والفائدة الثابت نحو KRW 1 012 451 شهريًا. سداد أصل ثابت أعلى في البداية وأقل في مجموع الفائدة. أما قرض الفائدة فقط فيبقى عليه KRW 100 000 000 من الأصل عند الاستحقاق.
القسط الشهري الصغير لا يعني بالضرورة تكلفة كلية صغيرة. تأخير سداد الأصل يُبقي الرصيد يولّد الفائدة مدة أطول. يقدم الدليل صيغًا وأمثلة لمقارنة الأصل والفائدة والدفعة النهائية دون الاعتماد على زر حاسبة فقط.
ما المدخلات التي يجب توحيدها أولًا؟
استخدم الأصل P=KRW 100 000 000، والفائدة السنوية 4%، والشهرية r=0.04÷12، وn=120 شهرًا. افترض فائدة لا تتغير، ودفعات نهاية الشهر، دون سماح أو متأخرات أو سداد مبكر أو رسوم. هذا التقريب الشهري يتجاهل اختلاف عدد أيام الأشهر، والمبالغ المعروضة مقربة إلى وون كامل.
القسط الثابت يُبقي مجموع الأصل والفائدة ثابتًا. الأصل الثابت يُبقي الجزء المسدد من الأصل ثابتًا. الفائدة فقط تعني دفع الفائدة خلال المدة وإرجاع الأصل عند الاستحقاق. ليست الخيارات الثلاثة متاحة في كل منتج. وتوفر أداة السداد الشهري لمؤسسة تمويل الإسكان الكورية مرجعًا إضافيًا لأمثلة استهلاك الدين.
ما الصيغ والمجاميع؟
للقسط الثابت، A=P×r÷[1−(1+r)^(-n)]. القسط غير المقرب في المثال KRW 1 012 451.3816. مجموع الفائدة A×120−100 000 000، أي نحو KRW 21 494 166. ضرب الرقم المعروض المقرب في 120 يُدخل فروق تقريب؛ احتفظ بالقيم غير المقربة أثناء الحساب.
الأصل الثابت يسدد P÷n=833 333.3333 وون من الأصل كل شهر، مع فائدة الرصيد الافتتاحي. مجموع الفائدة P×r×(n+1)÷2=20 166 666.6667 وون. الفائدة فقط تدفع نحو KRW 333 333 شهريًا، وKRW 40 000 000 فائدة كلية، وكامل الأصل في النهاية.
| البند | القسط الثابت | الأصل الثابت | الفائدة فقط |
|---|---|---|---|
| الدفعة الأولى | KRW 1 012 451 | KRW 1 166 667 | KRW 333 333 |
| الدفعة الأخيرة | نحو KRW 1 012 451 | نحو KRW 836 111 | نحو KRW 100 333 333 |
| مجموع الفائدة | KRW 21 494 166 | KRW 20 166 667 | KRW 40 000 000 |
| المجموع شامل الأصل | KRW 121 494 166 | KRW 120 166 667 | KRW 140 000 000 |
الحسابات لنفس الفائدة والمدة. أعد الحساب إن اختلفت فوائد المنتجات الفعلية. أول دفعة في الأصل الثابت أعلى من القسط الثابت بنحو KRW 154 215، ولذلك يبقى انخفاض الفائدة محتاجًا إلى تدفق نقدي أسري كافٍ في البداية.
كيف تتحقق من الدفعات الثلاث الأولى؟
في كل شهر احسب الفائدة=الرصيد الافتتاحي×الفائدة الشهرية، والأصل المسدد=الدفعة−الفائدة، والرصيد التالي=الرصيد الافتتاحي−الأصل المسدد. أول فائدة للقسط الثابت KRW 333 333.3333، وانخفاض الأصل نحو KRW 679 118.0483. تستخدم فائدة الشهر التالي الرصيد المنخفض.
| رقم القسط الثابت | الفائدة | الأصل المسدد |
|---|---|---|
| 1 | نحو KRW 333 333 | نحو KRW 679 118 |
| 2 | نحو KRW 331 070 | نحو KRW 681 382 |
| 3 | نحو KRW 328 798 | نحو KRW 683 653 |
قد يزيد مجموع الخانات المقربة منفردة بوون واحد أو ينقص عن القسط المقرب. وقد يعدّل المقرض الدفعة الأخيرة لتصفية الرصيد. تتبع هذه الخطوات الثلاث يفسر بطء انخفاض الأصل في أول الجدول.
كيف يرتبط الاختيار بمصاريف المعيشة؟
قارن القسط الثابت إذا كانت سهولة توقع الإنفاق الشهري مهمة. وقارن الأصل الثابت إذا استطعت تحمل دفعات أولية أعلى وأردت خفض الدين أسرع. في الفائدة فقط، حدد مصدر الأصل النهائي بدل النظر إلى الفاتورة الشهرية وحدها. موافقة إعادة التمويل غير مضمونة.
ملاحظة عملية: اكتب الأصل المتبقي بجوار الدفعة الصغيرة
دفعة الفائدة فقط الافتراضية أقل من القسط الثابت بنحو KRW 679 118. ليس الفرق وفرًا مجانيًا؛ فالقسط الثابت الأول يخفض الأصل بهذا المقدار. ميزانية تحتوي الدفعات وحدها تخفي خطر الاستحقاق. سجّل دفعة الشهر، والرصيد بعدها، والنقد المطلوب في النهاية معًا.
عند السداد المبكر، قارن الفائدة المتجنبة بالرسوم وانخفاض احتياطي الطوارئ. يوضح شرح FSC لرسوم السداد المبكر أهمية تاريخ العقد والتكاليف الفعلية. لا تطبق متوسطًا تاريخيًا على كل اتفاق. هذه الحسابات لا تؤكد حد الاقتراض أو الفواتير الفعلية.
الأسئلة الشائعة
Q. أي طريقة أقل فائدة مع شروط متطابقة؟
الأصل الثابت في هذا المثال لأن الرصيد ينخفض أسرع. لكنه يحتاج دفعة أولية أعلى، وقد تختلف فوائد المنتجات الفعلية.
Q. هل القسط الثابت يعني أصلًا ثابتًا كل شهر؟
لا. مجموع الأصل والفائدة ثابت. مع انخفاض الرصيد تقل الفائدة ويزيد الجزء المسدد من الأصل.
Q. هل آخر دفعة للفائدة فقط تظل فائدة فقط؟
لا. يحين سداد الأصل كاملًا والفائدة الأخيرة. يتطلب المثال نحو KRW 100 333 333 عند الاستحقاق.
Q. هل تعمل صيغة القسط الثابت عند 0%؟
عالج الصفر منفصلًا لأن الصيغة المعروضة تصبح ذات مقام صفري. اقسم الأصل على الأشهر: نحو KRW 833 333 بلا فائدة.
Q. هل فترة السماح لا تغيّر الجدول؟
لا. قد لا ينخفض الأصل خلالها، ثم يجب سداده في أشهر أقل. افحص أعلى دفعة بعد انتهاء الفترة.
Q. ماذا لو اختلف جدول المقرض قليلًا؟
قارن تاريخ الصرف والدفع وعدّ الأيام والتقريب والرسوم بالعقد والجدول. اطلب تفاصيل الحساب إن كانت الفروق كبيرة.
ذو صلة
وحّد الرصيد الحالي والأجل المتبقي لحساب توفير فائدة إعادة التمويل وموعد استرداد ...
المالبيع مسكن واحد في كوريا: شروط الإعفاء وحساب الجزء الخاضعافحص الأسرة والملكية والإقامة وحد 1.2 مليار وون. أمثلة توضح الجزء الخاضع من ربح ...
المالمكافأة انتهاء الخدمة في كوريا: أسباب التسوية المبكرة وحسابهاتحقق من النظام والسبب القانوني وقرار صاحب العمل. راجع ملكية السكن والرعاية الطبي...
المالكيف تقارن حساب ضريبة الميراث وضريبة الهبات في كوريا الجنوبيةقارن خطوات حساب ضريبتي الميراث والهبات في كوريا الجنوبية، وراجع مثال هبة بقيمة K...