韩国退休金提前结算:法定理由、证明材料及金额核对
先区分退休金与退休年金,再核对购房、居住押金、医疗及法院决定等理由,计算税前示例并确认后续任职期间的影响。
韩国退休金的提前结算,不是员工想领取时就能随时领取。应依次确认法定理由、雇主是否同意支付,以及所需证明材料。
先确认自己适用哪一种制度
在实行退休金制度的单位,员工基于法定理由提出申请时,雇主可以在员工正式离职之前结算已累积的退休金。法律使用的是“可以支付”,因此符合法定理由并不等于自动到账。确定给付型和确定缴费型退休年金,与退休金提前结算适用的提取规则不同。先向人事部门和年金机构确认制度类型。
官方依据包括《劳动者退休给付保障法施行令》第3条及政府的生活法律提前结算指南。
需要核对哪些法定理由?
现行框架中的代表情形,包括没有住房所有权的员工以本人名义购房,以及不拥有住房的员工承担用于居住的租赁保证金。该条件核对的是住房所有权,与是否租房居住是不同问题。
医疗情形还需要同时看其他条件:本人、配偶或符合条件的受扶养家属因疾病或受伤需要至少6个月疗养,且员工本人承担的医疗费用超过其年度工资总额的12.5%。不能仅因有一张医疗账单就判断符合。
申请前倒推5年以内的破产宣告或个人重整程序开始决定,也属于需要核对的类别。工资峰值制度、符合条件的约定工时缩短、法定工时缩短导致退休金减少,以及官方规定的灾害损失,各有具体条件。
房东没有退还旧押金,与承担居住用途的押金,是不同事实。不要把“押金未退”本身视为新设的独立理由;要看实际情况是否符合无住房所有权员工承担居住押金的法定情形。
在依赖这笔钱之前准备好材料
先询问人事部门,自己适用普通退休金还是DB、DC退休年金。找到法定理由的具体条目,再收集能够证明理由及发生时间的文件,例如住房所有权资料、买卖或租赁合同、医疗费用文件、法院决定等。
按单位表格注明申请理由及希望结算的任职期间,并保存受理记录。付款前应书面确认税前金额、预扣税,以及后续退休金从哪个日期重新累计。
政府生活法律指南列有证明购房和住房所有权情况的文件示例。但不同理由的材料和可申请时间不同,不能只复制文章中的清单。应把官方说明与单位要求对照,再确认缺少哪些证明以及何时提交。
怎样复算一个基础金额?
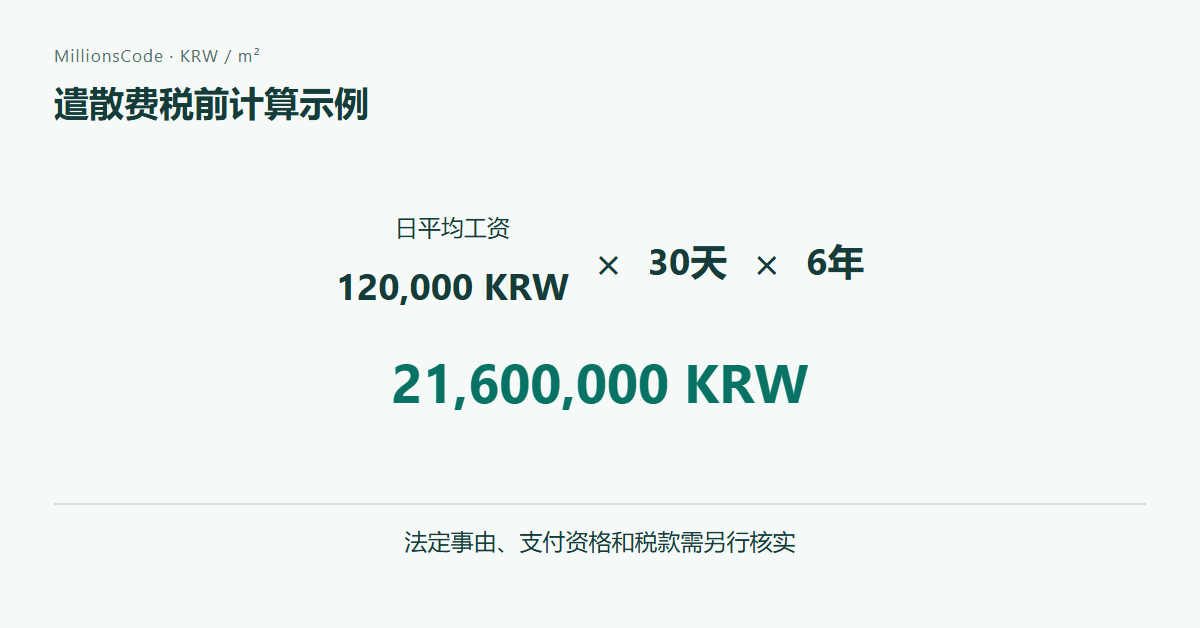
退休金的基本概念是,每连续工作1年对应至少30天平均工资。假设日平均工资为KRW 120,000,本次结算的连续工作期间恰好为6年,税前演算为:
120,000 × 30 × 6 = KRW 21,600,000。
实际平均工资涉及有关事由发生前3个月的工资总额、该期间日历天数、奖金及津贴的计入,以及应排除的期间。退休所得税也要结合任职年数和税务规则计算。因此,这一乘法不是单位正式计算单,也不是实际到账金额。
提前结算后,之后的退休金原则上以已结算期间之后的任职期间为基础继续计算。雇佣关系本身并没有因此结束。应把本次结算的起止日期、税前税后金额和后续计算起点书面确认,防止几年后再次结算时争议。
申请前的三个门槛
分开确认计划类型、理由是否符合第3条还是只是未退回的住房押金,以及截止日前是否有证明和现金。把每项标为已核实或未解决,并书面确认理由、金额和日期。预期援助不是收入,获批前不要转移押金或签约。
实用分析:现金到账与未来影响一起比较
在承诺另一笔付款之前,要确认法条与你的事实一致、材料与期限已经核实,并且单位已接受申请。把税前金额、预扣税和实际入账分开,不要把“符合申请条件”当作“现金已经可用”。
还应比较其他筹资方法及总费用,并了解提前结算会如何影响未来退休金。如果购房或租房合同要求先付款,而单位尚未批准,就要考虑资金不能及时到位的风险。单看今天能拿到多少钱,会漏掉税费、之后的累计方式和付款时间之间的差别。
可用一张简表记录:法定理由、对应证据、材料提交期限、结算任职期间、税前数、预扣税、到账日、后续累计起点。带着同一张表与人事部门核对,比口头问“能否先领”更容易得到明确答复。
续租、一次限制与工资下限
保证金理由并不只适用于搬到新居所。续租同一住房时增加保证金,也可在核对无住房所有权等条件后审查。雇佣劳动部说明,没有增加保证金而仅延长租期,或保证金减少的情况,不符合这一理由。请根据官方续租说明,并列记录旧合同、新合同的保证金及追加付款日。
以居住保证金为理由的提前结算,限定为在同一用人单位工作期间一次。再次搬家不等于次数重新开始。请向人事确认过去结算的日期与理由。这是保证金理由的限制,不能扩大解释为所有法定理由一生只能用一次。依据为施行令第3条第1款第2项。
《劳动基准法》第2条第2款规定,算出的平均工资低于通常工资时,应以通常工资作为平均工资。通常工资是依法确定的定期工资基准,不是随意用税后月收入除以天数。假设核实的日平均工资为KRW 110,000,日通常工资为KRW 120,000,结算期间恰好6年,本次比较应采用KRW 120,000。税前示例为KRW 21,600,000,而不是KRW 19,800,000,相差KRW 1,800,000。具体工资项目与实际任职天数仍应由薪资人员核对。
这三项核对日期为2026-09-28。即使保证金增加,也仍须经过单位支付决定与材料审查。
常见问题
Q. 符合法定理由,单位就必须支付吗?
法律规定可以支付。还要经过单位规则和材料审查,不能视为自动付款。
Q. 租房押金没退,是新的独立理由吗?
核对时未在第3条中确认到这种单列理由。应与符合条件的非住房所有者承担居住用途的押金的情形区分。
Q. 任何医疗费用都符合吗?
不是。需同时确认至少6个月疗养、本人负担超过年度工资总额12.5%等法定条件。
Q. 很久以前的破产或个人重整决定也可以吗?
要看是否在申请日往前倒推5年以内,并确认法定决定的具体类型及证明文件。
Q. 提前结算会把工作年资本身清零吗?
不会终止雇佣关系。但计算之后退休金使用的连续工作期间,会从已经结算期间之后重新起算。
Q. 这篇文章能确定我的税费和到账额吗?
不能。工资资料、制度类型、任职期间和税务情况,都需要人事部门、年金机构及相应税务指引核对。
核对日期:2026-09-08。法律及单位制度可能变化,申请时请重新确认正式条文。本文不保证批准或付款。
相关
用公式、前三期、总利息、到期本金和零利率情景,比较KRW 100 000 000、4%、十年贷款的三种还款方式。...
金融住房抵押贷款转贷计算:剩余本金、相同期限与成本回收时点以相同的当前贷款余额和剩余期限,计算转贷节省的利息及初期费用回收时点。通过300个月的假设比较,区分月还款额下降与利息节省。...
金融韩国一户一住宅出售:免税条件与高价住宅应税收益核对家庭、持有与居住及12亿韩元门槛。用例子计算高价住宅纳入征税的收益比例,区分最终税额,并整理费用证明与例外条件。...
金融韩国继承税与赠与税:计算流程及赠与税实例从估值、债务、历史赠与和扣除条件出发,复算KRW 600,000,000赠与的税额,并说明为何不能直接套用到继承税比较。...