贷款还款怎样计算:等额本息、等额本金与到期还本
用公式、前三期、总利息、到期本金和零利率情景,比较KRW 100 000 000、4%、十年贷款的三种还款方式。
假设借款KRW 100 000 000,年利率4%,期限十年,等额本息月供约为KRW 1 012 451。等额本金初期支付更多,但总利息较少;期间只付利息的贷款,到期仍要还KRW 100 000 000本金。
每月付款少,不代表整体成本低。越晚归还本金,就越久保留产生利息的余额。本文提供公式和例子,帮助比较本金、利息与最后一期支付,而不是只依赖计算器按钮。金额单位KRW为韩元,各结果均基于明确假设。
首先必须统一哪些输入?
设本金P=KRW 100 000 000,年利率4%,月利率r=0.04÷12,n=120个月。假设利率不变、每月月底付款,没有宽限期、欠款、提前还款和手续费。这种按月近似忽略每个月天数不同,显示金额四舍五入到整数韩元。
等额本息保持本金与利息合计相同;等额本金保持每期本金相同;只付息、到期还本则在期限内支付利息,到期偿还本金。并非所有产品都提供三种选项。韩国住宅金融公社月还款额工具可以作为摊还计算的另一项参考。
公式和总额是什么?
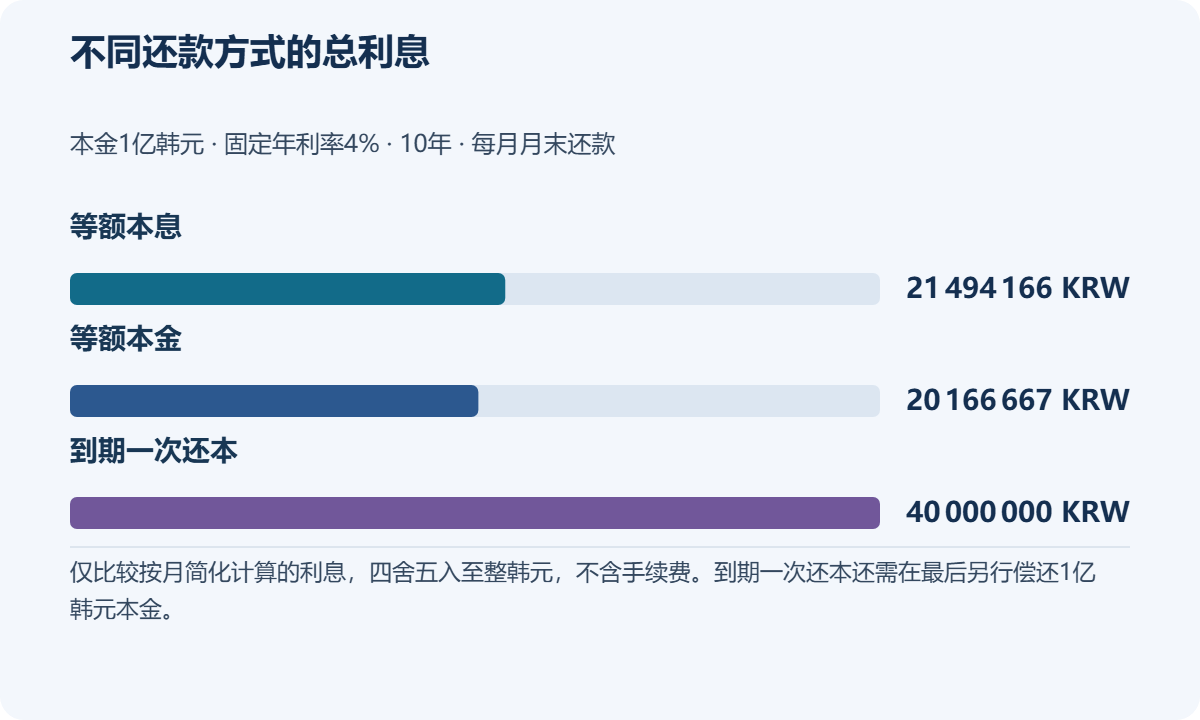
等额本息月供A=P×r÷[1−(1+r)^(-n)]。示例未取整月供为KRW 1 012 451.3816。总利息为A×120−100 000 000,约KRW 21 494 166。如果直接用已取整的显示月供乘120,就会引入取整误差,因此中间计算应保留原精度。
等额本金每月归还P÷n=833 333.3333韩元本金,再加期初余额产生的利息。总利息为P×r×(n+1)÷2=20 166 666.6667韩元。只付息贷款每月利息约KRW 333 333,总利息KRW 40 000 000,到期还须归还全部本金。
| 项目 | 等额本息 | 等额本金 | 只付息、到期还本 |
|---|---|---|---|
| 第一期支付 | KRW 1 012 451 | KRW 1 166 667 | KRW 333 333 |
| 最后一期支付 | 约KRW 1 012 451 | 约KRW 836 111 | 约KRW 100 333 333 |
| 总利息 | KRW 21 494 166 | KRW 20 166 667 | KRW 40 000 000 |
| 含本金总支付 | KRW 121 494 166 | KRW 120 166 667 | KRW 140 000 000 |
这些比较使用同一利率和期限。实际产品利率不同,就应重新计算。等额本金首期比等额本息约高KRW 154 215。因此,即使总利息较少,家庭也需要有足够的初期现金流。显示数字已经取整,不能用整数表格代替全部原始精度计算。
怎样核对前三期?
每月依次计算:利息=期初余额×月利率;已还本金=付款−利息;下一期余额=期初余额−已还本金。等额本息第一期利息为KRW 333 333.3333,本金减少约KRW 679 118.0483。下一期利息应按已经减少的余额计算,而不是仍按原借款金额计算。
| 等额本息期数 | 利息 | 已还本金 |
|---|---|---|
| 1 | 约KRW 333 333 | 约KRW 679 118 |
| 2 | 约KRW 331 070 | 约KRW 681 382 |
| 3 | 约KRW 328 798 | 约KRW 683 653 |
每个单元格分别四舍五入后,相加可能比已取整月供多或少1韩元。贷款机构也可能调整最后一期,以结清剩余余额。逐一追踪这三个步骤,可以理解为什么在还款初期,本金下降看起来比较慢。
选择怎样联系到生活支出?
重视每月支出可预测性时,可以比较等额本息。能承担更高初期支付、并希望更快减少债务时,可以比较等额本金。选择只付息时,应写清楚最后一笔本金来自哪里,而不是只看每月账单小不小。未来转贷审批没有保证,不能把它当成必然资金来源。
实用提醒:在低月供旁边写上剩余本金
假设中的只付息月供比等额本息少约KRW 679 118。但这不是无成本省下的钱,因为第一期等额本息已经归还了同样规模的本金。只记录付款额的家庭预算会隐藏到期风险。请把本月付款、付款后的余额和到期需要的现金放在一起。
提前还款时,要比较能减少的利息、提前还款费用,以及应急资金减少的影响。FSC提前还款费用说明解释了合同日期和实际成本为何重要。不要把历史平均值套用到所有合同。这里的计算不能确认个人借款上限,也不是银行实际应收账单。
常见问题
Q. 条件完全相同时,哪种方式利息最少?
本例是等额本金,因为余额下降更快。但初期支付更高,实际产品的利率也可能不同,因此结论不能脱离假设。
Q. 等额本息表示每月本金相同吗?
不是。保持相同的是本金加利息的合计。随着余额下降,利息减少,本金部分增加。
Q. 只付息贷款的最后一期也只付利息吗?
不是。全部本金和最后一期利息一起到期。本例最后需要约KRW 100 333 333。
Q. 0%时也能直接使用等额本息公式吗?
应单独处理,因为展示的公式会出现分母为零的形式。用本金除以月数,约KRW 833 333,没有利息。
Q. 有宽限期时,表格仍然不变吗?
不一样。宽限期间本金可能不减少,之后却要在更少的月份里还清。要核对宽限期结束后的最高月付款。
Q. 银行表格有一点差异怎么办?
对照合同和银行计划,核查放款日、付款日、计息天数、取整与费用。差异明显时,应要求说明具体计算,而不是直接认定一方正确。
相关
以相同的当前贷款余额和剩余期限,计算转贷节省的利息及初期费用回收时点。通过300个月的假设比较,区分月还款额下降与利息节省。...
金融韩国一户一住宅出售:免税条件与高价住宅应税收益核对家庭、持有与居住及12亿韩元门槛。用例子计算高价住宅纳入征税的收益比例,区分最终税额,并整理费用证明与例外条件。...
金融韩国退休金提前结算:法定理由、证明材料及金额核对先区分退休金与退休年金,再核对购房、居住押金、医疗及法院决定等理由,计算税前示例并确认后续任职期间的影响。...
金融韩国继承税与赠与税:计算流程及赠与税实例从估值、债务、历史赠与和扣除条件出发,复算KRW 600,000,000赠与的税额,并说明为何不能直接套用到继承税比较。...