Cálculos de devolución de préstamos: cuota fija, capital constante y solo intereses
Compare KRW 100 000 000 al 4% durante diez años mediante fórmulas, primeras cuotas, intereses totales, capital final y el caso del tipo cero.
Para KRW 100 000 000 al 4% durante diez años, la cuota constante de capital e intereses es de unos KRW 1 012 451 al mes. El capital constante exige más al principio pero menos intereses totales. Pagando solo intereses, aún debe KRW 100 000 000 de capital al vencimiento.
Una cuota pequeña no implica un coste total pequeño. Retrasar la devolución del capital deja saldo generando intereses más tiempo. Esta guía aporta fórmulas y ejemplos para comparar capital, intereses y pago final sin depender de un botón de calculadora.
¿Qué datos deben coincidir primero?
Use capital P=KRW 100 000 000, tipo anual 4%, tipo mensual r=0.04÷12 y n=120 meses. Suponga tipo constante, pagos a fin de mes, sin carencia, atrasos, amortización anticipada ni comisiones. Esta aproximación mensual ignora la diferente duración de los meses y redondea los importes mostrados a wones enteros.
La cuota fija mantiene constante capital más intereses; el capital constante mantiene constante la parte de capital. En la modalidad de solo intereses, estos se pagan durante el plazo y el capital al vencimiento. No todos los productos ofrecen las tres opciones. La calculadora mensual de la Korea Housing Finance Corporation proporciona otra referencia de amortización.
¿Cuáles son las fórmulas y los totales?
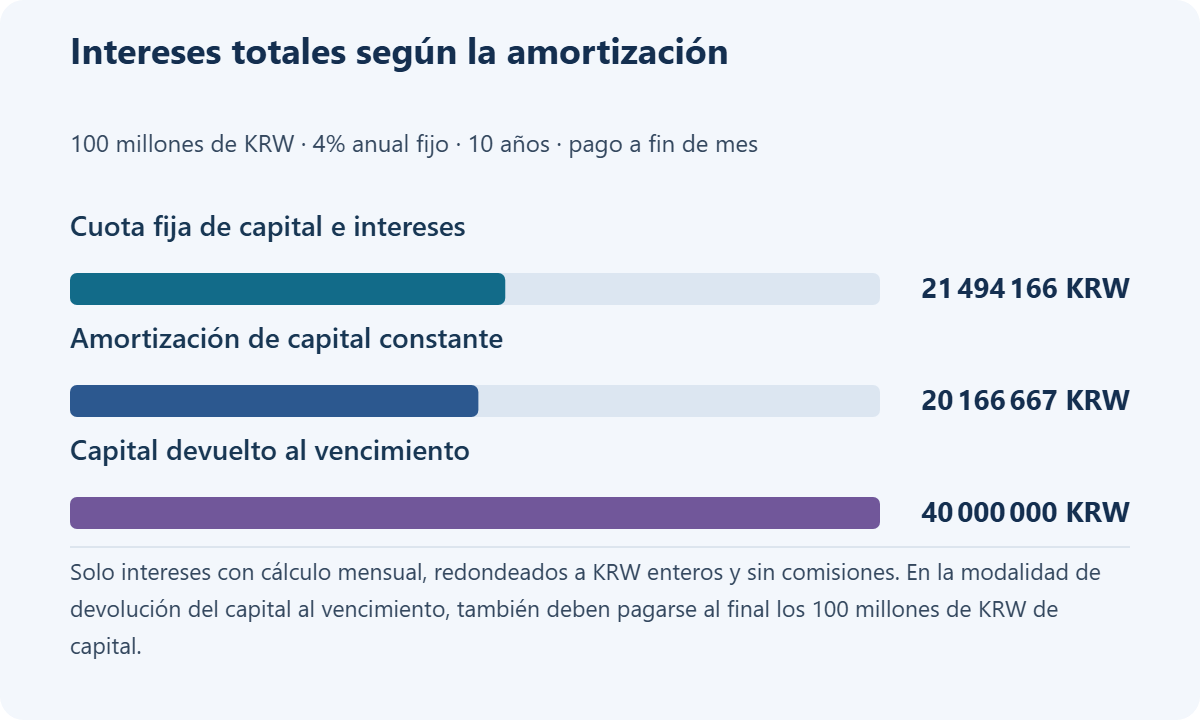
Para cuota fija, A=P×r÷[1−(1+r)^(-n)]. La cuota sin redondear del ejemplo es KRW 1 012 451.3816. El interés total es A×120−100 000 000, aproximadamente KRW 21 494 166. Multiplicar por 120 la cifra redondeada introduce diferencias: conserve los valores sin redondear durante el cálculo.
Con capital constante se devuelve P÷n=833 333.3333 wones de capital mensual más los intereses del saldo inicial del mes. El interés total es P×r×(n+1)÷2=20 166 666.6667 wones. Solo intereses paga unos KRW 333 333 mensuales, KRW 40 000 000 de intereses totales y todo el capital al vencimiento.
| Concepto | Cuota fija | Capital constante | Solo intereses |
|---|---|---|---|
| Primer pago | KRW 1 012 451 | KRW 1 166 667 | KRW 333 333 |
| Último pago | Unos KRW 1 012 451 | Unos KRW 836 111 | Unos KRW 100 333 333 |
| Intereses totales | KRW 21 494 166 | KRW 20 166 667 | KRW 40 000 000 |
| Total con capital | KRW 121 494 166 | KRW 120 166 667 | KRW 140 000 000 |
Los cálculos usan el mismo tipo y plazo. Recalcule si los tipos reales de los productos difieren. El primer pago de capital constante supera la cuota fija en unos KRW 154 215. Pagar menos intereses sigue exigiendo suficiente dinero disponible al inicio.
¿Cómo verificar los tres primeros pagos?
Cada mes calcule intereses=saldo inicial×tipo mensual; capital devuelto=pago−intereses; siguiente saldo=saldo inicial−capital devuelto. En cuota fija, los primeros intereses son KRW 333 333.3333 y la reducción del capital unos KRW 679 118.0483. El interés del mes siguiente usa el saldo reducido.
| Cuota fija, número | Intereses | Capital devuelto |
|---|---|---|
| 1 | Unos KRW 333 333 | Unos KRW 679 118 |
| 2 | Unos KRW 331 070 | Unos KRW 681 382 |
| 3 | Unos KRW 328 798 | Unos KRW 683 653 |
Las celdas redondeadas por separado pueden sumar un won más o menos que la cuota redondeada. El prestamista también puede ajustar la última cuota para liquidar el saldo. Seguir estos tres pasos explica por qué el capital baja lentamente al principio.
¿Cómo relacionar la elección con los gastos de vida?
Compare cuota fija si importa prever el gasto mensual. Compare capital constante si puede afrontar pagos iniciales mayores y valora reducir deuda más rápido. En solo intereses, concrete de dónde saldrá el capital final en vez de mirar únicamente la factura mensual. La aprobación de una refinanciación no está asegurada.
Consejo práctico: escriba el capital pendiente junto a la cuota pequeña
El pago hipotético de solo intereses es unos KRW 679 118 menor que la cuota fija. No es ahorro gratuito: la primera cuota fija reduce el capital en esa cantidad. Un presupuesto que solo muestra pagos oculta el riesgo al vencimiento. Registre juntos el pago del mes, el saldo posterior y el efectivo necesario al final.
Para amortizar antes, compare intereses evitados con comisiones y reducción del fondo de emergencia. La explicación de la FSC sobre comisiones de amortización anticipada muestra por qué importan la fecha contractual y los costes reales. No aplique un promedio histórico a todos los contratos. Estos cálculos no confirman límites de crédito ni facturas reales.
Preguntas frecuentes
Q. ¿Qué modalidad paga menos intereses con condiciones iguales?
Capital constante en este ejemplo, porque el saldo baja más rápido. Exige un pago inicial mayor y los tipos reales de los productos pueden diferir.
Q. ¿Cuota fija significa devolver el mismo capital cada mes?
No. Es constante la suma de capital e intereses. Al bajar el saldo, caen los intereses y aumenta la parte de capital.
Q. ¿El último pago de solo intereses también es solo intereses?
No. Vencen todo el capital y los últimos intereses. El ejemplo exige unos KRW 100 333 333 al final.
Q. ¿La fórmula de cuota fija funciona al 0%?
Trate cero por separado porque la fórmula mostrada toma una forma con denominador cero. Divida capital entre meses: unos KRW 833 333, sin intereses.
Q. ¿Un período de carencia deja igual la tabla?
No. Puede no reducirse el capital durante la carencia y quedar menos meses para devolverlo. Revise el pago máximo después de acabar.
Q. ¿Qué pasa si la tabla del prestamista difiere un poco?
Compare fechas de concesión y pago, días, redondeos y comisiones con el contrato y el calendario de la entidad. Si la diferencia es importante, pida el cálculo.
Relacionado
Iguale saldo actual y plazo restante para calcular ahorro de intereses y recuper...
FinanzasVender una vivienda en Corea: exención y ganancia gravableRevise hogar, tenencia, residencia y el límite de 1200 millones de KRW. Los ejem...
FinanzasIndemnización laboral en Corea: motivos y cálculo del cobro anticipadoConfirme el régimen, los motivos legales, las pruebas y la decisión empresarial....
FinanzasCómo comparar el impuesto sobre sucesiones y donaciones en Corea del SurCompare los cálculos surcoreanos con una donación de KRW 600000000: reducciones,...