Zinsen von Einmalanlage und Ratensparen vergleichen: Einzahlungstermin bis Nettobetrag
Berechnen Sie 260.000 südkoreanische Won Zins und 219.960 netto bei 12 Monatsanfangsraten à 1 Million und 4% einfachem Jahreszins. Vergleichen Sie außerdem andere Zahlungsströme der Einmalanlage und Kosten von Vergünstigungsbedingungen.
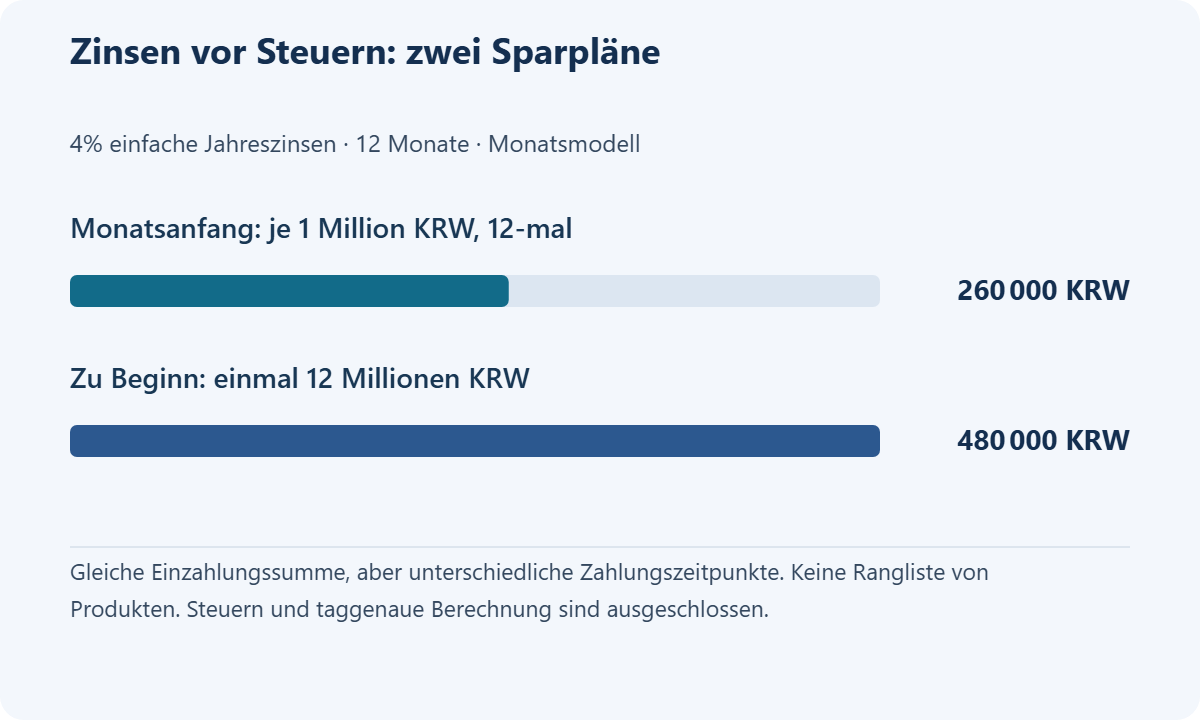
Auch bei gleichem Jahreszins fließt das Geld bei Einmalanlage und Ratensparen zu unterschiedlichen Zeitpunkten ein. Bei 12 Einzahlungen von je 1 Million südkoreanischen Won zum Monatsanfang und 4% einfachem Jahreszins ergibt das Monatsbeispiel 260.000 Won vor und 219.960 Won nach angenommener regulärer Steuer.
12 Millionen südkoreanische Won sofort anzulegen unterscheidet sich davon, monatlich neu verfügbare 1 Million zu sparen. Trennen Sie vorhandenes von künftigem Geld vor dem Zinsvergleich. Die 4% sind eine Rechenannahme, kein aktueller Angebotszins.
Warum unterscheiden sich die Zinsen?
Beim Festgeld verzinst sich die gesamte Einmalanlage von Beginn an. Beim Ratensparen beginnt die Verzinsung mit jeder Einzahlung. Bei 12 Monatsanfangsraten und Fälligkeit am Ende des zwölften Monats läuft die erste Rate im vereinfachten Monatsmodell 12 Monate, die letzte 1 Monat. Allen Raten ein volles Zinsjahr zuzurechnen ist falsch.
Banken können tatsächliche Tage, verspätete Einzahlungen, Schaltjahre und Vertragsregeln berücksichtigen. Hier zählt ein Monat als ein Zwölftel des Jahres, um die Struktur zu vergleichen. Bei Abweichungen in ganzen Won prüfen Sie Zinstage und steuerliches Abschneiden von Bruchteilen.
Was ergeben monatlich 1 Million Won über 12 Monate?
Mit Monatsrate M, Jahreszins r und Ratenzahl n lautet der Bruttozins bei einfachem Monatsanfangs-Ratensparen M×r÷12×n×(n+1)÷2. Ein fehlendes n oder vermischte Jahres- und Monatseinheiten verändern das Ergebnis.
Hier gilt 12+11+…+1=78 Ratenmonate, also 1.000.000×0,04÷12×78=260.000 südkoreanische Won. Eingezahltes Kapital: 12.000.000. Für gewöhnliche steuerpflichtige Einlagenzinsen eines in Südkorea ansässigen Menschen wird Quellensteuer von 15,4% angenommen, aus 14% Einkommensteuer und 1,4% lokaler Einkommensteuer. Daraus folgen 40.040 Steuer, 219.960 Nettozins und 12.219.960 südkoreanische Won Auszahlung. Prüfen Sie die Quellensteuersätze der koreanischen Steuerbehörde und Produktsteuerhinweise.
| Vereinfachte Monatsannahmen | Ratensparen zum Monatsanfang | Einmalanlage zu Beginn |
|---|---|---|
| Einzahlung | Monatlich 1 Million südkoreanische Won, 12-mal | Am ersten Tag 12 Millionen südkoreanische Won |
| Jahreszins und Dauer | 4% · 12 Monate | 4% · 12 Monate |
| Bruttozins | 260.000 südkoreanische Won | 480.000 südkoreanische Won |
| Angenommene Steuer 15,4% | 40.040 südkoreanische Won | 73.920 südkoreanische Won |
| Nettozins | 219.960 südkoreanische Won | 406.080 südkoreanische Won |
| Auszahlung bei Fälligkeit | 12.219.960 südkoreanische Won | 12.406.080 südkoreanische Won |
Die Einmalanlage bringt mehr Zins, weil dasselbe Geld länger angelegt ist. Unterstellen Sie nicht bereits vorhandene, noch unverdiente 12 Millionen Won, um daraus eine grundsätzliche Überlegenheit abzuleiten.
Gleiches Startkapital: auch wartendes Geld verzinsen
Nun seien die ganzen 12 Millionen südkoreanischen Won anfangs vorhanden. Für 1 Jahr zu 4% angelegt ergeben sie 480.000 Bruttozins. Werden monatlich 1 Million zum Monatsanfang in einen 4%-Sparplan verschoben, muss auch der Aufenthaltsort des übrigen Geldes berücksichtigt werden.
| Verwendung derselben anfänglichen 12 Millionen südkoreanischen Won | Bruttozins | Netto bei 15,4% |
|---|---|---|
| Gesamtsumme am ersten Tag zu 4%, 12 Monate | 480.000 südkoreanische Won | 406.080 südkoreanische Won |
| Monatlich 1 Million zum Monatsanfang in 4%-Ratensparen + wartender Saldo zu 2% einfach | 370.000 südkoreanische Won | 313.020 südkoreanische Won |
Der Sparplanzins der zweiten Methode ist 1 Million südkoreanische Won × 0,04 ÷ 12 × (12+11+…+1) = 260.000 südkoreanische Won. Nach der ersten Einzahlung warten 11 Millionen; monatlich sinkt der Betrag um 1 Million. Die Summe der Monatssalden von 66 Millionen Won mal 0,02 ÷ 12 ergibt 110.000 Wartezins, zusammen 370.000 südkoreanische Won.
Tatsächliche Produkte unterscheiden sich durch Tage, Einzahlungsdatum, monatliche Zinszahlung, Zinsänderung und Steuerabrundung. Hier gelten einfache Monatsverzinsung und einheitlich 15,4%; Wartekontozinsen werden nicht wiederangelegt. Für Menschen, die monatlich neu verdientes Gehalt sparen, ist die Einmalanlage von 12 Millionen am ersten Tag möglicherweise keine verfügbare Alternative.
Die Steuerbehörde nennt für gewöhnliche Zinsen 14% nationale Steuer. Die 15,4% sind ein Beispiel einschließlich lokaler Steuer, keine Steuerbefreiung oder persönliche Endbesteuerung. Prüfen Sie Sparplan und Einmalanlage getrennt im Einlagenzinsrechner; wartendes Geld berechnen Sie separat.
Prüfprotokoll: Am 15. September 2026 wurden 12 Einzahlungen und monatliche Wartesalden direkt tabelliert und Gesamteinsatz, Einmalanlage-, Sparplan- und Wartezinsen abgeglichen. Zusatzkäufe zur Erfüllung von Vergünstigungsbedingungen werden für den abschließenden Vergleich getrennt vom Zins notiert.
Bedingungen und Grenzen vor Abschluss prüfen
Markieren Sie Basis- und Höchstzins, Dauer der Vergünstigung, monatliches Einzahlungslimit, Teilabhebungen und Zins bei vorzeitiger Kündigung in Unterlagen desselben Tages. Einlagenschutz ist pro Produkt zu prüfen. Laut südkoreanischer Finanzdienstleistungskommission wurde die Grenze ab 1. September 2025 auf 100 Millionen südkoreanische Won je Person und Finanzinstitut erhöht, einschließlich Kapital und vorgeschriebener Zinsen. Nicht alle Finanzprodukte sind geschützt. Siehe Hinweise zur Einlagensicherung.
Steuerfreiheit, umfassende Besteuerung von Finanzeinkünften, Nichtansässige und Sonderprodukte können vom 15,4%-Beispiel abweichen. Nettowerte bestimmen keine persönliche endgültige Steuerlast. Wer bald benötigtes Geld bindet und früh kündigt, erhält möglicherweise nicht den ursprünglich verglichenen Zins.
Häufige Fragen
Q. Erhalte ich bei 4% Ratensparen 4% auf alle Einzahlungen?
Nicht bei monatlicher Staffelung. Jede Rate zählt nur für ihre Anlagedauer; das Beispiel mit 12 Monatsanfangsraten bringt 260.000 südkoreanische Won brutto.
Q. Ist Monatsende gleichwertig?
Nein. Die Zinsdauer ändert sich. Unterscheiden Sie die Rechnerannahme vom tatsächlichen Überweisungs- und Fälligkeitstag.
Q. Gilt die Formel auch für Zinseszins?
Sie gilt für einfache Zinsen. Zinseszins erfordert eine andere Rechnung mit Kapitalisierungsrhythmus und Einzahlungsterminen.
Q. Warum nicht nur Höchstzinsen vergleichen?
Unerreichbare Vergünstigungen sind nicht Ihr Zins. Vergleichen Sie Basiszins, erreichbare Vorteile und deren laufende Kosten.
Q. Sind bei 100 Millionen Schutz genau 100 Millionen Einzahlung vollständig geschützt?
Die Grenze umfasst vorgeschriebene Zinsen und wird mit anderen geschützten Einlagen desselben Instituts zusammengezählt. Lassen Sie Zinsraum frei.
Q. Warum weicht der Bankauszahlungsbetrag etwas ab?
Prüfen Sie Tageszinsen, verspätete Raten, Steuerbehandlung in ganzen Won und Vertragsunterschiede. Dieses einfache Monatsbeispiel ersetzt nicht den Vertrag.
Vergleichstabelle vor dem Abschluss
Erfassen Sie je Produkt eine Zeile: Produkt | Grundzins und erreichbarer Bonus | tatsächliche Einzahlungs- und Fälligkeitstage | Bruttozins, Steuerannahme und Nettozins | Kündigungszins und Kosten der Bedingungen | Einlagenschutz. 15,4 % ist nur ein Beispielwert, nicht Ihre endgültige Steuer. Vergleichen Sie Festgeld, Sparplan und Zwischenliquidität mit demselben Kapital nur, wenn das Kapital bereits vorhanden ist. Bei Abweichungen durch Tage, Termine oder Rundung gelten Produktbedingungen und Bankrechnung.
Verwandt
Ob Sie Ihren bisherigen Silson-Tarif behalten oder zur 5. Generation wechseln, e...
Lebenshaltungskosten und FinanzenMobilfunktarif wechseln: die tatsächlichen Kosten über 12 Monate vergleichenVergleichen Sie Behalten, sofortigen Wechsel und späteren Wechsel mit Rückforder...
Lebenshaltungskosten und FinanzenEuro für die Reise: Gesamtkosten, ATM-Gebühren und DCC vergleichenVergleichen Sie die Won-Gesamtkosten für 500 Euro. Rechenbeispiele trennen Wechs...
Lebenshaltungskosten und FinanzenAuslandseinkäufe nach Korea: USD 150, USD 200 und SteuerberechnungFreigrenzen und Zollwert unterscheiden: Ein vollständiges Rechenbeispiel zeigt, ...