定期存款与零存整取利息比较:从存入时间到税后金额
直接计算月初每次存100万韩元、共12次、年利率4%单利零存整取的26万韩元利息及税后219,960韩元。也比较定期存款不同的现金流和优惠条件成本。
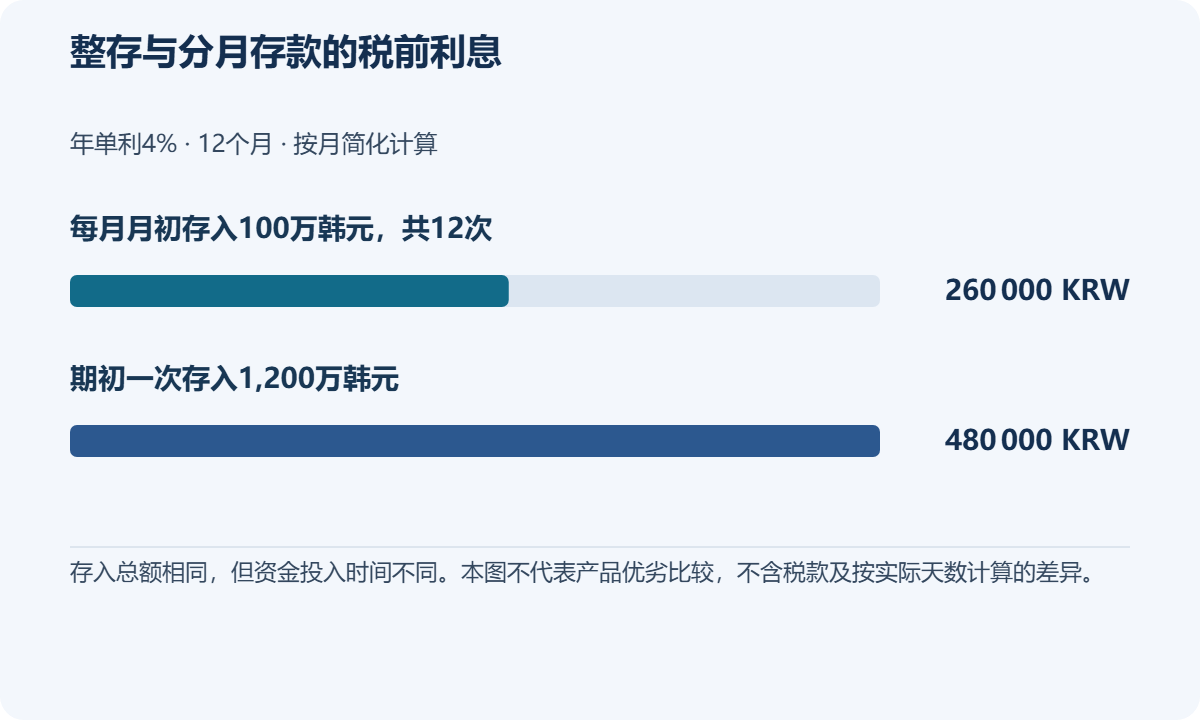
定期存款与零存整取即使年利率相同,资金存入的时间也不同。每月月初存100万韩元(韩国货币),共12次,按年利率4%单利进行月度示例计算,税前利息为26万韩元;假设适用普通税率,税后为219,960韩元。
一开始存入1,200万韩元整笔资金,与每月积攒新获得的100万韩元,起点不同。比较利息前,应先区分“现在已有的钱”和“以后才会有的钱”。下文的4%是为了展示计算而设定的假设,不是当前在售产品利率。
定期存款与零存整取的利息为什么不同?
定期存款从一开始就由整笔存入资金产生利息。零存整取则在每次存入后,才开始计算该笔钱的利息。在月初存入12次、第十二个月月末到期的简化月度计算中,首笔存款赚取12个月利息,最后一笔赚取1个月利息。因此,把所有分期存款都按1年计算利息是错误的。
实际银行可能考虑存入日至到期日之间的天数、延迟存入、闰年及合同条款。这里为了比较结构,将一个月按一年的1/12计算。如果与凭证中以整数韩元列示的金额不同,应核对该产品的计息天数和税额截尾方式。
每月100万韩元、12个月,能算出多少?
设每月存入金额为M,年利率为r,存入次数为n,则月初存入的单利零存整取税前利息为M×r÷12×n×(n+1)÷2。漏掉n,或把年度与月度单位混用,结果都会改变。
本例计息月份合计为12+11+…+1=78,因此1,000,000×0.04÷12×78=260,000韩元。存入本金为12,000,000韩元。假设韩国一般居民的应税存款利息按所得税14%加地方所得税1.4%,合计15.4%预扣,则税额为40,040韩元,税后利息为219,960韩元,到期领取金额为12,219,960韩元。请核对韩国国税厅预扣税率及产品税务说明。
| 简化月度计算条件 | 月初零存整取 | 起初整笔存入的定期存款 |
|---|---|---|
| 存入方式 | 每月100万韩元,共12次 | 首日1,200万韩元 |
| 年利率·期限 | 4%·12个月 | 4%·12个月 |
| 税前利息 | 260,000韩元 | 480,000韩元 |
| 假设税率15.4% | 40,040韩元 | 73,920韩元 |
| 税后利息 | 219,960韩元 | 406,080韩元 |
| 到期领取金额 | 12,219,960韩元 | 12,406,080韩元 |
定期存款利息更高,是因为同样的钱存放了更长时间。不能把尚未赚到的1,200万韩元当作一开始就已拥有,并据此断定定期存款一定更好。
相同起始资金的计算示例:也要加上待存资金的利息
现在假设一开始已拥有全部1,200万韩元。若以4%年利率存定期1年,税前利息为480,000韩元。如果每月月初转100万韩元到4%的零存整取账户,还必须计算尚未转入的钱放在哪里。
| 同样1,200万韩元起始资金的使用方式 | 税前利息 | 假设15.4%税率后的金额 |
|---|---|---|
| 首日全部存入4%定期存款,12个月 | 480,000韩元 | 406,080韩元 |
| 月初每次100万韩元存入4%零存整取 + 待存余额按2%单利计息 | 370,000韩元 | 313,020韩元 |
第二种方式的零存整取利息为100万韩元 × 0.04 ÷ 12 × (12+11+…+1) = 260,000韩元。待存资金在首笔转入后从1,100万韩元开始,每月减少100万韩元。各月余额合计6,600万韩元,乘以0.02 ÷ 12,得到待存资金利息110,000韩元,两部分合计370,000韩元。
实际产品会因计息天数、入账日期、每月付息、利率变化和税额截尾而不同。这里假设按月计算单利、两部分均适用15.4%,且待存账户的利息不再投入计息。对每月从工资中储蓄新收入的人来说,首日存入1,200万韩元定期存款可能并不是可行选项。
韩国国税厅利息预扣税说明列示普通利息的国税为14%。表中的15.4%是包含地方税的示例输入,不代表免税情形或个人最终纳税结果。可用定期存款与零存整取计算器分别核对两种存款部分,待存资金则另算。
核验记录:2026年9月15日,直接计算了12次存入及每月待存余额的表格,并对照总投入资金、定期存款利息、零存整取利息和待存利息。为满足优惠条件而增加的支出,也应与利息分开记录,最后一并比较。
开户前应确认的条件与限制
在同一天的产品说明中标出基础利率、最高利率、优惠维持期限、每月存入上限、能否部分支取及提前解约利率。具体存款是否受保障,需要按产品核实。韩国金融委员会说明,自2025年9月1日起,存款保障上限提高为每家金融机构每人1亿韩元,包含本金及规定利息。并非所有金融产品都属于存款保障对象。请查看韩国金融委员会存款保障说明。
免税、金融所得综合课税、非居民或特殊产品,可能与上述15.4%示例不同。税后数字不能确定个人最终税负。如果连近期要用的钱也锁定存入,导致提前解约,起初用于比较的利率本身可能就不再适用。
常见问题
Q. 零存整取4%,就能获得总存入金额的4%吗?
按月分批存入时不是。每笔钱按实际存放期间计算,因此月初存入12次的示例中,税前利息是26万韩元。
Q. 每月月末存入也一样吗?
不一样。获得利息的时间会改变。要区分计算器的月初假设,与实际自动转账日及到期日。
Q. 复利也用这个公式吗?
上面的公式是单利。复利需要另行计算,纳入利息并入本金的周期和存入时点。
Q. 不能只比较最高利率吗?
无法满足的优惠条件,不是你实际能拿到的利率。应同时比较基础利率、真正可达成的优惠和维持条件的成本。
Q. 保障上限1亿韩元,存1亿韩元就全部受保障吗?
上限还包含规定利息,并与同一家金融机构内其他受保障存款合并计算,因此应把利息余量一起考虑。
Q. 计算结果与银行到期金额略有不同。
请对照按日计息、延迟存入、税额的韩元尾数处理及条款差异。这个简化月度例子不能替代实际合同。
开户前比较表
每个产品填写一行:产品 | 基础利率和可达优惠 | 实际存入日与到期日 | 税前利息、税费假设与税后利息 | 提前支取利率与条件成本 | 是否受存款保障。15.4%只是示例输入,不是个人最终税额。只有一次性资金已经存在时,才用相同本金比较定期存款、定期储蓄和等待资金。若日期、天数或韩元取整造成差异,应以产品条款和银行计算为准。
相关
保留还是转换,不能只看每月保费。请把门诊和住院的自付比例、非报销项目的保障限额、你自己实际花掉的非报销医疗费,以及可以撤销转换的期限放在一起比较。...
生活成本与金融换韩国低价手机套餐能省多少?把违约返还金与家庭折扣算进12个月以韩国手机账单为例,把继续使用、立即转网和等待三个月后转网放在同一十二个月内比较。分别计入优惠到期价格、折扣返还金、家庭与宽带账单增额及设备分期,核对首月现金负...
生活成本与金融欧洲旅行换汇:比较总成本、ATM 手续费与 DCC按取得同样500欧元的韩元总支出比较。用假设计算区分换汇加价、银行卡手续费、ATM固定费用和DCC,并核对最终账单。...
生活成本与金融韩国海淘USD 150与USD 200门槛:完税价格和税费计算示例区分美国发货清单通关与普通进口申报的免税门槛,通过完整示例核对商品价格、当地配送费、国际运费,以及关税和增值税的计算方法。...