Как сравнивать проценты по вкладу и накопительному вкладу: от дат взносов до суммы после налога
Рассчитываем 260 тысяч южнокорейских вон процентов и 219 960 вон после налога при 12 взносах по 1 миллиону в начале месяца под простые 4% годовых. Сравниваем иной денежный поток единовременного вклада и стоимость льготных условий.
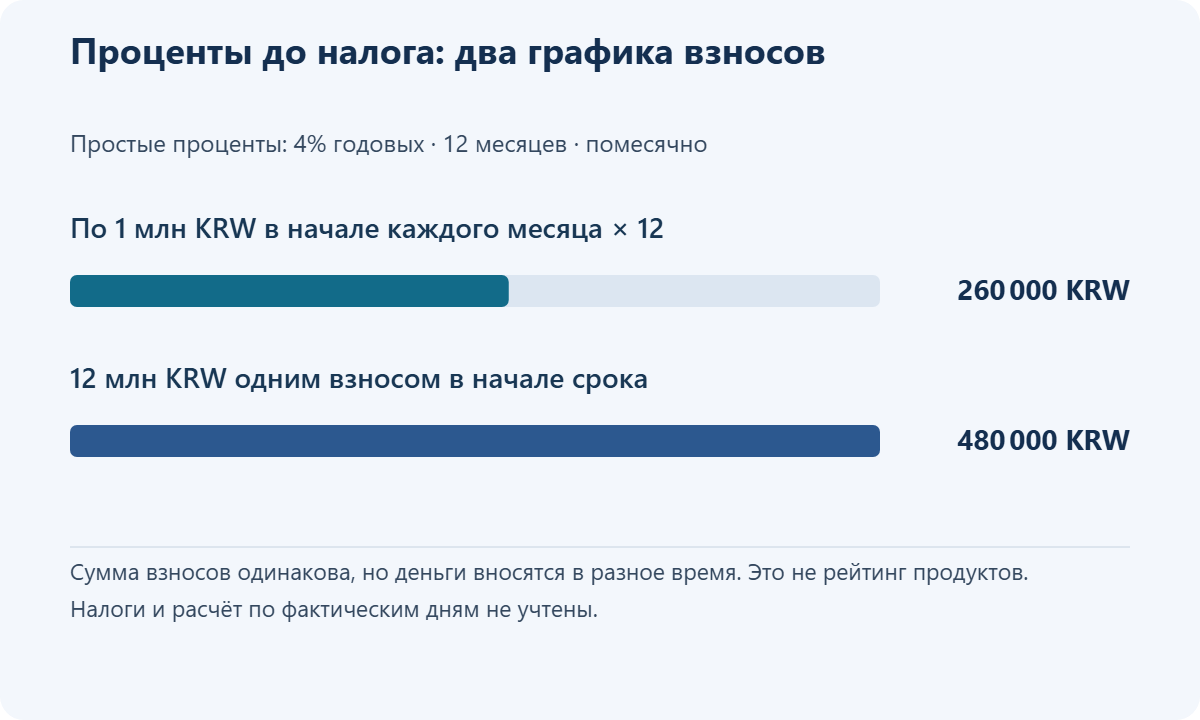
При одинаковой годовой ставке вклад с единовременным взносом и вклад с регулярными взносами отличаются моментом внесения денег. В месячном примере с 12 взносами по 1 миллиону южнокорейских вон в начале месяца и простыми процентами 4% годовых начисляется 260 тысяч южнокорейских вон до налога и 219 960 южнокорейских вон после налога при допущении обычного налогообложения.
Внесение сразу 12 миллионов южнокорейских вон и накопление по 1 миллиону из новых ежемесячных доходов — разные исходные условия. До сравнения процентов отделите «деньги, которые уже есть» от «денег, которые появятся позже». Ставка 4% ниже — допущение для объяснения расчёта, а не ставка продаваемого сейчас продукта.
Почему проценты по срочному и накопительному вкладам отличаются?
На срочном вкладе вся внесённая сумма приносит проценты с самого начала. На вкладе с регулярными взносами расчёт процентов по каждой сумме начинается после её внесения. В упрощённом месячном расчёте с 12 взносами в начале месяца и погашением в конце двенадцатого месяца первый взнос приносит проценты за 12 месяцев, последний — за 1 месяц. Поэтому начислять каждому взносу проценты за полный год неправильно.
В действительности банк может учитывать число дней между взносом и окончанием срока, задержки, високосный год и условия договора. Здесь для сравнения структуры месяц принят за 1/12 года. Если сумма в целых вонах отличается от банковского документа, проверьте подсчёт дней и правила отбрасывания дробной части налога по продукту.
Сколько получится при 1 миллионе южнокорейских вон в месяц за 12 месяцев?
Если месячный взнос — M, годовая ставка — r, число взносов — n, проценты до налога по накопительному вкладу с простыми процентами и взносами в начале месяца равны M×r÷12×n×(n+1)÷2. Если пропустить n или смешать годовые и месячные единицы, результат изменится.
В примере 12+11+…+1=78 месяцев начисления, поэтому 1 000 000×0,04÷12×78=260 000 южнокорейских вон. Внесённый основной капитал — 12 000 000 южнокорейских вон. Для облагаемых процентов обычного резидента Южной Кореи предполагается удержание 15,4%: подоходный налог 14% плюс местный подоходный налог 1,4%. Тогда налог — 40 040 южнокорейских вон, проценты после налога — 219 960 южнокорейских вон, выплата в конце срока — 12 219 960 южнокорейских вон. Проверьте ставки удержания Национальной налоговой службы Южной Кореи и налоговые сведения продукта.
| Условия упрощённого месячного расчёта | Регулярные взносы в начале месяца | Единовременный вклад в начале |
|---|---|---|
| Способ внесения | 1 миллион южнокорейских вон ежемесячно, 12 раз | 12 миллионов южнокорейских вон в первый день |
| Годовая ставка и срок | 4%·12 месяцев | 4%·12 месяцев |
| Проценты до налога | 260 000 южнокорейских вон | 480 000 южнокорейских вон |
| Налог при допущении 15,4% | 40 040 южнокорейских вон | 73 920 южнокорейских вон |
| Проценты после налога | 219 960 южнокорейских вон | 406 080 южнокорейских вон |
| Выплата в конце срока | 12 219 960 южнокорейских вон | 12 406 080 южнокорейских вон |
Единовременный вклад приносит больше процентов потому, что те же деньги размещены дольше. Нельзя считать ещё не заработанные 12 миллионов южнокорейских вон доступными с первого дня и на этом основании объявлять такой вклад безусловно лучшим.
Пример с одинаковым стартовым капиталом: прибавляем проценты на ожидающие деньги
Теперь сравним при условии, что все 12 миллионов южнокорейских вон уже есть в начале. При размещении на 1 год под 4% годовых проценты до налога составят 480 000 южнокорейских вон. Если переводить по 1 миллиону в начале месяца на накопительный вклад под 4%, нужно учесть также место хранения ещё не переведённых денег.
| Использование одинаковых начальных 12 миллионов южнокорейских вон | Проценты до налога | После налога при допущении 15,4% |
|---|---|---|
| Вся сумма в первый день под 4%, 12 месяцев | 480 000 южнокорейских вон | 406 080 южнокорейских вон |
| По 1 миллиону южнокорейских вон в начале месяца под 4% + простые проценты 2% на ожидающий остаток | 370 000 южнокорейских вон | 313 020 южнокорейских вон |
Во втором варианте проценты накопительного вклада: 1 миллион южнокорейских вон × 0,04 ÷ 12 × (12+11+…+1) = 260 000 южнокорейских вон. После первого взноса ожидающие деньги составляют 11 миллионов южнокорейских вон и ежемесячно уменьшаются на 1 миллион. Сумма месячных остатков — 66 миллионов южнокорейских вон. Умножение на 0,02 ÷ 12 даёт 110 000 южнокорейских вон процентов ожидания, а общий итог — 370 000 южнокорейских вон.
Реальные продукты отличаются подсчётом дней, датами внесения, ежемесячными выплатами процентов, изменениями ставки и округлением налога вниз. Здесь предполагаются простые месячные проценты и одинаковые 15,4%; проценты на ожидающем счёте не реинвестируются. Для человека, который каждый месяц откладывает новые деньги из зарплаты, вклад 12 миллионов южнокорейских вон в первый день может быть недоступным вариантом.
Разъяснение Национальной налоговой службы об удержании налога с процентов указывает национальный налог 14% для обычных процентов. Табличные 15,4% — пример с местным налогом, а не обозначение освобождения от налога или окончательного индивидуального налогообложения. Используйте калькулятор процентов по единовременному и накопительному вкладам для каждого вклада отдельно, а ожидающие деньги рассчитайте дополнительно.
Запись о проверке: 15 сентября 2026 года была непосредственно рассчитана таблица 12 взносов и ежемесячных ожидающих остатков. Сверены общая внесённая сумма, проценты единовременного вклада, накопительного вклада и ожидающих денег. Дополнительные траты ради льготных условий также записывайте отдельно от процентов для окончательного сравнения.
Условия и ограничения, которые нужно проверить перед открытием
В описаниях на одну и ту же дату отметьте базовую и максимальную ставки, срок сохранения льгот, месячный лимит взносов, возможность частичного снятия и ставку при досрочном закрытии. Защиту средств проверяйте для конкретного продукта. Комиссия по финансовым услугам Южной Кореи сообщает, что с 1 сентября 2025 года лимит защиты вкладов повышен до 100 миллионов южнокорейских вон на человека в одной финансовой организации, включая основной капитал и предусмотренные проценты. Защита распространяется не на все финансовые продукты. См. разъяснение Комиссии о защите вкладов.
Освобождение от налога, совокупное налогообложение финансового дохода, нерезидентство и специальные продукты могут отличаться от примера 15,4%. Сумма после налога не определяет окончательную личную налоговую нагрузку. Если связать вкладом деньги, которые скоро понадобятся, и закрыть его досрочно, первоначально сравниваемая ставка может вообще не применяться.
Частые вопросы
Q. При ставке накопительного вклада 4% я получу 4% от всех взносов?
Не при внесении по месяцам. Каждая сумма учитывается за срок её размещения; в примере с 12 взносами в начале месяца проценты до налога — 260 тысяч южнокорейских вон.
Q. Если вносить в конце каждого месяца, результат тот же?
Нет. Меняется срок начисления процентов. Различайте допущение калькулятора о начале месяца и реальные даты автоперевода и окончания срока.
Q. Эта формула подходит и для сложных процентов?
Формула выше — для простых процентов. Для сложных нужен другой расчёт с учётом периодичности прибавления процентов к капиталу и дат взносов.
Q. Почему нельзя сравнивать только максимальные ставки?
Недостижимые условия льготы не дают вам эту ставку. Сравните базовую ставку, реально доступные льготы и расходы на выполнение условий.
Q. При защите 100 миллионов южнокорейских вон вклад на 100 миллионов будет защищён полностью?
Лимит включает и предусмотренные проценты. Учитываются также другие защищённые вклады в той же организации, поэтому оставьте запас для процентов.
Q. Расчёт немного отличается от банковской выплаты в конце срока.
Сверьте ежедневное начисление, задержки взносов, обработку долей воны в налоге и условия договора. Этот упрощённый месячный пример не заменяет реальное соглашение.
Таблица сравнения перед открытием вклада
Заполните по строке: продукт | базовая ставка и достижимая надбавка | фактические даты внесения и погашения | начисленные проценты, налоговое допущение и сумма после налога | ставка досрочного расторжения и стоимость условий | защита вклада. 15,4% — пример ввода, а не ваш окончательный налог. Сравнивайте вклад, регулярные накопления и свободные деньги по одному капиталу только при наличии всей суммы. При расхождении из-за дат, дней или округления используйте условия продукта и расчёт банка.
Похожее
Сохранить действующий договор сильсон или перейти на 5-е поколение нельзя решать...
Расходы на жизнь и финансыВыгодно ли перейти на корейский MVNO: расчёт расходов за 12 месяцевСравните сохранение тарифа, переход сейчас и ожидание: промопериод, возврат скид...
Расходы на жизнь и финансыЕвро для поездки: полная стоимость, комиссии банкомата и DCCСравните полную сумму вон за одинаковые 500 евро. Условные расчёты разделяют обм...
Расходы на жизнь и финансыПокупки из-за рубежа в Корею: пороги USD 150 и USD 200 и расчёт налоговРазберите разницу между порогом освобождения и таможенной стоимостью. Полный при...