預金と積立預金の利息比較:入金時期から税引後金額まで
月初100万韓国ウォンを12回入金する年4%単利積立の利息26万韓国ウォンと税引後219,960韓国ウォンを直接計算します。預金との資金の流れの違いや優遇条件の費用も比較します。
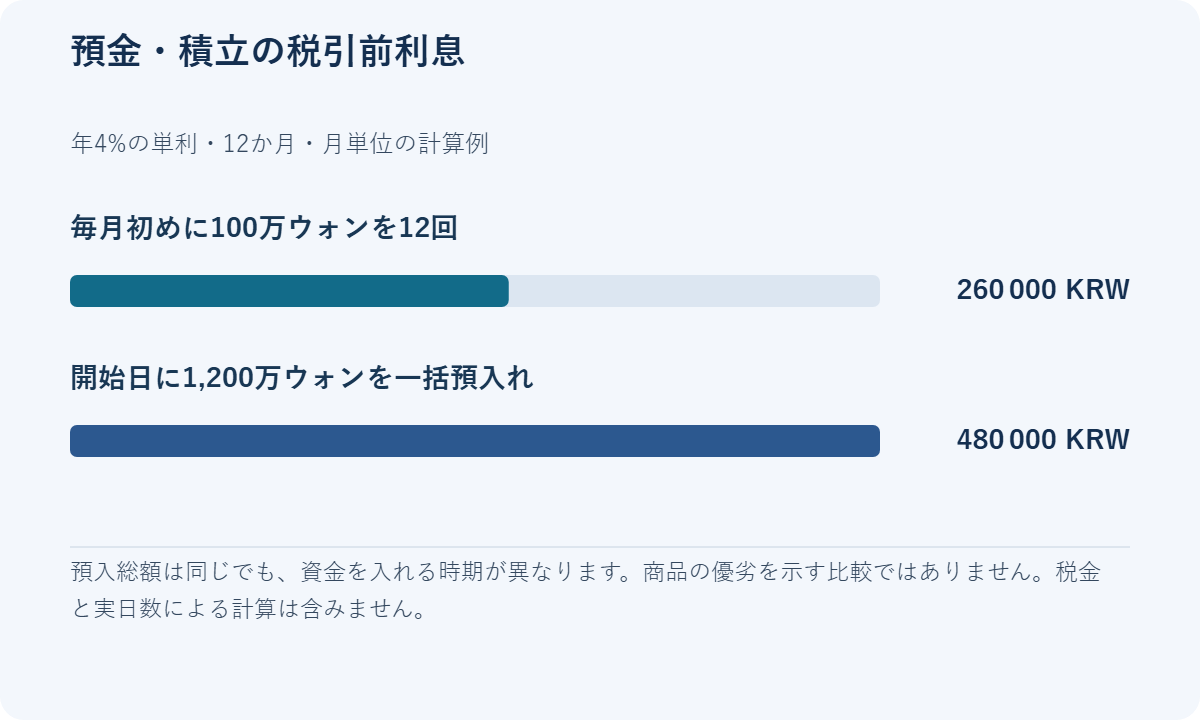
一括で預ける預金と積立預金は、同じ年利でも入金時期が異なります。月初に100万韓国ウォンずつ12回、年4%の単利で積み立てる月単位の例では、利息は税引前26万韓国ウォン、一般課税の仮定で税引後219,960韓国ウォンです。
最初から1,200万韓国ウォンを預ける場合と、毎月生まれる100万韓国ウォンを貯める場合では出発条件が違います。比較前に「今あるお金」と「これから生まれるお金」を分けてください。以下の4%は計算を示す仮定で、販売中の商品の金利ではありません。
定期預金と積立預金で利息が違うのはなぜですか?
定期預金は、預けたまとまったお金全体が最初から利息を生みます。積立預金は入金のたびに、そのお金の利息計算が始まります。月初に12回入金し、12か月目末に満期となる月単位の単純計算では、最初の入金は12か月、最後は1か月の利息を得ます。すべての積立金に1年分の利息を付ける計算は誤りです。
実際の銀行は入金日から満期までの日数、入金遅延、うるう年、約款を反映する場合があります。ここでは構造比較のため1か月を1年の12分の1で計算します。受取書のウォン単位額と違う場合は、商品の日数計算と税額切捨て方法を確認してください。
月100万韓国ウォン・12か月ならいくらですか?
月入金額M、年利r、入金回数nとすると、月初単利積立の税引前利息はM×r÷12×n×(n+1)÷2です。nを抜いたり年と月の単位を混ぜたりすると結果が変わります。
この例では12+11+…+1=78か月分なので、1,000,000×0.04÷12×78=260,000韓国ウォンです。入金元本は12,000,000韓国ウォンです。一般的な韓国居住者の課税預金利息について、所得税14%と地方所得税1.4%を合わせた15.4%の源泉徴収を仮定すると、税40,040韓国ウォン、税引後利息219,960韓国ウォン、満期受取額12,219,960韓国ウォンです。韓国国税庁の源泉徴収税率と商品の税案内を確認してください。
| 月単純計算の条件 | 月初積立 | 最初に預ける預金 |
|---|---|---|
| 入金方法 | 毎月100万韓国ウォン、12回 | 初日1,200万韓国ウォン |
| 年利・期間 | 4%・12か月 | 4%・12か月 |
| 税引前利息 | 260,000韓国ウォン | 480,000韓国ウォン |
| 税15.4%の仮定 | 40,040韓国ウォン | 73,920韓国ウォン |
| 税引後利息 | 219,960韓国ウォン | 406,080韓国ウォン |
| 満期受取額 | 12,219,960韓国ウォン | 12,406,080韓国ウォン |
預金側の利息が大きいのは、同じお金が長く入っているためです。まだ稼いでいない1,200万韓国ウォンを最初から持っていると見なして、預金が必ず良い商品だと結論づけてはいけません。
同じ開始資金の計算例:待機資金の利息も加えます
初めに1,200万韓国ウォンをすべて持っている条件で比較します。年4%の預金に1年預けると税引前利息は480,000韓国ウォンです。月初に100万韓国ウォンずつ4%の積立へ移すなら、まだ移していないお金の置き場所まで計算します。
| 同じ開始資金1,200万韓国ウォンの使い方 | 税引前利息 | 15.4%仮定の税引後 |
|---|---|---|
| 初日に全額4%預金、12か月 | 480,000韓国ウォン | 406,080韓国ウォン |
| 月初100万韓国ウォンずつ4%積立 + 待機残高2%単利 | 370,000韓国ウォン | 313,020韓国ウォン |
2つ目の積立利息は100万韓国ウォン × 0.04 ÷ 12 × (12+11+…+1) = 260,000韓国ウォンです。待機資金は最初の入金後1,100万韓国ウォンから始まり、毎月100万韓国ウォンずつ減ります。月別残高合計6,600万韓国ウォンに0.02 ÷ 12を掛けると待機利息110,000韓国ウォン、合計370,000韓国ウォンです。
実際の商品は日数、入金日、毎月の利息支払い、金利変更、税額切捨てで異なります。ここでは月単位単利と共通の15.4%を仮定し、待機口座の利息は再投資しません。毎月の給与から新たなお金を貯める人には、初日の1,200万韓国ウォン預金は選べない場合があります。
韓国国税庁の利息源泉徴収案内は一般利息の国税14%を示しています。表の15.4%は地方税も含む例示入力で、非課税や個人の最終課税結果を意味しません。預金・積立利息計算機で積立と預金をそれぞれ確認し、待機資金は別計算してください。
検証記録:2026年9月15日、12回の入金と毎月の待機残高を直接計算した表を作り、総投入額・預金利息・積立利息・待機利息を照合しました。優遇条件によって増える支出も利息とは別に記載して最終比較します。
加入直前に確認する条件と限界
基本金利と最高金利、優遇維持期間、月入金上限、一部引出し可否、中途解約金利を同じ日付の説明書に印を付けます。預金保護の対象かは商品別に確認します。韓国金融委員会は2025年9月1日から、元本と所定利息を合わせた保護限度を金融会社ごとに1人当たり1億韓国ウォンへ引き上げたと案内しています。全金融商品が対象ではありません。金融委員会の預金保護案内を確認してください。
非課税、金融所得総合課税、非居住者、特別商品は15.4%の例と異なる場合があります。税引後額は個人の最終税負担を確定しません。近く使うお金まで固定して中途解約すると、当初比較した金利そのものが適用されない場合もあります。
よくある質問
Q. 積立4%なら総入金額の4%を受け取れますか?
毎月分けて入金するなら違います。各資金の入っている期間で計算するため、月初12回の例の税引前利息は26万韓国ウォンです。
Q. 月末入金でも同じですか?
違います。利息を得る期間が変わります。計算機の月初仮定と、実際の自動振替日・満期日を区別してください。
Q. 複利もこの式ですか?
上の式は単利です。複利は利息が元本に加わる周期と入金時点を反映した別の計算が必要です。
Q. 最高金利だけ比べてはいけませんか?
達成できない優遇条件は自分の金利ではありません。基本金利、実現可能な優遇、条件維持費を合わせて比べてください。
Q. 保護限度1億韓国ウォンなら、1億預けても全額保護ですか?
限度には所定利息も含まれます。同じ金融会社の他の保護対象預金と合算されるため、利息分の余裕も含めて確認してください。
Q. 計算値と銀行の満期額が少し違います。
日付別利息、入金遅延、税のウォン単位処理、約款の違いを照合してください。この月単純例は実際の約定を置き換えません。
口座開設直前の比較表
商品ごとに商品名 | 基本金利と達成可能な優遇 | 実際の入金日・満期日 | 税引前利息・税の仮定・税引後利息 | 中途解約利率・条件維持費 | 預金保護の対象かを一行で記録します。15.4%は例示入力で、個人の最終税額ではありません。まとまった資金がすでにある場合だけ、定期預金・積立・待機資金を同じ元本で比較します。日付、日数、ウォン単位の切捨てで差が出たら商品説明と契約計算を優先します。
関連
維持か切り替えかは、月々の保険料だけでは決まりません。通院・入院時の自己負担、非給付の補償限度、自分が実際に使っている非給付の医療費、そして切り替えを取り消せる...
生活費と金融韓国の格安SIMへ乗り換えるといくら節約?違約金と家族割を含む12か月比較韓国の携帯料金を、継続・すぐ乗り換え・3か月待って乗り換えの3案で比較します。割引終了後の料金、割引返還金、家族やネットの請求増、端末代を同じ12か月にそろえ、...
生活費と金融欧州旅行の両替:総費用・ATM料金・DCCを比べる同じ500ユーロを得るウォン総額を比較。仮の計算例で両替マージン、カード料金、ATM固定料金とDCCを分け、最終請求まで確認します。...
生活費と金融韓国の海外通販:USD 150・USD 200基準と課税価格・税金の計算例米国発のリスト通関と通常の輸入申告の免税基準を区別。商品代金、現地送料、国際運賃から関税と付加価値税を計算する完全な例を紹介します。...