Cara membandingkan penawaran asuransi mobil di Korea dengan syarat yang sama
Samakan pengemudi, batas pertanggungan, risiko sendiri, dan diskon. Bandingkan premi dengan contoh hitungan serta periksa riwayat klaim dan pengembalian premi.
Membandingkan asuransi mobil di Korea hanya berdasarkan nama perusahaan atau premi rata-rata kelompok usia akan mencampurkan ketentuan yang berbeda. Samakan kendaraan, pengemudi, batas pertanggungan, risiko sendiri, dan asumsi diskon terlebih dahulu. Setelah itu, bandingkan total premi sekaligus perbedaan perlindungannya. Premi tahunan yang lebih rendah belum tentu berarti perlindungan setara dengan biaya lebih murah.
Tetapkan data yang sama sebelum meminta penawaran
Catat nomor registrasi atau model kendaraan, tahun pembuatan dan penggunaannya, tanggal mulai polis, tertanggung yang namanya tercantum dalam polis, siapa saja yang boleh mengemudi, usia pengemudi termuda, serta perkiraan jarak tempuh tahunan. Kemudian samakan pertanggungan tanggung jawab atas cedera dan kerusakan harta pihak lain, cedera diri, kerusakan kendaraan sendiri, kecelakaan dengan kendaraan tanpa asuransi, dan bantuan di jalan.
Titik awal resminya adalah panduan produk dan layanan pada portal asuransi kendaraan milik asosiasi asuransi umum Korea. Ketentuan asuransi wajib dan persyaratan kontrak dapat dibaca dalam informasi resmi undang-undang Korea tentang jaminan ganti rugi kecelakaan kendaraan bermotor. Premi sebenarnya bergantung pada penilaian perusahaan asuransi, kendaraan, dan riwayat pengemudi. Angka rata-rata untuk orang berusia 20-an tidak dapat menggantikan penawaran pribadi. Semua nominal di sini memakai won Korea dengan kode mata uang KRW.
Catat perbedaannya, bukan hanya total premi
Misalkan penawaran A sebesar KRW 780000 per tahun dan penawaran B sebesar KRW 720000. Selisihnya adalah 780000 - 720000 = 60000 KRW. Namun, jika B memiliki batas ganti rugi kerusakan harta pihak lain yang lebih rendah atau ketentuan risiko sendiri yang berbeda untuk kerusakan kendaraan sendiri, keduanya belum setara. Samakan datanya sebelum menganggap KRW 60000 sebagai selisih yang bermakna.
Rumus premi tahunan ÷ 12 menghasilkan nilai bulanan untuk membandingkan anggaran. Ini tidak berarti premi bisa dibayar setiap bulan. Biaya cicilan kartu dan pilihan pembayaran bertahap harus diperiksa terpisah. Jika premi perpanjangan naik, jangan langsung menyimpulkan bahwa satu kecelakaan adalah satu-satunya penyebab. Periksa secara terpisah kelas diskon dan tambahan premi, pelanggaran lalu lintas, nilai kendaraan, cakupan pengemudi, klausul khusus, serta perubahan tarif perusahaan asuransi.
Cara membaca batas pertanggungan dan risiko sendiri
Saat memeriksa batas tanggung jawab atas cedera dan kerusakan harta pihak lain, pertimbangkan kerugian yang mungkin dialami pihak lain dalam kecelakaan serta cakupan yang diwajibkan hukum. Pilihan perlindungan cedera diri dalam asuransi Korea, seperti pertanggungan kecelakaan diri dan pertanggungan cedera dalam polis kendaraan, dapat memiliki cara pembayaran dan batas yang berbeda. Nama yang mirip tidak berarti manfaatnya sama. Untuk kerusakan kendaraan sendiri, baca kejadian yang ditanggung, nilai kendaraan yang diasuransikan, pengecualian, serta risiko sendiri minimum dan maksimum. Risiko sendiri adalah bagian kerugian yang harus Anda bayar.
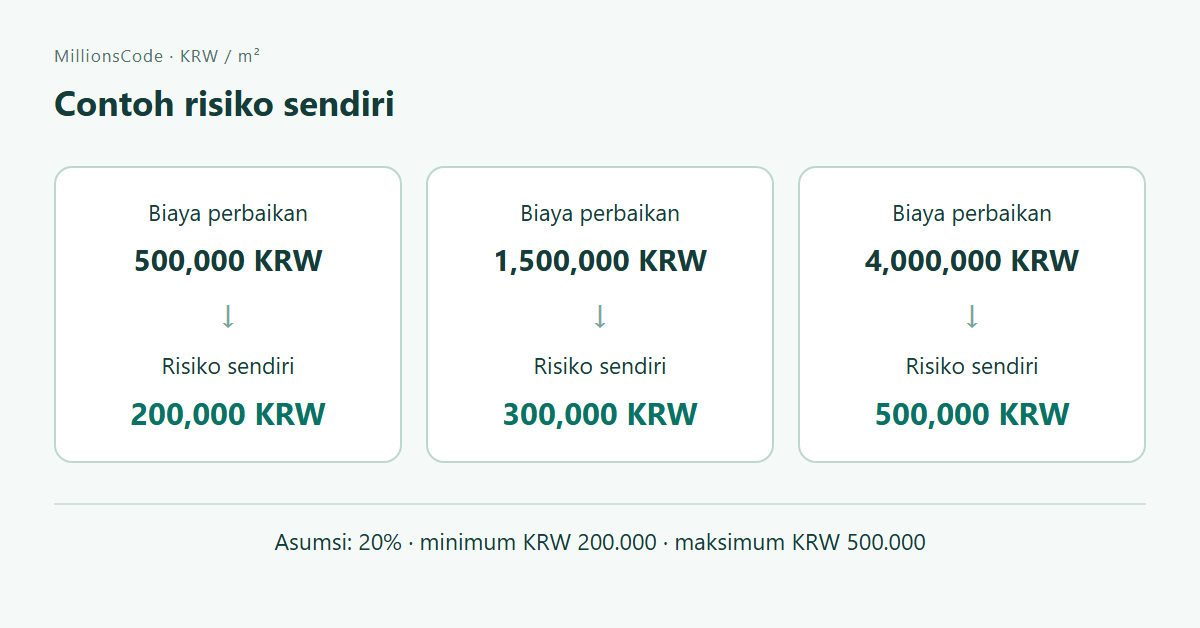
Misalkan risiko sendiri adalah 20% dari biaya perbaikan yang ditanggung, dengan minimum KRW 200000 dan maksimum KRW 500000. Jika biaya perbaikannya KRW 1500000, maka 20% adalah KRW 300000. Karena berada dalam batas yang disepakati, risiko sendiri pada contoh ini adalah KRW 300000. Dengan asumsi yang sama, 20% dari biaya perbaikan KRW 500000 adalah KRW 100000, tetapi batas minimum membuat bagian yang harus dibayar menjadi KRW 200000. Untuk biaya perbaikan KRW 4000000, hasil 20% adalah KRW 800000, tetapi batas maksimum membatasinya menjadi KRW 500000.
Rumusnya adalah min(500000, max(200000, biaya perbaikan × 20%)). Fungsi max memilih nilai yang lebih besar, sedangkan min memilih yang lebih kecil; seluruh nominal memakai KRW. Pembayaran klaim sebenarnya tetap bergantung pada rincian kecelakaan, porsi kesalahan, ketentuan polis, dan penilaian kerugian. Contoh ini bukan janji pembayaran.
Masukkan hanya diskon yang dapat dibuktikan
Diskon jarak tempuh, kamera dasbor, anak, berkendara aman, dan perangkat keselamatan canggih dapat memiliki nama serupa, tetapi bukti, waktu penerapan, dan cara perhitungannya berbeda. Jangan menganggap diskon tahun ini pasti hanya berdasarkan jarak tempuh tahun lalu. Gunakan perkiraan jarak yang realistis dan periksa apa yang terjadi jika terlampaui. Pisahkan potongan saat membeli polis dari kemungkinan pengembalian premi setelah masa polis berakhir.
Minta perusahaan asuransi saat ini memastikan tanggal kecelakaan, jumlah klaim yang dibayarkan, porsi kesalahan, dan status penanganan klaim. Jika mempertimbangkan mengembalikan pembayaran klaim kecil kepada perusahaan agar tambahan premi berkurang, bandingkan jumlah yang harus dikembalikan dengan pengaruhnya terhadap premi mendatang berdasarkan keterangan resmi perusahaan. Mengembalikan klaim tidak selalu lebih hemat.
Mengunci dua penawaran dengan syarat yang sama
Catat untuk A dan B kendaraan, penggunaan dan masa polis; rentang pengemudi dan usia; batas perlindungan; deductible; diskon, kecelakaan dan jarak yang dapat dibuktikan; premi tahunan serta biaya cicilan. Jika input atau batas berbeda, tulis “tunda: syarat berbeda”, bukan “A lebih murah”. Periksa pengajuan dan polis final sebelum membayar.
Langkah praktis: daftar pemeriksaan dan penyimpanan penawaran setara
- Tanggal mulai asuransi, kendaraan, dan penggunaannya sama.
- Tertanggung yang disebut dalam polis, cakupan pengemudi, dan usia minimum sama.
- Batas pertanggungan cedera pihak lain, kerusakan harta pihak lain, cedera diri, dan kerusakan kendaraan sendiri sama.
- Persentase risiko sendiri serta nominal minimum dan maksimum sama.
- Diskon yang dimasukkan sama dan semuanya benar-benar dapat dibuktikan.
- Informasi kecelakaan, pelanggaran lalu lintas, dan jarak tempuh sudah terbaru.
- Premi, pengecualian, bantuan di jalan, dan ketentuan pembayaran klaim sudah disimpan.
Simpan tanggal dan nomor referensi setiap penawaran. Sertakan juga penggunaan kendaraan dan tanggal mulai, tertanggung yang disebut dalam polis, batasan pengemudi dan usia, batas tanggung jawab, pilihan perlindungan cedera diri, persentase risiko sendiri untuk kerusakan kendaraan beserta minimum dan maksimumnya, diskon yang terbukti, jarak tempuh dan riwayat terkini, pengecualian, serta batas layanan bantuan di jalan.
Selisih harga kecil sebaiknya mendorong pemeriksaan ketentuan sebelum langsung membeli. Menyimpan tangkapan layar data yang disepakati membantu melihat apakah penawaran final berikutnya mengubah pertanggungan atau hanya memperbarui harga.
Batasan dan pertanyaan umum
Q. Apakah pengemudi dengan usia sama membayar premi yang mirip?
Belum tentu. Kendaraan, lama dan riwayat kepesertaan asuransi, kecelakaan, pelanggaran, pengemudi yang diizinkan, serta klausul khusus juga berpengaruh.
Q. Apakah saya sebaiknya memilih penawaran termurah?
Bandingkan harga hanya setelah data dan perlindungannya sama. Batas pertanggungan yang lebih rendah atau risiko sendiri yang lebih besar bisa menjadi alasan harganya murah. Periksa penyebabnya terlebih dahulu.
Q. Apakah polis khusus keluarga membolehkan semua kerabat mengemudi?
Periksa definisi keluarga dan syarat usia dalam polis. Jangan menebak siapa yang boleh mengemudi hanya dari nama perlindungannya.
Q. Apakah perkiraan daring merupakan premi final?
Premi bisa berubah setelah pemeriksaan informasi yang diberikan, penilaian risiko, dan verifikasi bukti. Sebelum membayar, periksa ketentuan final dalam formulir pengajuan asuransi.
Q. Apakah premi tahunan dibagi 12 adalah cicilan bulanan sebenarnya?
Tidak. Itu nilai pembanding untuk anggaran bulanan. Periksa biaya cicilan, pilihan jadwal pembayaran, dan ketentuan pembayaran secara terpisah.
Q. Apakah perkiraan pengembalian premi berdasarkan jarak tempuh sudah pasti?
Tidak. Hasilnya bergantung pada ketentuan polis, jarak tempuh sebenarnya, dan bukti yang diserahkan. Catat premi awal dan kemungkinan pengembalian kemudian secara terpisah.
Tanggal peninjauan: 2026-09-08. Hasil asuransi bergantung pada keadaan pribadi dan ketentuan polis yang berlaku. Panduan ini tidak menjamin penerimaan pengajuan, besaran premi tertentu, atau pembayaran klaim.
Terkait
Bandingkan bertahan, pindah sekarang, atau menunggu dengan pengembalian diskon, ...
Biaya hidup dan keuanganMembandingkan bunga deposito dan tabungan berjangka: waktu setoran hingga hasil setelah pajakHitung langsung bunga 260.000 dan hasil bersih 219.960 won Korea Selatan dari 12...
Biaya hidup dan keuanganMenukar euro untuk perjalanan: biaya total, ATM, dan DCCBandingkan total won untuk EUR 500 yang sama. Contoh rekaan memisahkan margin ku...
Biaya hidup dan keuanganBelanja luar negeri ke Korea: ambang USD 150, USD 200, dan hitungan pajakBedakan ambang pembebasan dan nilai pabean. Hitung bea masuk serta PPN melalui c...