कोरिया में एक जैसी शर्तों पर कार बीमा प्रस्तावों की तुलना कैसे करें
चालक, कवर सीमा, खुद चुकाने वाला हिस्सा और छूट समान रखकर प्रीमियम की तुलना करें। गणना के उदाहरण, दुर्घटना इतिहास और दूरी पर वापसी की शर्तें भी जाँचें।
कोरिया में कार बीमा की तुलना केवल कंपनी के नाम या किसी उम्र के औसत प्रीमियम से करने पर अलग-अलग शर्तें आपस में मिल जाती हैं। पहले वाहन, चालक, कवर की सीमा, खुद चुकाई जाने वाली राशि और छूट की धारणाएँ एक जैसी रखें। फिर कुल प्रीमियम और सुरक्षा के अंतर को साथ देखें। कम सालाना प्रीमियम का मतलब अपने आप यह नहीं है कि कम पैसे में उतनी ही सुरक्षा मिल रही है।
प्रस्ताव माँगने से पहले जानकारी तय करें
वाहन का पंजीकरण नंबर या मॉडल, निर्माण वर्ष और इस्तेमाल, बीमा शुरू होने की तारीख, पॉलिसी में नामित बीमित व्यक्ति, गाड़ी चला सकने वाले लोगों का दायरा, सबसे कम उम्र वाले चालक की उम्र और सालाना अनुमानित दूरी लिख लें। इसके बाद दूसरों को लगी चोट और उनकी संपत्ति के नुकसान की देयता का कवर, अपनी चोट का कवर, अपनी गाड़ी के नुकसान का कवर, बिना बीमा वाली गाड़ी से दुर्घटना का कवर और सड़क पर सहायता की शर्तें बराबर रखें।
आधिकारिक शुरुआत के लिए कोरिया के गैर-जीवन बीमा संघ के मोटर बीमा पोर्टल पर उत्पादों और सेवाओं की जानकारी देखें। अनिवार्य बीमा और अनुबंध के नियम मोटर वाहन दुर्घटना के नुकसान की भरपाई सुनिश्चित करने वाले कोरियाई कानून की आधिकारिक जानकारी में मिलते हैं। असली प्रीमियम बीमा कंपनी की जाँच, वाहन और चालक के इतिहास पर निर्भर करता है। इसलिए 20 से 29 साल के लोगों का औसत आपके व्यक्तिगत प्रस्ताव की जगह नहीं ले सकता। यहाँ सभी रकम कोरियाई वॉन में हैं, जिसका मुद्रा कोड KRW है।
कुल प्रीमियम के साथ शर्तों का अंतर भी लिखें
मान लें कि प्रस्ताव A का सालाना प्रीमियम KRW 780,000 और प्रस्ताव B का KRW 720,000 है। अंतर 780,000 - 720,000 = 60,000 KRW है। लेकिन यदि B में दूसरों की संपत्ति के नुकसान की सीमा कम है या अपनी गाड़ी के नुकसान पर खुद चुकाने वाले हिस्से की शर्त अलग है, तो दोनों प्रस्ताव बराबर नहीं हैं। जानकारी एक जैसी करने के बाद ही KRW 60,000 को मायने रखने वाला अंतर मानें।
सालाना प्रीमियम ÷ 12 से मासिक बजट की तुलना के लिए एक राशि निकाली जा सकती है। इसका मतलब यह नहीं कि बीमा का भुगतान हर महीने किया जा सकता है। कार्ड की किस्तों का शुल्क और अलग-अलग हिस्सों में भुगतान की अनुमति अलग से जाँचें। नवीनीकरण पर प्रीमियम बढ़े तो केवल एक दुर्घटना को कारण न मानें। छूट और बढ़ोतरी की श्रेणी, यातायात नियमों का उल्लंघन, वाहन का मूल्य, चालकों का दायरा, विशेष शर्तें और कंपनी की दरों में बदलाव अलग-अलग देखें।
कवर की सीमा और अपनी जेब से देने वाला हिस्सा कैसे पढ़ें
दूसरों की चोट और संपत्ति के नुकसान की सीमाएँ देखते समय दुर्घटना में उन्हें होने वाले नुकसान और कानून के तहत जरूरी कवर को ध्यान में रखें। कोरियाई बीमा में अपनी चोट के लिए व्यक्तिगत दुर्घटना कवर और मोटर वाहन चोट कवर जैसे विकल्पों में भुगतान का तरीका और अधिकतम राशि अलग हो सकती है। केवल मिलता-जुलता नाम देखकर इन्हें एक जैसा न समझें। अपनी गाड़ी के नुकसान के लिए पॉलिसी में शामिल दुर्घटनाएँ, बीमित वाहन का मूल्य, कवर से बाहर की स्थितियाँ और खुद चुकाने वाले हिस्से की न्यूनतम व अधिकतम राशि देखें। खुद चुकाने वाला हिस्सा वह रकम है जो नुकसान होने पर आपको देनी पड़ती है।
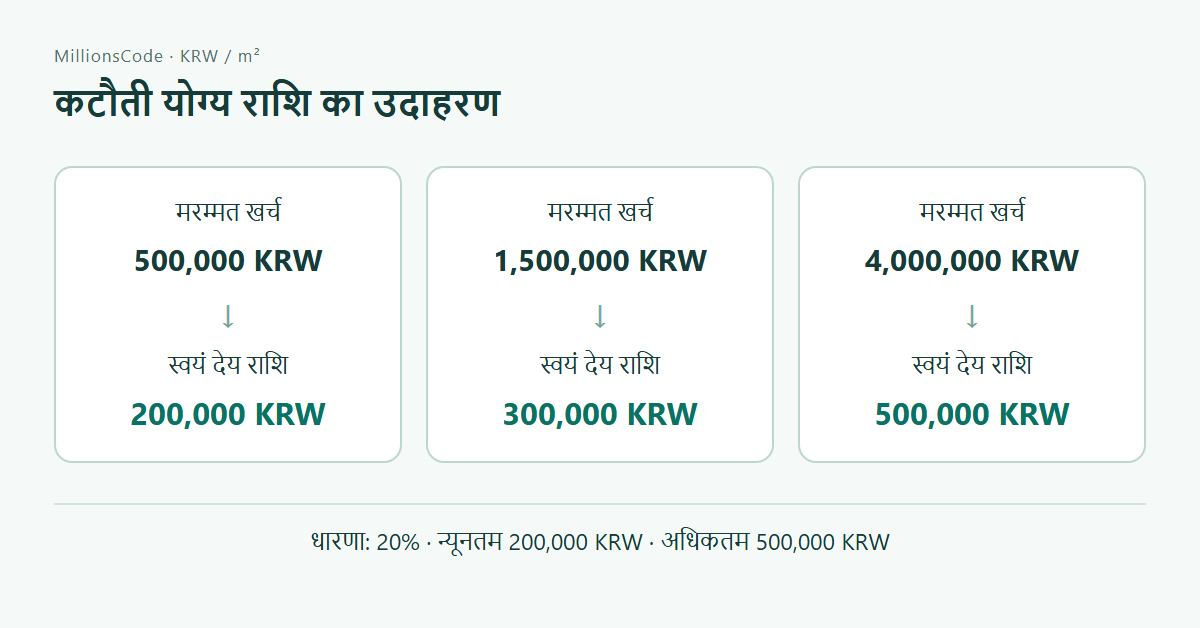
मान लें कि यह हिस्सा कवर के अंतर्गत आने वाले मरम्मत खर्च का 20% है, कम से कम KRW 200,000 और अधिक से अधिक KRW 500,000। मरम्मत खर्च KRW 1,500,000 हो तो 20% की राशि KRW 300,000 बनती है। यह तय सीमा के भीतर है, इसलिए उदाहरण में आपको KRW 300,000 देने होंगे। इन्हीं धारणाओं के साथ KRW 500,000 की मरम्मत का 20% KRW 100,000 है, लेकिन न्यूनतम सीमा के कारण देय हिस्सा KRW 200,000 होगा। KRW 4,000,000 की मरम्मत का 20% KRW 800,000 है, लेकिन अधिकतम सीमा इसे KRW 500,000 तक रखती है।
सूत्र है: min(500,000, max(200,000, मरम्मत खर्च × 20%))। इसमें max बड़ी राशि और min छोटी राशि चुनता है; सारी रकम KRW में है। असली दावे का भुगतान दुर्घटना के विवरण, किसकी कितनी गलती थी, पॉलिसी की शर्तों और नुकसान के आकलन पर निर्भर करता है। यह उदाहरण भुगतान का वादा नहीं है।
केवल वही छूट जोड़ें जिसका प्रमाण दे सकते हैं
कम दूरी चलाने, डैशकैम यानी गाड़ी में लगे कैमरे, बच्चों, सुरक्षित ड्राइविंग और उन्नत सुरक्षा उपकरणों की छूट के नाम मिलते-जुलते हो सकते हैं। फिर भी प्रमाण, लागू होने का समय और हिसाब चुकाने का तरीका अलग हो सकता है। केवल पिछले साल चली गई दूरी देखकर इस साल की छूट पक्की न मानें। इस साल की दूरी का वास्तविक अनुमान लें और सीमा से अधिक चलने पर क्या होगा, यह भी देखें। बीमा लेते समय मिलने वाली छूट और पॉलिसी खत्म होने के बाद संभव वापसी को अलग रखें।
वर्तमान बीमा कंपनी से दुर्घटना की सही तारीख, चुकाई गई दावा राशि, गलती की हिस्सेदारी और दावे की प्रक्रिया की स्थिति की पुष्टि करें। यदि छोटे दावे का पैसा कंपनी को वापस करके आगे का प्रीमियम बढ़ने से बचने या बढ़ोतरी घटाने पर विचार कर रहे हैं, तो कंपनी की आधिकारिक जानकारी के आधार पर वापस की जाने वाली रकम और भविष्य के प्रीमियम में संभावित अंतर की तुलना करें। दावा राशि लौटाना हमेशा फायदेमंद नहीं होता।
समान शर्तों वाले दो अनुमान दर्ज करें
A और B के लिए वाहन, उपयोग और अवधि; चालक-सीमा और आयु; कवरेज सीमा; अपने वाहन की कटौती; प्रमाणित छूट, दुर्घटना और दूरी; वार्षिक प्रीमियम तथा किस्त लागत लिखें। कोई इनपुट या सीमा अलग हो तो “शर्तें अलग हैं, तुलना रोकें” लिखें, “A सस्ता है” नहीं। भुगतान से पहले अंतिम आवेदन और पॉलिसी देखें।
व्यावहारिक मदद: समान शर्तें जाँचें और प्रस्ताव सहेजें
- बीमा शुरू होने की तारीख, वाहन और उसका इस्तेमाल एक जैसे हैं।
- नामित बीमित व्यक्ति, चालकों का दायरा और न्यूनतम उम्र एक जैसी है।
- दूसरों की चोट, उनकी संपत्ति, अपनी चोट और अपनी गाड़ी के नुकसान की कवर सीमाएँ बराबर हैं।
- खुद चुकाने वाले हिस्से का प्रतिशत और न्यूनतम व अधिकतम रकम एक जैसी है।
- केवल प्रमाण दी जा सकने वाली समान छूटें शामिल की गई हैं।
- दुर्घटना, यातायात उल्लंघन और चली गई दूरी की जानकारी ताजा है।
- प्रीमियम के साथ कवर से बाहर की स्थितियाँ, सड़क पर सहायता और भुगतान की शर्तें भी सहेजी गई हैं।
हर प्रस्ताव की तारीख और संदर्भ संख्या रखें। साथ में वाहन का इस्तेमाल और शुरुआत की तारीख, नामित बीमित व्यक्ति, चालक और उम्र की पाबंदियाँ, देयता कवर की सीमाएँ, अपनी चोट के कवर का विकल्प, अपनी गाड़ी के नुकसान पर खुद देने वाले हिस्से का प्रतिशत और न्यूनतम-अधिकतम रकम, प्रमाण वाली छूटें, वर्तमान दूरी और इतिहास, कवर से बाहर की स्थितियाँ तथा सड़क सहायता की सीमाएँ भी सहेजें।
छोटा मूल्य अंतर दिखे तो तुरंत खरीदने के बजाय पहले शर्तें जाँचें। तय की गई जानकारी का स्क्रीनशॉट रखने से बाद में पता चल सकता है कि अंतिम प्रस्ताव ने कवर बदला है या केवल कीमत बदली है।
सीमाएँ और अक्सर पूछे जाने वाले सवाल
Q. क्या एक उम्र के चालकों का प्रीमियम लगभग समान होता है?
जरूरी नहीं। वाहन, कितने समय से बीमा है और उसका इतिहास, दुर्घटनाएँ, नियम उल्लंघन, गाड़ी चला सकने वाले लोग और विशेष शर्तें भी असर डालते हैं।
Q. क्या सबसे सस्ता प्रस्ताव चुनना चाहिए?
कीमत तभी तुलना योग्य है जब जानकारी और सुरक्षा समान हों। कम कवर सीमा या अपनी जेब से ज्यादा रकम देने की शर्त कम कीमत का कारण हो सकती है। पहले उसका कारण जाँचें।
Q. क्या केवल परिवार के लिए बने कवर में कोई भी रिश्तेदार गाड़ी चला सकता है?
पॉलिसी में परिवार की परिभाषा और उम्र की शर्तें देखें। केवल नाम से यह अंदाजा न लगाएँ कि कौन गाड़ी चला सकता है।
Q. क्या ऑनलाइन अनुमान ही अंतिम प्रीमियम है?
दी गई जानकारी, कंपनी की जोखिम जाँच और प्रमाण की पुष्टि के बाद राशि बदल सकती है। भुगतान से पहले बीमा आवेदन की अंतिम शर्तें पढ़ें।
Q. क्या सालाना प्रीमियम को 12 से भाग देने पर मेरी असली मासिक किस्त मिलती है?
नहीं। यह मासिक बजट की तुलना के लिए निकाली गई राशि है। किस्त शुल्क, किस्तों में भुगतान की सुविधा और भुगतान की शर्तें अलग से देखें।
Q. क्या कम दूरी चलाने पर अनुमानित वापसी पक्की छूट है?
नहीं। यह अनुबंध, वास्तव में चली गई दूरी और जमा किए गए प्रमाण पर निर्भर है। शुरुआत का प्रीमियम और बाद में संभव वापसी अलग-अलग लिखें।
जाँच की तारीख: 2026-09-08। बीमा का नतीजा व्यक्तिगत परिस्थितियों और मौजूदा पॉलिसी शर्तों पर निर्भर करता है। यह लेख आवेदन स्वीकार होने, किसी तय प्रीमियम या दावे के भुगतान की गारंटी नहीं देता।
संबंधित
वर्तमान प्लान, तुरंत बदलाव और इंतज़ार की तुलना करें। प्रमोशन खत्म होने का दाम, प...
जीवनयापन खर्च और वित्तएकमुश्त और मासिक जमा के ब्याज की तुलना कैसे करें: जमा करने के समय से कर के बाद राशि तकमहीने की शुरुआत में 1,000,000 दक्षिण कोरियाई वॉन की 12 किस्तों पर वार्षिक 4% साध...
जीवनयापन खर्च और वित्तयूरोप यात्रा का विनिमय: कुल खर्च, ATM शुल्क और DCC तुलनाउसी 500 यूरो के लिए कुल वॉन खर्च तुलना करें। काल्पनिक उदाहरण कार्ड शुल्क, ATM नि...
जीवनयापन खर्च और वित्तकोरिया में विदेशी खरीद: USD 150 और USD 200 की सीमा तथा कर की गणनासूची-आधारित निकासी की सीमा और कर योग्य मूल्य का अंतर समझें। उत्पाद, स्थानीय खर्च...