Kfz-Versicherung in Korea: Angebote bei gleichen Bedingungen vergleichen
Vergleichen Sie Beiträge und Leistungen mit gleichen Fahrerangaben, Deckungssummen, Selbstbeteiligungen und Rabatten. Mit Rechenbeispielen und Prüfliste.
Wer Kfz-Versicherungen in Korea nur nach dem Versicherernamen oder dem Durchschnittspreis einer Altersgruppe vergleicht, vermischt unterschiedliche Bedingungen. Stimmen Sie Fahrzeug, Fahrer, Deckungssummen, Selbstbeteiligung und Rabatte aufeinander ab. Vergleichen Sie dann den Gesamtbeitrag und die Leistungen. Ein niedrigerer Jahresbeitrag allein bedeutet noch keinen gleichwertigen Schutz für weniger Geld.
Legen Sie zuerst einheitliche Angaben fest
Notieren Sie das Kennzeichen oder Fahrzeugmodell, Baujahr und Nutzungsart, den Versicherungsbeginn, die namentlich versicherte Person, den erlaubten Fahrerkreis, das Alter des jüngsten Fahrers und die angenommene jährliche Fahrleistung. Gleichen Sie anschließend die Haftpflichtdeckung für Personen- und Sachschäden, die Absicherung eigener Personenschäden, die Deckung von Schäden am eigenen Fahrzeug, den Schutz bei Unfällen mit unversicherten Fahrzeugen und die Pannenhilfe an.
Ein offizieller Ausgangspunkt ist die Produkt- und Serviceübersicht im Kfz-Versicherungsportal des koreanischen Schadenversicherungsverbands. Die Regeln zur Pflichtversicherung und zu Vertragsanforderungen finden Sie in den offiziellen Informationen zum koreanischen Gesetz zur Sicherstellung des Schadenersatzes bei Kraftfahrzeugunfällen. Der tatsächliche Beitrag hängt von der Prüfung des Versicherers sowie vom Fahrzeug und der Vorgeschichte der Fahrer ab. Ein Durchschnittswert für Menschen in ihren 20ern ersetzt kein persönliches Angebot.
Halten Sie Unterschiede fest, nicht nur den Gesamtbeitrag
Angenommen, Angebot A kostet jährlich KRW 780000 und Angebot B KRW 720000. Der Unterschied beträgt 780000 - 720000 = 60000 KRW. Hat B jedoch eine niedrigere Deckungssumme für Sachschäden oder eine andere Selbstbeteiligung bei Schäden am eigenen Fahrzeug, sind die Angebote nicht unmittelbar vergleichbar. Erst nach Angleichung der Angaben sind die KRW 60000 ein aussagekräftiger Preisunterschied.
Mit Jahresbeitrag ÷ 12 lässt sich ein monatlicher Vergleichswert für das Budget berechnen. Das bedeutet nicht, dass der Beitrag monatlich zahlbar ist. Gebühren für Kreditkartenraten und zulässige Zahlungspläne müssen gesondert geprüft werden. Steigt der Beitrag bei der Verlängerung, führen Sie das nicht allein auf einen Unfall zurück. Prüfen Sie getrennt die Rabatt- und Zuschlagsklasse, Verkehrsverstöße, den Fahrzeugwert, den Fahrerkreis, Sonderklauseln und Tarifänderungen des Versicherers.
Zwei Angebote mit gleichen Bedingungen festhalten
Notieren Sie für A und B in einer Zeile Fahrzeug, Nutzung und Zeitraum, Fahrerkreis und Alter, Deckungsgrenzen, Selbstbeteiligung, nachweisbare Rabatte/Schäden/Fahrleistung sowie Jahresbeitrag und Ratenkosten. Bei einer Abweichung lautet das Ergebnis „Vergleich zurückstellen: Bedingungen verschieden“, nicht „A ist günstiger“. Vor dem Bezahlen Antrag und Bedingungen erneut prüfen.
So prüfen Sie Deckungssummen und Selbstbeteiligung
Bei der Haftpflicht für Personen- und Sachschäden berücksichtigen Sie mögliche Schäden anderer Unfallbeteiligter und den gesetzlich vorgeschriebenen Versicherungsumfang. Die koreanischen Varianten für eigene Personenschäden, etwa Unfallleistungen und die weitergehende Personenschadendeckung im Kfz-Vertrag, können sich in Zahlungsweise und Höchstbeträgen unterscheiden. Ähnliche Namen bedeuten nicht dieselben Leistungen. Bei Schäden am eigenen Fahrzeug prüfen Sie die versicherten Ereignisse, den versicherten Fahrzeugwert, Ausschlüsse sowie die minimale und maximale Selbstbeteiligung in den Bedingungen.
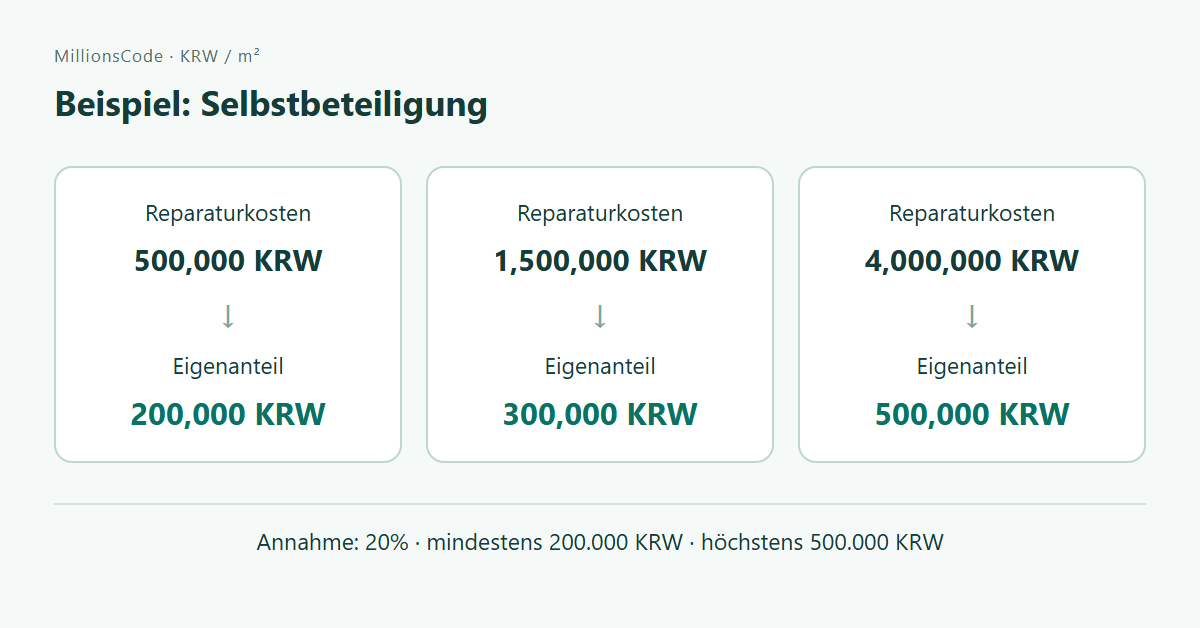
Angenommen, die Selbstbeteiligung beträgt 20% der gedeckten Reparaturkosten, mindestens KRW 200000 und höchstens KRW 500000. Bei Reparaturkosten von KRW 1500000 ergeben 20% einen Betrag von KRW 300000. Dieser liegt innerhalb der vereinbarten Grenzen; die Selbstbeteiligung im Rechenbeispiel beträgt daher KRW 300000. Bei KRW 500000 Reparaturkosten ergeben 20% zwar KRW 100000, doch wegen des Mindestbetrags fallen KRW 200000 an. Bei KRW 4000000 ergeben 20% einen Betrag von KRW 800000, der durch den Höchstbetrag auf KRW 500000 begrenzt wird.
Die Formel lautet min(500000, max(200000, Reparaturkosten × 20%)). Dabei wählt max den größeren und min den kleineren Wert; alle Beträge sind in KRW. Die tatsächliche Entschädigung hängt weiterhin vom Unfallhergang, den Verschuldensanteilen, den Versicherungsbedingungen und der Schadenbewertung ab. Das Beispiel ist keine Leistungszusage.
Berücksichtigen Sie nur nachweisbare Rabatte
Rabatte für geringe Fahrleistung, Dashcam, Kinder, sicheres Fahren oder moderne Sicherheitssysteme können ähnlich heißen, aber unterschiedliche Nachweise, Anwendungszeitpunkte und Abrechnungsregeln haben. Leiten Sie den diesjährigen Rabatt nicht allein aus der Fahrleistung des Vorjahres ab. Setzen Sie eine realistische Fahrleistung an und prüfen Sie, was bei einer Überschreitung passiert. Unterscheiden Sie zwischen einem Nachlass bei Vertragsbeginn und einer möglichen Erstattung nach Vertragsende.
Lassen Sie sich vom aktuellen Versicherer die genauen Unfalldaten, ausgezahlten Versicherungsleistungen, Verschuldensanteile und den Bearbeitungsstand bestätigen. Falls Sie erwägen, eine kleine Versicherungsleistung zurückzuzahlen, um einen Zuschlag zu verringern, vergleichen Sie den Rückzahlungsbetrag anhand offizieller Auskünfte mit den möglichen Auswirkungen auf künftige Beiträge. Eine solche Rückzahlung ist nicht automatisch günstiger.
Praxishilfe: Prüfliste und vergleichbare Angebote sichern
- Versicherungsbeginn, Fahrzeug und Nutzungsart stimmen überein.
- Namentlich versicherte Person, Fahrerkreis und Mindestalter sind gleich.
- Deckungssummen für Personenhaftpflicht, Sachhaftpflicht, eigene Personenschäden und Schäden am eigenen Fahrzeug stimmen überein.
- Prozentsatz sowie Mindest- und Höchstbetrag der Selbstbeteiligung sind gleich.
- Es wurden dieselben tatsächlich nachweisbaren Rabatte eingetragen.
- Angaben zu Unfällen, Verkehrsverstößen und Fahrleistung sind aktuell.
- Neben dem Beitrag sind auch Ausschlüsse, Pannenhilfe und Leistungsbedingungen gespeichert.
Bewahren Sie zu jedem Angebot Datum und Referenznummer auf. Speichern Sie auch Nutzungsart und Versicherungsbeginn, die namentlich versicherte Person, Fahrer- und Altersgrenzen, Haftpflichtsummen, die gewählte Personenschadendeckung, Prozentsatz und Grenzen der Selbstbeteiligung bei eigenen Fahrzeugschäden, nachweisbare Rabatte, aktuelle Fahrleistung und Vorgeschichte sowie Ausschlüsse und Grenzen der Pannenhilfe.
Ein kleiner Preisunterschied ist ein Anlass, die Bedingungen zu prüfen. Er sollte keinen sofortigen Abschluss auslösen. Ein Bildschirmfoto der abgestimmten Angaben hilft später festzustellen, ob das endgültige Angebot die Deckung verändert oder lediglich den Preis angepasst hat.
Grenzen und häufige Fragen
Q. Zahlen gleichaltrige Fahrer ähnliche Beiträge?
Nicht unbedingt. Auch Fahrzeug, Versicherungsdauer und -vorgeschichte, Unfälle, Verkehrsverstöße, erlaubter Fahrerkreis und Sonderklauseln fließen ein.
Q. Sollte ich das billigste Angebot wählen?
Vergleichen Sie den Preis erst, wenn Angaben und Schutz übereinstimmen. Niedrigere Deckungssummen oder eine höhere Selbstbeteiligung können den günstigeren Beitrag erklären. Prüfen Sie zuerst diese Ursache.
Q. Darf bei einem auf die Familie beschränkten Vertrag jeder Verwandte fahren?
Prüfen Sie, wie die Bedingungen „Familie“ definieren und welche Altersgrenzen gelten. Leiten Sie die Fahrberechtigung nicht allein aus der Bezeichnung ab.
Q. Ist ein Online-Angebot bereits der endgültige Beitrag?
Angaben beim Antrag, die Risikoprüfung und die Prüfung von Nachweisen können ihn noch verändern. Lesen Sie vor der Zahlung die endgültigen Bedingungen im Versicherungsantrag.
Q. Ist der Jahresbeitrag geteilt durch 12 meine tatsächliche Monatsrate?
Nein. Das ist ein Vergleichswert für Ihr Monatsbudget. Prüfen Sie Ratengebühren, mögliche Zahlungspläne und Zahlungsbedingungen gesondert.
Q. Ist eine erwartete Erstattung für geringe Fahrleistung garantiert?
Nein. Sie hängt von den Vertragsbedingungen, der tatsächlichen Fahrleistung und den eingereichten Nachweisen ab. Notieren Sie den anfänglichen Beitrag und eine mögliche spätere Erstattung getrennt.
Prüfdatum: 2026-09-08. Das Versicherungsergebnis hängt von den persönlichen Umständen und den aktuellen Vertragsbedingungen ab. Dieser Beitrag garantiert weder die Annahme eines Antrags noch einen bestimmten Beitrag oder eine Versicherungsleistung.
Verwandt
Vergleichen Sie Behalten, sofortigen Wechsel und späteren Wechsel mit Rückforder...
Lebenshaltungskosten und FinanzenZinsen von Einmalanlage und Ratensparen vergleichen: Einzahlungstermin bis NettobetragBerechnen Sie 260.000 südkoreanische Won Zins und 219.960 netto bei 12 Monatsanf...
Lebenshaltungskosten und FinanzenEuro für die Reise: Gesamtkosten, ATM-Gebühren und DCC vergleichenVergleichen Sie die Won-Gesamtkosten für 500 Euro. Rechenbeispiele trennen Wechs...
Lebenshaltungskosten und FinanzenAuslandseinkäufe nach Korea: USD 150, USD 200 und SteuerberechnungFreigrenzen und Zollwert unterscheiden: Ein vollständiges Rechenbeispiel zeigt, ...