Как сравнивать автострахование в Корее на одинаковых условиях
Согласуйте данные водителей, лимиты, франшизу и скидки. Сравните премии на числовых примерах и проверьте историю аварий, возврат за пробег и условия оплаты.
Если сравнивать автострахование в Корее только по названию компании или средней цене для возрастной группы, легко смешать разные условия. Сначала приведите к одному виду данные об автомобиле и водителях, лимиты покрытия, франшизу и предположения о скидках. Затем сопоставьте общую страховую премию и различия в защите. Более низкая годовая цена сама по себе не означает равную защиту за меньшие деньги.
Зафиксируйте одинаковые исходные данные
Запишите регистрационный номер или модель автомобиля, год выпуска и характер использования, дату начала страхования, указанное в полисе застрахованное лицо, круг допущенных водителей, возраст самого младшего водителя и предполагаемый годовой пробег. Затем согласуйте покрытие ответственности за вред здоровью и имуществу других лиц, собственных травм, повреждения своего автомобиля, аварий с незастрахованными автомобилями и помощь на дороге.
Начать можно с официального справочника продуктов и услуг на портале автострахования Корейской ассоциации страховщиков, кроме страхования жизни. Правила обязательного страхования и требования к договору приведены в официальных материалах о корейском законе, обеспечивающем возмещение ущерба от автомобильных аварий. Фактическая премия зависит от оценки страховщика, автомобиля и истории водителей. Средняя цена для людей в возрасте от 20 до 29 лет не заменяет индивидуальный расчёт. Все суммы здесь указаны в корейских вонах с кодом KRW.
Записывайте различия, а не только итоговую премию
Допустим, предложение A стоит KRW 780000 в год, а предложение B — KRW 720000. Разница составляет 780000 - 720000 = 60000 KRW. Но если у B ниже лимит возмещения ущерба чужому имуществу или иначе устроена франшиза по повреждению своего автомобиля, это разные условия. Сначала выровняйте исходные данные. Только после этого KRW 60000 можно считать содержательной разницей в цене.
Формула годовая премия ÷ 12 даёт месячный эквивалент для планирования бюджета. Она не означает, что страховку можно оплачивать ежемесячно. Комиссии за рассрочку по карте и допустимые графики платежей проверяют отдельно. Если при продлении цена выросла, не объясняйте всё одним фактом аварии. По отдельности проверьте класс скидок и надбавок, нарушения ПДД, стоимость автомобиля, круг водителей, особые условия и изменение тарифов страховщика.
Как читать лимиты покрытия и франшизу
Проверяя лимиты ответственности за вред здоровью и имуществу, учитывайте возможные потери других участников аварии и объём обязательного покрытия по закону. Корейские варианты защиты от собственных травм, например покрытие личного несчастного случая и покрытие травм по автомобильному полису, могут различаться способом выплаты и лимитами. Схожие названия не означают одинаковые выплаты. Для повреждения своего автомобиля изучите в договоре перечень покрываемых происшествий, страховую стоимость машины, исключения, минимальную и максимальную франшизу. Франшиза — это часть ущерба, которую вы оплачиваете сами.
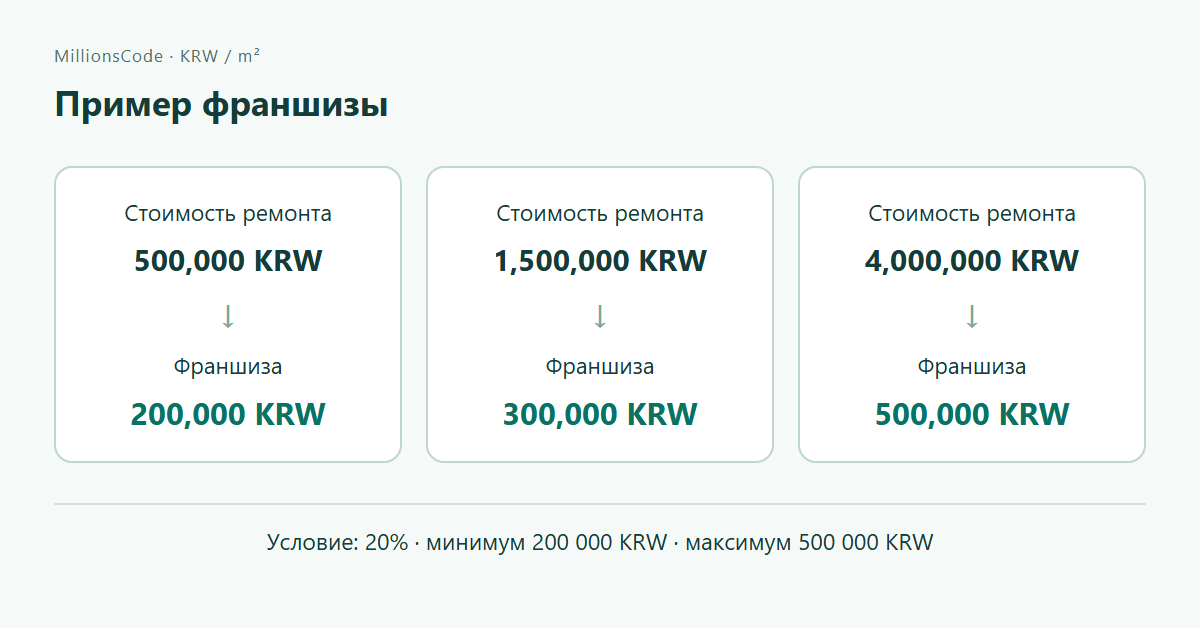
Предположим, франшиза равна 20% покрываемых расходов на ремонт, но не меньше KRW 200000 и не больше KRW 500000. При ремонте за KRW 1500000 величина 20% составляет KRW 300000. Она находится в согласованных пределах, поэтому франшиза в учебном примере равна KRW 300000. При тех же условиях 20% от ремонта за KRW 500000 составляют KRW 100000, но минимальный порог повышает франшизу до KRW 200000. При ремонте за KRW 4000000 величина 20% составляет KRW 800000, но верхний предел ограничивает франшизу суммой KRW 500000.
Формула: min(500000, max(200000, стоимость ремонта × 20%)). Здесь max выбирает большее значение, а min — меньшее; все суммы выражены в KRW. Фактическое урегулирование зависит от обстоятельств аварии, доли вины, условий полиса и оценки ущерба. Этот расчёт не является обещанием выплаты.
Учитывайте только скидки, которые можете подтвердить
Скидки за пробег, видеорегистратор, наличие детей, безопасное вождение и современные системы безопасности могут называться похоже, но требовать разных подтверждений, применяться в разное время и рассчитываться по-разному. Не считайте скидку этого года гарантированной только на основании прошлогоднего пробега. Используйте реалистичный прогноз и проверьте, что произойдёт при его превышении. Отделяйте снижение цены при оформлении от возможного возврата части премии после окончания полиса.
Уточните у действующего страховщика точные даты аварий, выплаченные суммы, долю вины и статус рассмотрения страховых случаев. Если вы думаете вернуть страховщику небольшую выплату, чтобы уменьшить будущую надбавку, сравните возвращаемую сумму с возможным изменением последующих премий по официальным разъяснениям компании. Возврат выплаты не всегда выгоден.
Зафиксируйте два расчёта при одинаковых условиях
Для A и B запишите автомобиль, использование и срок, круг водителей и возраст, лимиты покрытия, франшизу, подтверждаемые скидки/аварии/пробег, годовую премию и рассрочку. При различии данных напишите «сравнение отложено: условия различаются», а не «A дешевле». До оплаты проверьте окончательную заявку и полис.
Практический подход: проверка условий и сохранение предложений
- Дата начала страхования, автомобиль и его использование совпадают.
- Указанное в полисе застрахованное лицо, круг водителей и минимальный возраст одинаковы.
- Лимиты по вреду здоровью других лиц, ущербу их имуществу, собственным травмам и повреждению своей машины совпадают.
- Процент франшизы, её минимум и максимум одинаковы.
- Указаны одни и те же скидки, каждую из которых можно подтвердить.
- Сведения об авариях, нарушениях ПДД и пробеге актуальны.
- Сохранены не только премия, но и исключения, помощь на дороге и условия выплат.
Храните дату и номер каждого предложения. Вместе с ними сохраняйте использование автомобиля и дату начала, указанное застрахованное лицо, ограничения по водителям и возрасту, лимиты ответственности, выбранную защиту от собственных травм, процент и границы франшизы по своей машине, подтверждаемые скидки, текущий пробег и историю, исключения и ограничения дорожной помощи.
Небольшая разница в цене — повод проверить условия перед покупкой. Снимок экрана с согласованными данными поможет понять, изменилось ли в последующем окончательном предложении покрытие или была обновлена только цена.
Ограничения и частые вопросы
Q. Платят ли водители одного возраста примерно одинаково?
Не обязательно. Также учитываются автомобиль, продолжительность и история страхования, аварии, нарушения, допущенные водители и особые условия.
Q. Нужно ли выбирать самое дешёвое предложение?
Сравнивать цену можно только после выравнивания данных и защиты. Более низкий лимит или большая франшиза могут объяснять меньшую стоимость. Сначала проверьте причину.
Q. Позволяет ли семейный полис водить машину любому родственнику?
Посмотрите, как в договоре определяется семья и какие действуют возрастные ограничения. Не делайте вывод о допуске к вождению только по названию покрытия.
Q. Является ли онлайн-расчёт окончательной премией?
Она может измениться после проверки заявленных сведений, оценки риска и подтверждающих документов. До оплаты проверьте окончательные условия заявления на страхование.
Q. Если разделить годовую премию на 12, получится реальный месячный платёж?
Нет. Это эквивалент для сравнения месячного бюджета. Отдельно проверьте комиссии за рассрочку, возможность и график платежей, а также условия оплаты.
Q. Гарантирован ли ожидаемый возврат за небольшой пробег?
Нет. Он зависит от договора, фактического пробега и предоставленных подтверждений. Записывайте первоначальную премию и возможный последующий возврат отдельно.
Дата проверки: 2026-09-08. Результаты страхования зависят от личных обстоятельств и действующих условий полиса. Эта статья не гарантирует принятие заявления, определённую премию или страховую выплату.
Похожее
Сравните сохранение тарифа, переход сейчас и ожидание: промопериод, возврат скид...
Расходы на жизнь и финансыКак сравнивать проценты по вкладу и накопительному вкладу: от дат взносов до суммы после налогаРассчитываем 260 тысяч южнокорейских вон процентов и 219 960 вон после налога пр...
Расходы на жизнь и финансыЕвро для поездки: полная стоимость, комиссии банкомата и DCCСравните полную сумму вон за одинаковые 500 евро. Условные расчёты разделяют обм...
Расходы на жизнь и финансыПокупки из-за рубежа в Корею: пороги USD 150 и USD 200 и расчёт налоговРазберите разницу между порогом освобождения и таможенной стоимостью. Полный при...