एकमुश्त और मासिक जमा के ब्याज की तुलना कैसे करें: जमा करने के समय से कर के बाद राशि तक
महीने की शुरुआत में 1,000,000 दक्षिण कोरियाई वॉन की 12 किस्तों पर वार्षिक 4% साधारण ब्याज से 260,000 का ब्याज और कर के बाद 219,960 दक्षिण कोरियाई वॉन सीधे निकालें। एकमुश्त जमा के अलग नकदी प्रवाह और रियायती शर्तों का खर्च भी तुलना करें।
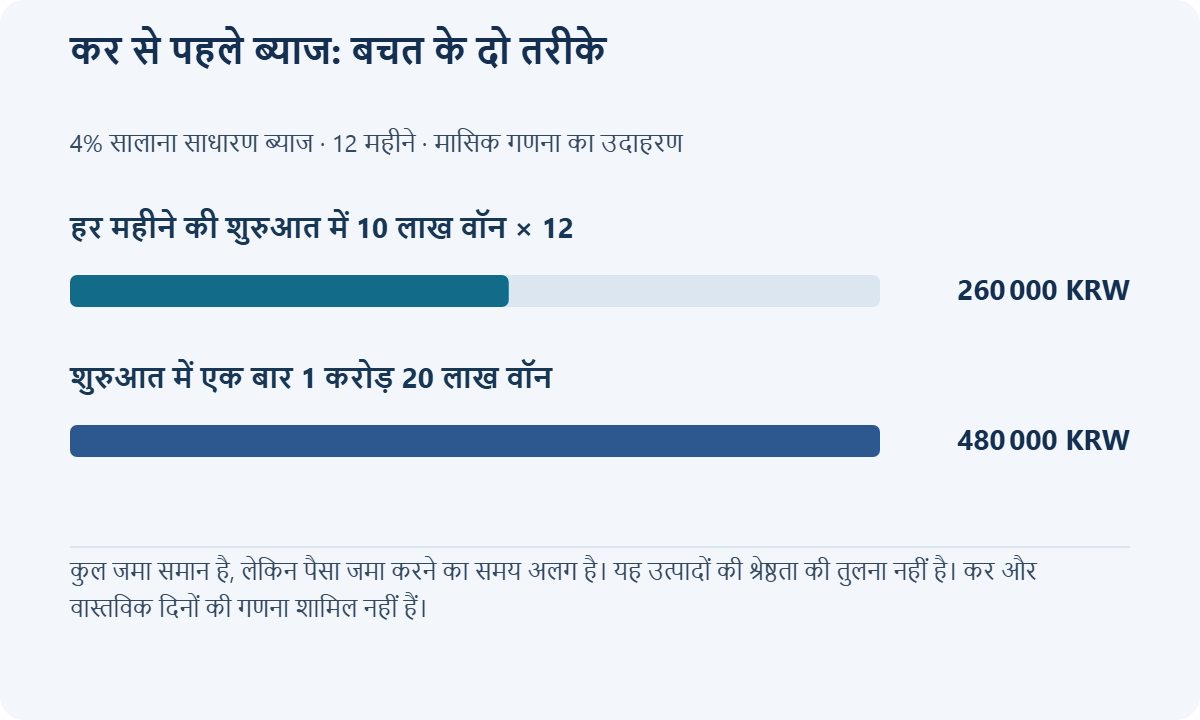
एकमुश्त सावधि जमा और मासिक किस्त वाली बचत में समान वार्षिक दर होने पर भी पैसा जमा होने का समय अलग है। महीने की शुरुआत में 1,000,000 दक्षिण कोरियाई वॉन की 12 किस्तें, वार्षिक 4% साधारण ब्याज मानने पर मासिक उदाहरण का कर-पूर्व ब्याज 260,000 और सामान्य कर धारणा में कर-पश्चात ब्याज 219,960 दक्षिण कोरियाई वॉन है।
शुरू में 12,000,000 दक्षिण कोरियाई वॉन रखना और हर महीने आने वाले 1,000,000 बचाना अलग शुरुआती स्थितियां हैं। ब्याज तुलना से पहले अभी मौजूद और आगे आने वाला पैसा अलग करें। नीचे 4% केवल गणना की धारणा है, किसी मौजूदा उत्पाद की दर नहीं।
सावधि जमा और मासिक जमा का ब्याज अलग क्यों है?
सावधि जमा की पूरी राशि पहले दिन से ब्याज कमाती है। मासिक जमा में हर किस्त का ब्याज उसके जमा होने पर शुरू होता है। महीने की शुरुआत में 12 किस्तें और बारहवें महीने के अंत में परिपक्वता वाली सरल गणना में पहली किस्त 12 महीने और आखिरी 1 महीने ब्याज कमाती है। सभी किस्तों पर पूरे वर्ष का ब्याज लगाना गलत है।
बैंक वास्तविक जमा तारीख से परिपक्वता के दिन, देरी, लीप वर्ष और शर्तें शामिल कर सकता है। यहां संरचना तुलना के लिए महीना वर्ष का 12वां हिस्सा है। रसीद की पूर्ण वॉन राशि अलग हो तो दिन-गणना और कर के अंश हटाने का तरीका देखें।
हर महीने 1,000,000 दक्षिण कोरियाई वॉन के 12 महीने में कितना मिलेगा?
मासिक किस्त M, वार्षिक दर r और किस्त संख्या n हो तो महीने की शुरुआत में साधारण ब्याज का कर-पूर्व सूत्र M×r÷12×n×(n+1)÷2 है। n छोड़ने या वार्षिक-मासिक इकाइयां मिलाने से परिणाम बदलता है।
यहां 12+11+…+1=78 महीने-हिस्से हैं, इसलिए 1,000,000×0.04÷12×78=260,000 दक्षिण कोरियाई वॉन। कुल मूलधन 12,000,000 दक्षिण कोरियाई वॉन है। दक्षिण कोरिया के सामान्य निवासी की करयोग्य जमा पर आयकर 14% और स्थानीय आयकर 1.4%, कुल 15.4% स्रोत कटौती मानने पर कर 40,040, कर-पश्चात ब्याज 219,960 और परिपक्वता राशि 12,219,960 दक्षिण कोरियाई वॉन है। राष्ट्रीय कर सेवा की स्रोत-कटौती दरें और उत्पाद की कर सूचना देखें।
| सरल मासिक गणना की शर्त | महीने की शुरुआत में किस्त जमा | शुरुआत की एकमुश्त जमा |
|---|---|---|
| जमा तरीका | हर महीने 1,000,000 दक्षिण कोरियाई वॉन, 12 बार | पहले दिन 12,000,000 दक्षिण कोरियाई वॉन |
| वार्षिक दर·अवधि | 4%·12 महीने | 4%·12 महीने |
| कर-पूर्व ब्याज | 260,000 दक्षिण कोरियाई वॉन | 480,000 दक्षिण कोरियाई वॉन |
| 15.4% कर धारणा | 40,040 दक्षिण कोरियाई वॉन | 73,920 दक्षिण कोरियाई वॉन |
| कर-पश्चात ब्याज | 219,960 दक्षिण कोरियाई वॉन | 406,080 दक्षिण कोरियाई वॉन |
| परिपक्वता राशि | 12,219,960 दक्षिण कोरियाई वॉन | 12,406,080 दक्षिण कोरियाई वॉन |
एकमुश्त जमा अधिक ब्याज देती है क्योंकि वही पैसा ज्यादा समय जमा है। अभी न कमाए 12,000,000 दक्षिण कोरियाई वॉन शुरू से उपलब्ध मानकर उसे हमेशा बेहतर उत्पाद न कहें।
समान शुरुआती पैसे का उदाहरण: इंतजार कर रहे पैसे का ब्याज भी जोड़ें
शुरू में पूरे 12,000,000 दक्षिण कोरियाई वॉन उपलब्ध मानें। 4% पर 1 वर्ष की जमा का कर-पूर्व ब्याज 480,000 है। हर महीने शुरुआत में 1,000,000 को 4% मासिक जमा में डालें तो बचा पैसा कहां रखा है, यह भी गणना में आएगा।
| समान शुरुआती 12,000,000 दक्षिण कोरियाई वॉन का उपयोग | कर-पूर्व ब्याज | 15.4% धारणा पर कर-पश्चात |
|---|---|---|
| पहले दिन पूरी राशि 4% जमा, 12 महीने | 480,000 दक्षिण कोरियाई वॉन | 406,080 दक्षिण कोरियाई वॉन |
| महीने की शुरुआत में 1,000,000 की 4% किस्त जमा + बची राशि पर 2% साधारण ब्याज | 370,000 दक्षिण कोरियाई वॉन | 313,020 दक्षिण कोरियाई वॉन |
दूसरे तरीके का किस्त ब्याज 1,000,000 दक्षिण कोरियाई वॉन × 0.04 ÷ 12 × (12+11+…+1) = 260,000 दक्षिण कोरियाई वॉन है। पहली किस्त के बाद बची राशि 11,000,000 से शुरू होकर हर महीने 1,000,000 घटती है। मासिक शेषों के योग 66,000,000 दक्षिण कोरियाई वॉन को 0.02 ÷ 12 से गुणा करने पर प्रतीक्षारत राशि का ब्याज 110,000 और दोनों का कुल 370,000 दक्षिण कोरियाई वॉन है।
असली उत्पाद दिन, जमा तारीख, मासिक ब्याज भुगतान, दर बदलाव और कर के अंश हटाने से अलग होंगे। यहां मासिक साधारण ब्याज और समान 15.4% माना है; प्रतीक्षा खाते का ब्याज दोबारा निवेश नहीं होता। वेतन से हर महीने नया पैसा बचाने वाले के लिए पहले दिन 12,000,000 जमा करना संभव विकल्प न हो।
राष्ट्रीय कर सेवा की ब्याज स्रोत-कटौती सूचना सामान्य ब्याज पर राष्ट्रीय कर 14% बताती है। तालिका का 15.4% स्थानीय कर सहित उदाहरण है, कर-मुक्ति या अंतिम व्यक्तिगत कर परिणाम नहीं। जमा और किस्त बचत कैलकुलेटर से दोनों हिस्से अलग जांचें; प्रतीक्षारत पैसा अलग गणना करें।
जांच रिकॉर्ड: 2026 के 9वें महीने की 15 तारीख को 12 जमा और हर महीने बचे पैसे की तालिका बनाकर कुल निवेश, एकमुश्त, किस्त और प्रतीक्षा ब्याज मिलाए गए। रियायती शर्तों से बढ़ने वाला खर्च भी ब्याज से अलग लिखकर अंतिम तुलना करें।
खाता खोलने से ठीक पहले की शर्तें और सीमाएं
एक ही तारीख की पुस्तिका में मूल व अधिकतम दर, रियायत अवधि, मासिक सीमा, आंशिक निकासी और समयपूर्व बंद करने की दर चिह्नित करें। जमा सुरक्षा हर उत्पाद पर जांचें। दक्षिण कोरिया के वित्तीय सेवा आयोग के अनुसार 2025 के 9वें महीने की 1 तारीख से मूलधन और निर्धारित ब्याज मिलाकर प्रति व्यक्ति प्रति वित्तीय कंपनी सीमा 100,000,000 दक्षिण कोरियाई वॉन हुई। सभी वित्तीय उत्पाद संरक्षित नहीं हैं। आयोग की जमा सुरक्षा सूचना देखें।
कर-मुक्ति, वित्तीय आय का समेकित कर, गैरनिवासी और विशेष उत्पाद इस 15.4% से अलग हो सकते हैं। कर-पश्चात राशि अंतिम व्यक्तिगत कर बोझ नहीं तय करती। जल्द जरूरी पैसा बांधकर समयपूर्व बंद करें तो तुलना वाली शुरुआती दर भी लागू न रहे।
आम सवाल
Q. 4% किस्त बचत में कुल जमा का 4% मिलता है?
मासिक किस्तों में नहीं। हर राशि की जमा अवधि से गणना होती है; शुरुआत में 12 किस्तों का कर-पूर्व ब्याज 260,000 दक्षिण कोरियाई वॉन है।
Q. महीने के अंत में जमा करने पर भी समान है?
नहीं। ब्याज अवधि बदलती है। कैलकुलेटर की शुरुआत वाली धारणा को असली ऑटो-ट्रांसफर और परिपक्वता तारीख से अलग रखें।
Q. चक्रवृद्धि ब्याज का भी यही सूत्र है?
यह साधारण ब्याज है। चक्रवृद्धि में ब्याज जुड़ने का अंतराल और जमा समय वाला अलग हिसाब चाहिए।
Q. केवल सबसे ऊंची दर तुलना कर सकते हैं?
न पूरी होने वाली रियायत आपकी दर नहीं है। मूल दर, संभव रियायत और शर्त बनाए रखने का खर्च साथ देखें।
Q. 100,000,000 दक्षिण कोरियाई वॉन की सुरक्षा सीमा में उतना जमा पूरा सुरक्षित है?
सीमा में निर्धारित ब्याज भी है। उसी कंपनी की दूसरी संरक्षित जमा भी जुड़ती हैं; ब्याज की गुंजाइश रखें।
Q. बैंक की परिपक्वता राशि थोड़ी अलग क्यों है?
दैनिक ब्याज, जमा देरी, कर का पूर्ण वॉन समायोजन और शर्तें मिलाएं। यह सरल मासिक उदाहरण असली अनुबंध की जगह नहीं लेता।
खाता खोलने से पहले तुलना तालिका
हर उत्पाद की एक पंक्ति भरें: उत्पाद | आधार दर और मिल सकने वाला बोनस | वास्तविक जमा और परिपक्वता तिथि | सकल ब्याज, कर अनुमान और शुद्ध ब्याज | समय से पहले बंद करने की दर और शर्तों की लागत | जमा सुरक्षा पात्रता। 15.4% केवल उदाहरण है, आपका अंतिम कर नहीं। जमा, किस्त बचत और प्रतीक्षा नकदी को समान मूलधन पर तभी तुलना करें जब एकमुश्त राशि पहले से उपलब्ध हो। तारीख, दिनों या वॉन-राउंडिंग से अंतर हो तो उत्पाद की शर्त और बैंक की गणना मानें।
संबंधित
रखना है या बदलना है, यह सिर्फ़ मासिक प्रीमियम से तय नहीं होता। सह-भुगतान, गैर-कव...
जीवनयापन खर्च और वित्तकोरियाई सस्ते मोबाइल प्लान पर जाएँ या रुकें? जुर्माने सहित 12 महीने का हिसाबवर्तमान प्लान, तुरंत बदलाव और इंतज़ार की तुलना करें। प्रमोशन खत्म होने का दाम, प...
जीवनयापन खर्च और वित्तयूरोप यात्रा का विनिमय: कुल खर्च, ATM शुल्क और DCC तुलनाउसी 500 यूरो के लिए कुल वॉन खर्च तुलना करें। काल्पनिक उदाहरण कार्ड शुल्क, ATM नि...
जीवनयापन खर्च और वित्तकोरिया में विदेशी खरीद: USD 150 और USD 200 की सीमा तथा कर की गणनासूची-आधारित निकासी की सीमा और कर योग्य मूल्य का अंतर समझें। उत्पाद, स्थानीय खर्च...