ऋण चुकौती की गणना: समान किस्त, समान मूलधन और केवल ब्याज
KRW 100 000 000, 4%, दस साल के ऋण को सूत्र, शुरुआती किस्त, कुल ब्याज, अंतिम मूलधन और शून्य दर के मामले से तुलना करें।
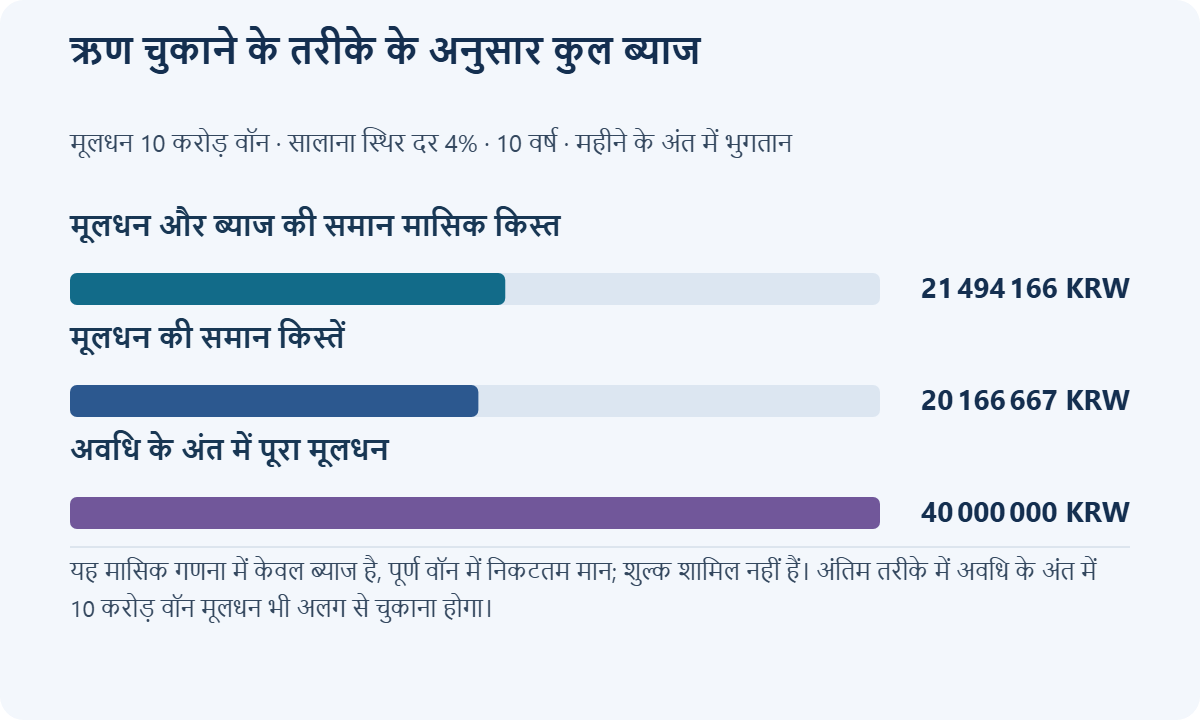
KRW 100 000 000 को 4% पर दस साल में चुकाने के लिए समान मूलधन-ब्याज किस्त लगभग KRW 1 012 451 मासिक है। समान मूलधन में शुरुआत का भुगतान ज्यादा लेकिन कुल ब्याज कम है। केवल ब्याज वाले ऋण में अंत में KRW 100 000 000 मूलधन बाकी रहता है।
छोटा मासिक भुगतान जरूरी नहीं कि छोटी कुल लागत हो। मूलधन देर से लौटाने पर ब्याज पैदा करने वाला बकाया अधिक समय रहता है। यह मार्गदर्शिका मूलधन, ब्याज और अंतिम भुगतान की तुलना के सूत्र व उदाहरण देती है, ताकि केवल कैलकुलेटर के बटन पर निर्भर न रहें।
पहले कौन-से इनपुट समान होने चाहिए?
मूलधन P=KRW 100 000 000, वार्षिक दर 4%, मासिक दर r=0.04÷12 और n=120 महीने लें। दर अपरिवर्तित, महीने के अंत में भुगतान और कोई मोहलत, बकाया किस्त, समयपूर्व भुगतान या शुल्क नहीं मानें। मासिक अनुमान महीनों के अलग दिनों की गिनती नहीं करता। दिखाई गई राशियाँ पूर्ण वॉन तक गोल हैं।
समान किस्त में मूलधन और ब्याज का जोड़ स्थिर है। समान मूलधन में मूलधन का हिस्सा स्थिर है। केवल ब्याज वाले ऋण में अवधि के दौरान ब्याज और अंत में मूलधन लौटाते हैं। हर उत्पाद में तीनों विकल्प नहीं मिलते। कोरिया हाउसिंग फाइनेंस कॉरपोरेशन का मासिक चुकौती उपकरण ऐसे उदाहरणों का अतिरिक्त संदर्भ देता है।
सूत्र और कुल राशि क्या हैं?
समान किस्त में A=P×r÷[1−(1+r)^(-n)]। उदाहरण की बिना गोल किस्त KRW 1 012 451.3816 है। कुल ब्याज A×120−100 000 000, लगभग KRW 21 494 166 है। गोल दिखाई गई संख्या को 120 से गुणा करने पर अंतर आता है, इसलिए बीच की गणना में पूरी परिशुद्धता रखें।
समान मूलधन हर महीने P÷n=833 333.3333 वॉन मूलधन और महीने की शुरुआती बकाया राशि का ब्याज चुकाता है। कुल ब्याज P×r×(n+1)÷2=20 166 666.6667 वॉन है। केवल ब्याज में लगभग KRW 333 333 मासिक, KRW 40 000 000 कुल ब्याज और अंत में पूरा मूलधन चुकाना है।
| मद | समान किस्त | समान मूलधन | केवल ब्याज |
|---|---|---|---|
| पहला भुगतान | KRW 1 012 451 | KRW 1 166 667 | KRW 333 333 |
| अंतिम भुगतान | लगभग KRW 1 012 451 | लगभग KRW 836 111 | लगभग KRW 100 333 333 |
| कुल ब्याज | KRW 21 494 166 | KRW 20 166 667 | KRW 40 000 000 |
| मूलधन सहित कुल | KRW 121 494 166 | KRW 120 166 667 | KRW 140 000 000 |
ये समान दर और अवधि की गणनाएँ हैं। वास्तविक उत्पादों की दर अलग हो तो फिर गणना करें। समान मूलधन का पहला भुगतान समान किस्त से लगभग KRW 154 215 अधिक है। इसलिए कम ब्याज के बावजूद शुरुआती घरेलू नकदी पर्याप्त चाहिए।
पहले तीन भुगतान कैसे जाँचें?
हर महीने ब्याज=शुरुआती बकाया×मासिक दर, चुकाया मूलधन=भुगतान−ब्याज और अगला बकाया=शुरुआती बकाया−चुकाया मूलधन निकालें। समान किस्त का पहला ब्याज KRW 333 333.3333 और मूलधन की कमी लगभग KRW 679 118.0483 है। अगले महीने ब्याज घटे हुए बकाया पर निकलता है।
| समान किस्त क्रम | ब्याज | चुकाया मूलधन |
|---|---|---|
| 1 | लगभग KRW 333 333 | लगभग KRW 679 118 |
| 2 | लगभग KRW 331 070 | लगभग KRW 681 382 |
| 3 | लगभग KRW 328 798 | लगभग KRW 683 653 |
अलग-अलग गोल खाने जोड़ने पर गोल किस्त से एक वॉन ज्यादा या कम हो सकता है। ऋणदाता अंतिम किस्त को शेष पूरा चुकाने के लिए समायोजित भी कर सकता है। इन तीन चरणों को समझने से पता चलता है कि शुरुआत में मूलधन धीरे क्यों घटता है।
चयन का जीवन-यापन खर्च से क्या संबंध है?
मासिक खर्च अनुमानित रखना जरूरी हो तो समान किस्त तुलना करें। ज्यादा शुरुआती भुगतान उठा सकते हों और कर्ज जल्दी घटाना चाहें तो समान मूलधन तुलना करें। केवल ब्याज में अंतिम मूलधन कहाँ से आएगा, यह स्पष्ट करें; केवल छोटा मासिक बिल न देखें। पुनर्वित्त की स्वीकृति पक्की नहीं है।
उपयोगी बात: छोटी किस्त के पास बाकी मूलधन लिखें
काल्पनिक केवल-ब्याज भुगतान समान किस्त से लगभग KRW 679 118 कम है। यह मुफ्त बचत नहीं: पहली समान किस्त मूलधन को इसी मात्रा से घटाती है। केवल भुगतान वाला घरेलू बजट अंतिम तिथि का जोखिम छिपाता है। इस महीने का भुगतान, उसके बाद का बकाया और अंत में जरूरी नकद एक साथ लिखें।
समयपूर्व भुगतान के लिए बचने वाले ब्याज की तुलना शुल्क और आपातकालीन निधि की कमी से करें। FSC का समयपूर्व भुगतान शुल्क विवरण बताता है कि अनुबंध तारीख और वास्तविक लागत क्यों महत्वपूर्ण हैं। पुराना औसत हर अनुबंध पर न लगाएँ। ये गणनाएँ ऋण सीमा या असली बिल की पुष्टि नहीं करतीं।
अक्सर पूछे जाने वाले प्रश्न
Q. एक जैसे नियमों में किस तरीके का ब्याज सबसे कम है?
इस उदाहरण में समान मूलधन का, क्योंकि बकाया तेजी से घटता है। पहला भुगतान ऊँचा है और वास्तविक उत्पाद दरें अलग हो सकती हैं।
Q. समान किस्त का अर्थ हर महीने समान मूलधन है?
नहीं। मूलधन और ब्याज का जोड़ समान है। बकाया घटने पर ब्याज घटता और मूलधन का हिस्सा बढ़ता है।
Q. केवल-ब्याज ऋण का अंतिम भुगतान भी सिर्फ ब्याज है?
नहीं। पूरा मूलधन और अंतिम ब्याज देना होता है। उदाहरण में अंत में लगभग KRW 100 333 333 चाहिए।
Q. क्या समान किस्त सूत्र 0% पर चलता है?
शून्य अलग संभालें, क्योंकि दिखाए सूत्र का हर शून्य हो जाता है। मूलधन को महीनों से भाग दें: लगभग KRW 833 333 और ब्याज शून्य।
Q. क्या मोहलत होने पर तालिका नहीं बदलती?
बदलती है। मोहलत में मूलधन न घटे और बाद में कम महीनों में चुकाना पड़े। उसके बाद का सबसे ऊँचा भुगतान देखें।
Q. ऋणदाता की तालिका में थोड़ा अंतर हो तो?
ऋण शुरू और भुगतान की तारीख, दिन गिनती, गोल करना और शुल्क को अनुबंध व कार्यक्रम से मिलाएँ। बड़ा अंतर हो तो गणना माँगें।
संबंधित
मौजूदा ऋण शेष और बची अवधि समान रखकर पुनर्वित्त की ब्याज बचत और शुरुआती खर्च की व...
वित्तकोरिया में एक घर की बिक्री: छूट और कर-संबंधी लाभ की गणनापरिवार, स्वामित्व, निवास और 1.2 अरब KRW सीमा जाँचें। उदाहरण अधिक मूल्य वाले घर क...
वित्तकोरिया में सेवा लाभ का अग्रिम निपटान: कारण, दस्तावेज और गणनायोजना, कानूनी कारण और नियोक्ता की मंजूरी जाँचें। घर का स्वामित्व, चिकित्सा शर्ते...
वित्तदक्षिण कोरिया में विरासत कर और उपहार कर की गणना की तुलनाKRW 600,000,000 के उपहार का पूरा कर उदाहरण देखें। दक्षिण कोरिया की कटौतियाँ, मूल...