Comparer l'assurance auto en Corée : garanties, franchises et réductions
Alignez les données des devis et recalculez prime et franchise. Vérifiez conducteurs, plafonds, kilométrage, frais de paiement et conditions définitives.
Comparez l'assurance automobile après avoir aligné le véhicule, les conducteurs, les plafonds, la franchise et les hypothèses de réduction. Une prime annuelle plus faible ne signifie pas, à elle seule, une protection équivalente pour moins cher.
Fixer les données avant de demander des devis
Notez l'immatriculation ou le modèle, l'année et l'usage du véhicule, la date de début, l'assuré désigné, les conducteurs autorisés, l'âge du plus jeune et le kilométrage annuel prévu. Alignez la responsabilité pour dommages corporels et matériels, les garanties de blessures personnelles, de dommages au véhicule et d'accidents avec un véhicule non assuré, ainsi que l'assistance routière.
Commencez par le portail automobile de l'Association coréenne de l'assurance non-vie. Ses informations sur la responsabilité automobile donnent le cadre légal de l'assurance obligatoire. La prime individuelle dépend de l'examen de l'assureur, du véhicule et de l'historique du conducteur. Une moyenne par âge n'est pas votre devis.
Noter les différences, pas seulement la prime finale
Supposons un devis A à 780000 KRW par an et B à 720000 KRW. L'écart est de 60000 KRW. Si B prévoit un plafond de dommages matériels inférieur ou une autre franchise pour le véhicule assuré, la comparaison n'est pas faite à garanties égales. Corrigez les données avant de considérer l'écart comme une économie.
Diviser la prime annuelle par 12 donne un équivalent budgétaire, pas nécessairement une possibilité de paiement mensuel. Les frais de paiement fractionné par carte et les échéanciers autorisés sont distincts. Si le renouvellement augmente, examinez la classe tarifaire, les infractions, la valeur du véhicule, les conducteurs, les clauses et les prix de l'assureur, pas seulement la présence d'un accident.
Lire la franchise comme une fourchette
Vérifiez les plafonds de responsabilité par rapport aux pertes couvertes. Les options de blessures personnelles peuvent avoir des méthodes de paiement et des limites différentes ; des noms similaires ne garantissent pas les mêmes prestations. Pour les dommages au véhicule, consultez les événements couverts, la valeur assurée, les exclusions et les montants minimal et maximal de franchise.
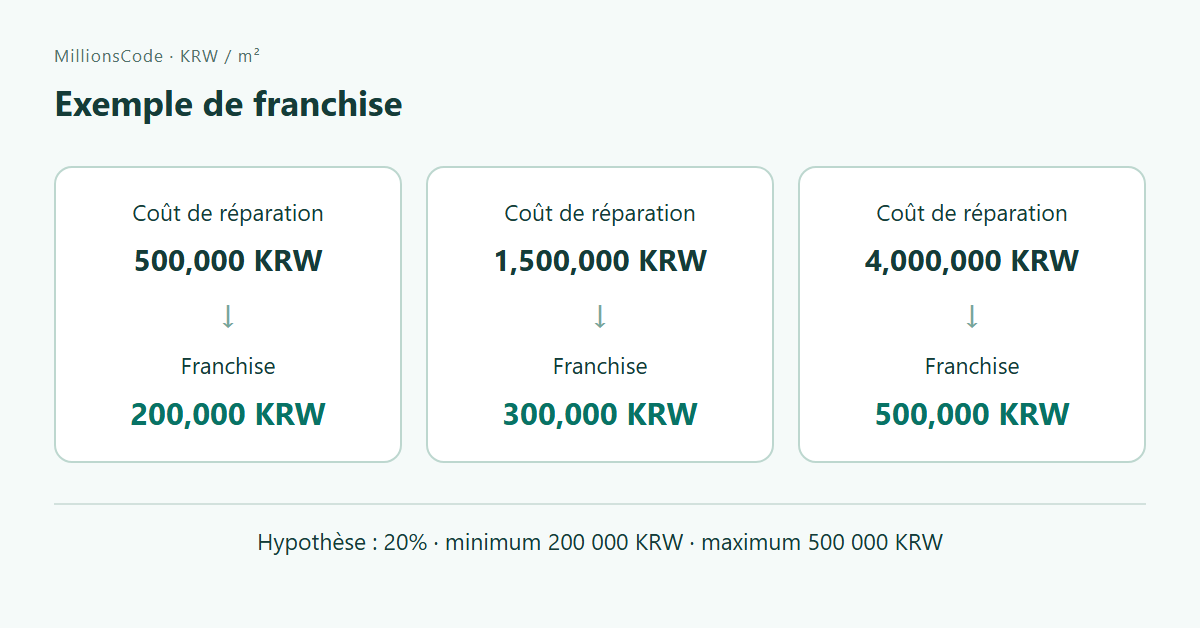
Supposons une franchise de 20% des réparations couvertes, avec un minimum de 200000 KRW et un maximum de 500000 KRW. Pour 1500000 KRW de réparations, la franchise illustrative est de 300000 KRW. Pour 500000 KRW, le calcul à 20% donne 100000 KRW, mais le minimum la porte à 200000 KRW. Pour 4000000 KRW, le pourcentage donne 800000 KRW, mais le maximum la limite à 500000 KRW.
L'exercice est min(500000, max(200000, coût des réparations × 20%)). Le traitement réel dépend toujours de l'accident, des responsabilités, du contrat et de l'évaluation des dommages. Ce n'est pas une promesse d'indemnisation.
Ne compter que les réductions justifiables
Kilométrage, caméra embarquée, enfants, conduite sûre et équipements de sécurité avancés peuvent donner lieu à des réductions aux noms semblables, mais avec des preuves, délais et modalités de régularisation différents. Utilisez un kilométrage réaliste et vérifiez les conséquences d'un dépassement. Séparez une réduction immédiate d'un remboursement éventuel après la fin du contrat.
Demandez à l'assureur actuel les dates exactes des accidents, les montants payés, les responsabilités et l'état des dossiers. Si vous envisagez de rembourser un petit sinistre à l'assureur, comparez cette somme avec son estimation des effets sur les primes futures. Rembourser n'est pas automatiquement économique.
Verrouiller deux devis avec les mêmes conditions
Pour A et B, notez véhicule, usage et période, conducteurs et âge, plafonds, franchise, réductions/sinistres/kilométrage justifiables, prime annuelle et frais de paiement fractionné. Si une donnée ou un plafond diffère, écrivez « comparaison en attente : conditions différentes », pas « A est moins cher ». Relisez la demande et les conditions avant paiement.
Conseil pratique : conserver la version comparable
Gardez la date et la référence de chaque devis, avec l'usage du véhicule, la date de début, l'assuré désigné, les limites de conducteurs et d'âge, les plafonds de responsabilité, l'option de blessures personnelles, le pourcentage et les bornes de franchise, les réductions prouvables, le kilométrage et l'historique, les exclusions et les limites d'assistance.
Un petit écart de prix doit déclencher une vérification des conditions, pas un achat immédiat. Une capture des données convenues aide à déterminer si l'offre finale a changé la couverture ou simplement actualisé le prix.
Questions fréquentes
Q. Les conducteurs du même âge paient-ils des primes proches ?
Pas forcément. Le véhicule, l'historique d'assurance, les accidents, les infractions, les conducteurs autorisés et les clauses comptent aussi.
Q. Dois-je choisir le devis le moins cher ?
Comparez le prix seulement après avoir aligné les données et les protections. Des plafonds plus faibles ou une franchise plus forte peuvent expliquer le prix inférieur.
Q. Une garantie réservée à la famille autorise-t-elle tous les proches à conduire ?
Vérifiez la définition contractuelle de la famille et les restrictions d'âge. Ne déduisez pas l'éligibilité du seul intitulé.
Q. Une estimation en ligne est-elle la prime définitive ?
La déclaration, la souscription et les justificatifs peuvent la modifier. Vérifiez la demande finale avant de payer.
Q. La prime annuelle divisée par 12 est-elle ma facture mensuelle réelle ?
Non. C'est un équivalent budgétaire. Vérifiez séparément les frais, échéanciers possibles et conditions de paiement.
Q. Le remboursement kilométrique attendu est-il garanti ?
Non. Le kilométrage réel, les preuves et le contrat le déterminent. Notez séparément la prime initiale et le remboursement ultérieur possible.
Date de vérification : 2026-09-08. Les résultats d'assurance dépendent des faits individuels et du contrat actuel. Ce guide ne garantit ni acceptation, ni prime, ni paiement d'un sinistre.
Connexe
Comparez maintien, changement immédiat et attente en intégrant restitution des r...
Coût de la vie et financesComparer dépôt unique et épargne par versements : dates et intérêts netsCalculez 260 000 wons sud-coréens d’intérêts et 219 960 nets avec 12 versements ...
Coût de la vie et financesEuros en voyage : comparer coût total, distributeurs et DCCComparez le total en wons pour les mêmes 500 euros. Les exemples distinguent mar...
Coût de la vie et financesAchats à l'étranger vers la Corée : seuils de USD 150 et USD 200 et taxesDistinguez seuil d'exonération et valeur en douane. Un exemple complet calcule d...