Cómo comparar seguros de automóvil en Corea con las mismas condiciones
Iguale conductores, límites, franquicias y descuentos. Compare primas con ejemplos y revise siniestros, devolución por kilometraje y condiciones de pago.
Comparar seguros de automóvil en Corea solo por el nombre de la compañía o el precio medio de una edad mezcla condiciones distintas. Iguale el vehículo, los conductores, los límites de cobertura, la franquicia y los supuestos de descuento. Después compare tanto la prima total como las diferencias de protección. Una prima anual menor no demuestra por sí sola que reciba la misma protección por menos dinero.
Fije los datos antes de pedir presupuestos
Anote la matrícula o el modelo del vehículo, el año y el uso, la fecha de inicio del seguro, la persona asegurada que figura en la póliza, los conductores autorizados, la edad del conductor más joven y el kilometraje anual previsto. Iguale después las coberturas de responsabilidad por daños personales y materiales a terceros, lesiones propias, daños al vehículo propio, accidentes con vehículos sin seguro y asistencia en carretera.
Puede empezar por la guía de productos y servicios del portal de seguros de automóvil de la asociación coreana de aseguradoras de daños. Consulte las obligaciones de aseguramiento y los requisitos contractuales en la información oficial sobre la ley coreana que garantiza la indemnización por daños causados por automóviles. La prima real depende de la evaluación de la aseguradora, el vehículo y el historial de los conductores. Un promedio para personas de entre 20 y 29 años no sustituye un presupuesto individual.
Registre las diferencias, además de la prima total
Supongamos que el presupuesto A es de KRW 780000 al año y el B de KRW 720000. La diferencia es 780000 - 720000 = 60000 KRW. Pero si B ofrece un límite menor para daños materiales a terceros o una franquicia distinta para daños propios, no está comparando productos equivalentes. Iguale primero los datos para que esos KRW 60000 sean una diferencia significativa.
La fórmula prima anual ÷ 12 da un equivalente mensual para organizar el presupuesto. No significa que el seguro permita pagar cada mes. Las comisiones de las cuotas con tarjeta y las modalidades de pago fraccionado se comprueban por separado. Si la prima aumenta al renovar, no atribuya todo a un único accidente. Revise por separado la categoría de bonificaciones y recargos, las infracciones de tráfico, el valor del vehículo, los conductores autorizados, las cláusulas especiales y los cambios de tarifas de la aseguradora.
Cómo leer los límites y la franquicia
Al revisar los límites por daños personales y materiales a terceros, tenga en cuenta los daños que podría causar un accidente y la cobertura mínima legal. Las modalidades coreanas de protección por lesiones propias, como la cobertura de accidentes personales y la cobertura de lesiones del seguro de automóvil, pueden tener métodos de indemnización y límites distintos. No las considere iguales solo por su nombre. Para daños al vehículo propio, compruebe en las condiciones los accidentes cubiertos, el valor asegurado del vehículo, las exclusiones y la franquicia mínima y máxima. La franquicia es la parte del daño que paga usted.
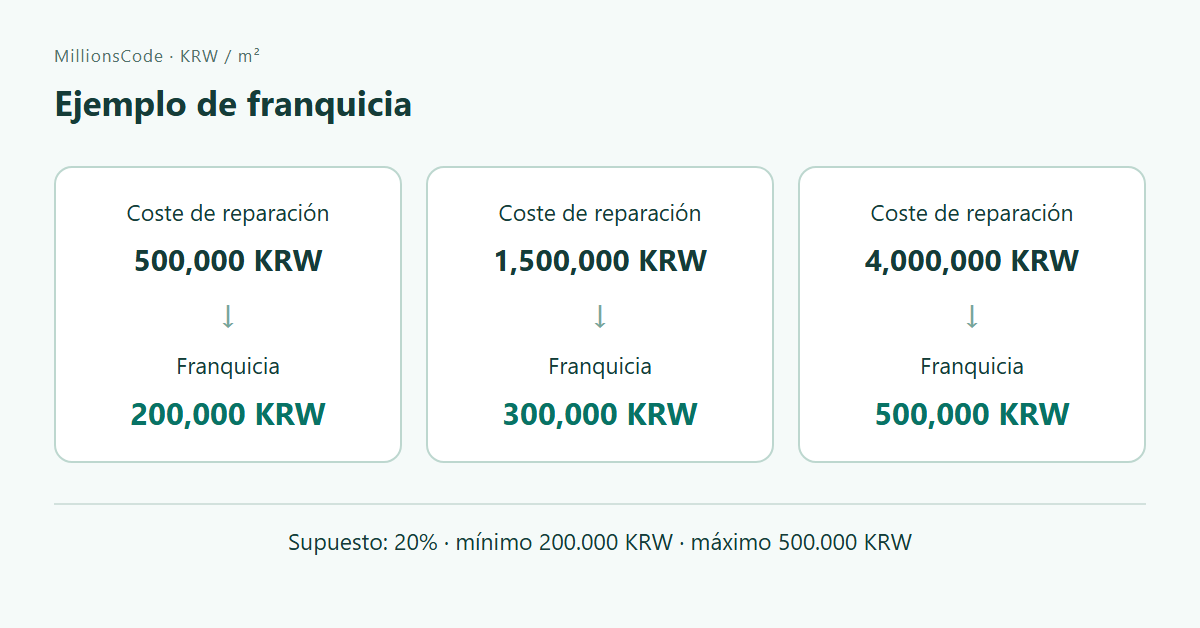
Supongamos una franquicia del 20% del coste de reparación cubierto, con un mínimo de KRW 200000 y un máximo de KRW 500000. Si la reparación cuesta KRW 1500000, el 20% es KRW 300000. Como está dentro de los límites pactados, la franquicia del ejemplo es KRW 300000. Con una reparación de KRW 500000, el 20% es KRW 100000, pero el mínimo eleva la franquicia a KRW 200000. Con una reparación de KRW 4000000, el 20% es KRW 800000, pero el máximo la limita a KRW 500000.
La fórmula es min(500000, max(200000, coste de reparación × 20%)). max elige el valor mayor y min el menor; todos los importes están en KRW. La indemnización real sigue dependiendo del accidente, la responsabilidad de cada parte, las condiciones del contrato y la valoración del daño. Este cálculo no promete un pago.
Incluya solo descuentos que pueda acreditar
Los descuentos por kilometraje, cámara de salpicadero, hijos, conducción segura o sistemas avanzados de seguridad pueden tener nombres parecidos, pero exigir pruebas, fechas de aplicación y formas de liquidación diferentes. No dé por seguro el descuento de este año basándose solo en los kilómetros del año pasado. Use una previsión realista y compruebe qué sucede si la supera. Distinga entre la reducción al contratar y una posible devolución al terminar la póliza.
Pida a su aseguradora actual las fechas exactas de los accidentes, las indemnizaciones pagadas, la información sobre responsabilidad y el estado de cada siniestro. Si valora devolver a la aseguradora una indemnización pequeña para reducir un recargo, compare ese reintegro con el efecto previsto sobre las primas futuras, según la información oficial de la compañía. Devolver el dinero no siempre resulta más económico.
Fijar dos presupuestos con las mismas condiciones
Registra para A y B vehículo, uso y periodo; conductores y edad; límites de cobertura; franquicia; descuentos, siniestros y kilometraje demostrables; prima anual y coste aplazado. Si cambia un dato o límite, escribe «comparación en espera: condiciones distintas», no «A es más barato». Revisa la solicitud y la póliza finales antes de pagar.
Aplicación práctica: lista de comprobación y copia comparable
- Coinciden la fecha de inicio, el vehículo y su uso.
- Coinciden la persona asegurada designada, los conductores autorizados y la edad mínima.
- Son iguales los límites por daños personales y materiales a terceros, lesiones propias y daños al vehículo propio.
- Coinciden el porcentaje de franquicia y sus importes mínimo y máximo.
- Se han incluido los mismos descuentos, todos con pruebas disponibles.
- Están actualizados los datos de accidentes, infracciones y kilometraje.
- Se han guardado la prima, las exclusiones, la asistencia en carretera y las condiciones de indemnización.
Guarde la fecha y la referencia de cada presupuesto. Conserve también el uso del vehículo y la fecha de inicio, la persona asegurada designada, las restricciones de conductores y edad, los límites de responsabilidad, la modalidad de lesiones propias, el porcentaje y los límites de franquicia por daños propios, los descuentos acreditables, el kilometraje y el historial actuales, las exclusiones y los límites de asistencia en carretera.
Una pequeña diferencia de precio debe llevarle a comprobar las condiciones antes de contratar. Una captura de pantalla de los datos acordados ayuda a detectar si la oferta final cambia la cobertura o simplemente actualiza el precio.
Límites y preguntas frecuentes
Q. ¿Los conductores de la misma edad pagan primas parecidas?
No necesariamente. También influyen el vehículo, la antigüedad y el historial del seguro, los accidentes, las infracciones, los conductores autorizados y las cláusulas especiales.
Q. ¿Debo elegir el presupuesto más barato?
Compare precios solo cuando coincidan los datos y la protección. Un límite más bajo o una franquicia mayor pueden explicar el menor coste. Compruebe primero ese motivo.
Q. ¿Una póliza limitada a familiares permite conducir a cualquier pariente?
Consulte la definición de familia y las restricciones de edad en las condiciones. No deduzca quién puede conducir solo por el nombre de la cobertura.
Q. ¿Un presupuesto por internet es la prima definitiva?
Puede cambiar tras revisar la información declarada, evaluar el riesgo y comprobar los justificantes. Antes de pagar, revise las condiciones definitivas de la solicitud del seguro.
Q. ¿Dividir la prima anual entre 12 da mi cuota mensual real?
No. Es un equivalente para comparar el presupuesto mensual. Compruebe aparte las comisiones, la posibilidad de fraccionar el pago y sus condiciones.
Q. ¿Está garantizada la devolución prevista por kilometraje?
No. Depende del contrato, los kilómetros reales y los justificantes presentados. Anote por separado la prima inicial y la posible devolución posterior.
Fecha de revisión: 2026-09-08. Los resultados del seguro dependen de las circunstancias personales y las condiciones vigentes de la póliza. Esta guía no garantiza la aceptación de la solicitud, una prima concreta ni el pago de una indemnización.
Relacionado
Compare mantener la tarifa, cambiar hoy o esperar incluyendo penalizaciones, cuo...
Coste de vida y finanzasComparar intereses de depósitos únicos y ahorro por cuotas: fechas de aportación y resultado netoCalcule 260.000 wones surcoreanos de interés y 219.960 netos con 12 aportaciones...
Coste de vida y finanzasEuros para viajar: compare coste total, cajeros y conversión DCCCompare el total en wones por los mismos 500 euros. Los ejemplos separan margen ...
Coste de vida y finanzasCompras del extranjero a Corea: límites de USD 150 y USD 200 e impuestosDistinga el umbral del despacho por listado del valor en aduana. Calcule arancel...