Wohnungsfinanzierung für junge Menschen in Korea: Miete, Kauf oder Sparen
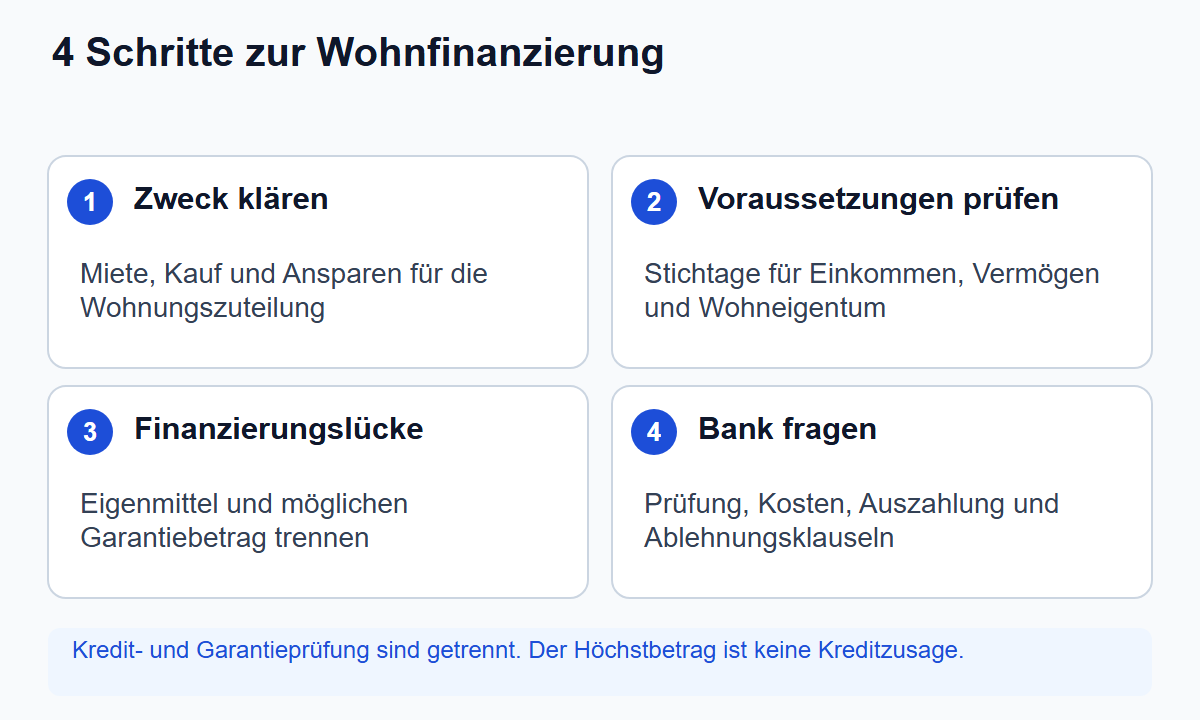
Trennen Sie Finanzierungszweck und Prüfungsstichtage. Berechnen Sie Eigenmittel, Kreditbedarf und Garantielücke und klären Sie Bankfragen vor dem Vertrag.
Die Finanzierung einer Mietkaution und die Finanzierung eines Wohnungskaufs sind unterschiedliche Aufgaben. Entscheiden Sie zuerst, ob Sie mieten, kaufen oder eine Bewerbung um eine Wohnungszuteilung vorbereiten, und vergleichen Sie erst dann Produkte.
Miet- und Kaufkredite haben verschiedene Zwecke
Der südkoreanische Beotimmok-Mietkredit für junge Menschen finanziert eine Mietkaution. Finanzierungsangebote im Zusammenhang mit dem Youth Housing Dream-Bewerbungskonto betreffen Wohnungsbewerbung und Erwerb. Ein niedriger beworbener Kaufkreditzins ist keine austauschbare Alternative für jemanden, der eine Mietkaution benötigt.
Für Mietbedingungen nutzen Sie den Leitfaden des Housing and Urban Fund zum Jugend-Mietkredit. Der offiziellen MyHome-Leitfaden zum Youth Housing Dream-Konto erklärt den Zweck des Kontos und des verbundenen Finanzierungsrahmens. Eine Zahl aus einer alten Einführungsmeldung muss nicht dem heutigen Antragszins oder Höchstbetrag entsprechen. Bestätigen Sie aktuelle Bedingungen anhand der gültigen Produktseite des Fonds und bei der zuständigen Bank.
Für einen Kauf öffnen Sie die offizielle Produktseite des Youth Housing Dream Didimdol-Darlehens. Dieses Darlehen setzt einen Zuschlag bei der Wohnungsbewerbung mit dem Youth Housing Dream-Konto voraus. Bei Antragstellung werden unter anderem mindestens ein Jahr Kontobestand und 10 Millionen KRW an anerkannten Einzahlungen geprüft. Die Kontoeröffnung allein reicht nicht aus.
Fünf Prüfungen für den Jugend-Mietkautionskredit
Diese allgemeinen Kriterien wurden am 2026-09-28 im Leitfaden des Housing and Urban Fund geprüft. Sie betreffen einen Mietkautionskredit, keinen Kaufkredit.
| Punkt | Allgemeine Regel und Nachweise |
|---|---|
| Alter und Haushalt | Haushaltsvorstand oder künftiger Vorstand, bei Antrag 19–34 Jahre; Geburtsdatum und Melderegister prüfen |
| Wohneigentum | Alle Haushaltsmitglieder einschließlich Vorstand müssen ohne Wohneigentum sein |
| Einkommen | Grundgrenze des gemeinsamen Jahreseinkommens von Antragsteller und Ehepartner: 50 Mio. KRW; Einkommens- und Beschäftigungs-/Geschäftsnachweise |
| Vermögen | Gemeinsames Nettovermögen 2026 höchstens 345 Mio. KRW; die amtliche Prüfung umfasst mehr als das Bankguthaben |
| Vertrag und Wohnung | Wohnraummietvertrag und mindestens 5% der Kaution bezahlt; grundsätzlich höchstens 85 m² exklusive Wohnfläche und 300 Mio. KRW Kaution; alleinige Haushaltsvorstände unter 25: höchstens 60 m² |
Die Tabelle enthält nicht alle Ausnahmen und ist keine Zusage. Es gibt etwa Wehrdienst-Altersausnahmen für bestimmte Beschäftigte kleiner/mittlerer Unternehmen oder geförderte Gründer, Einkommensausnahmen und besondere Wohngemeinschaftsregeln. Prüfen Sie passende Ausnahmen. Auch bei fünf erfüllten Punkten bleiben Einschränkungen für bestehende Förder-, Miet- und Hypothekendarlehen sowie Bonitäts-, Vermögens- und Sicherheitenprüfungen. Die Vermögensgrenze ändert sich jährlich.
Lassen Sie Wohnung und persönliche Lage vor Vertragsabschluss vorprüfen. Davon zu unterscheiden sind der Vertrag und die 5%-Zahlung für den eigentlichen Antrag. Bereiten Sie Vertrag, Zahlungsbeleg, Melderegister sowie Einkommens- und Beschäftigungsnachweise vor. Notieren Sie Restzahlung und Einzugsregistrierung: grundsätzlich gilt eine Antragsfrist von drei Monaten ab dem früheren Datum, bei Verlängerung ab dem Verlängerungsdatum. Für die Garantie gilt zusätzlich ihre eigene Frist. Eine fristgerechte Einreichung garantiert keine Auszahlung vor der Restzahlung; klären Sie Bearbeitungsplan und Zusatzunterlagen vorher.
Vier Felder mit Unterlagen füllen
Notieren Sie Zweck und Antragstag sowie Haushalt, Einkommen, Vermögen, Kredite und Vertragsdaten. Ordnen Sie offizielles Produkt und Bank- oder Garantieantwort zu und führen Sie alles in einer Tabelle.
Zweck, Lücke und Ergebnis festhalten
Prüfen Sie den Easy-Law-Leitfaden und die offizielle 버팀목-Anleitung. Notieren Sie Zweck/Stichtag, Bedarf, Produkt/Eignung/Garantie/Limit sowie Bankantwort, Zusage und Lücke. 180.000.000 KRW Kaution minus 60.000.000 KRW Eigenmittel ergeben 120.000.000 KRW Bedarf; bei 100.000.000 KRW Zusage bleiben 20.000.000 KRW offen und der Fall wird zurückgestellt. Status: Selbstprüfung fertig, Bankprüfung nötig, Bedingungen nicht erfüllt oder bis zur Lückenlösung zurückgestellt. 100.000.000 × 0.03 ÷ 12 = 250.000 ist nur ein Rechenbeispiel, kein aktueller Zins. Sparplan und Kreditfreigabe getrennt prüfen.
Häufige Fragen
Q. Kann ich einfach das Produkt mit dem niedrigsten Zins wählen?
Erst wenn Zweck und Voraussetzungen passen. Produkte für verschiedene Verwendungen lassen sich nicht allein nach dem Zinssatz vergleichen.
Q. Erhalte ich den beworbenen Höchstbetrag?
Nicht unbedingt. Vertragswert, Eigenmittel, Garantie- oder Sicherheitenlimits und Bankprüfung können den Betrag begrenzen.
Q. Garantiert ein Wohnungsbewerbungskonto die Zusage eines Kaufkredits?
Nein. Konto- und Einzahlungsbedingungen sind von Kreditvoraussetzungen und Sicherheitenprüfung getrennt.
Q. Ist eine Onlineberechnung bereits ein bestätigter Kreditbetrag?
Nein. Sie dient der Vorbereitung. Bank und Garantiegeber entscheiden nach Prüfung der Antragsunterlagen.
Q. Kann ich vor der Finanzierungsprüfung einen Immobilienvertrag unterschreiben?
Das kann Ihre Vertragszahlung gefährden. Besprechen Sie vorherige Finanzierungsprüfungen und die Wirkung von Ablehnungsklauseln mit dem Makler und gegebenenfalls einer juristischen Fachperson.
Q. Sind die 3.0% im Beispiel heute verfügbar?
Nein. Das ist eine Rechenannahme. Verwenden Sie den offiziellen Zinssatz zum Antragszeitpunkt.
Prüfdatum: 2026-09-08. Kredit-, Garantie- und Steuerergebnisse hängen von den aktuellen Regeln und persönlichen Umständen ab. Dieser Leitfaden verspricht weder Bewilligung noch Ersparnis.
Verwandt
Berechnen Sie Mietwertgrenzen und die Gebühr für KRW 700 000 000 Kaufwert. Trenn...
Wohnen und VerträgeKoreanische Wohnimmobiliensteuern 2026: lokale und umfassende Besitzsteuer trennenTrennen Sie die lokale Steuer je Wohnung von der umfassenden Steuer je Person an...
Wohnen und VerträgeKoreanische Wohnungspreise vergleichen: Fläche, Vertragsdatum und AufhebungGleichen Sie offizielle Verträge ab, berechnen Sie Quadratmeterpreis und Median ...
Wohnen und VerträgeBarkauf, Ratenkauf oder Leasing: Autokosten über 60 Monate vergleichenVergleichen Sie dasselbe Auto über 60 Monate. Berücksichtigen Sie Anzahlung, Kau...