مقارنة فوائد الوديعة دفعة واحدة والادخار بالأقساط: من توقيت الإيداع إلى المبلغ بعد الضريبة
احسب فائدة 260,000 وون كوري جنوبي وصافي 219,960 لإيداع 1 مليون أول كل شهر 12 مرة بفائدة سنوية بسيطة 4%. وقارن التدفقات المختلفة للوديعة وتكاليف الشروط التفضيلية.
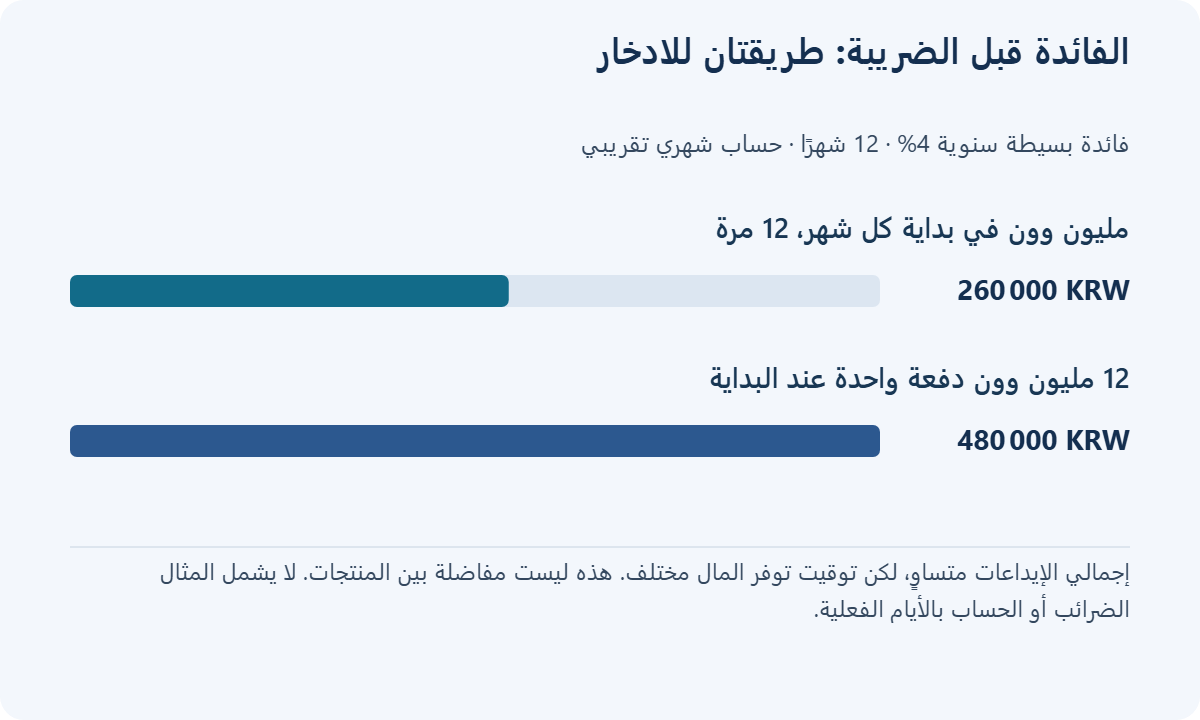
حتى مع المعدل السنوي نفسه، يختلف توقيت دخول المال في الوديعة دفعة واحدة والادخار بالأقساط. في مثال شهري بفائدة بسيطة 4% وإيداع 1 مليون وون كوري جنوبي أول كل شهر 12 مرة، تبلغ الفائدة قبل الضريبة 260,000 وون وبعدها 219,960 بافتراض الضريبة العادية.
إيداع 12 مليون وون كوري جنوبي منذ البداية يختلف عن ادخار 1 مليون يتولد كل شهر. افصل المال الموجود الآن عن المال الذي سيأتي لاحقًا قبل مقارنة الفائدة. نسبة 4% أدناه افتراض لشرح الحساب، وليست فائدة منتج معروض حاليًا.
لماذا تختلف فوائد الوديعة والادخار بالأقساط؟
الوديعة لأجل تحقق فائدة على المبلغ الكامل منذ البداية. أما الأقساط فتبدأ فائدة كل دفعة عند إيداعها. في حساب شهري مبسط من 12 دفعة أول الشهر واستحقاق نهاية الشهر الثاني عشر، تكسب الأولى فائدة 12 شهرًا والأخيرة 1 شهر. لذا فإن منح كل الدفعات فائدة سنة كاملة خطأ.
قد يراعي البنك الأيام حتى الاستحقاق والتأخر في الدفع والسنة الكبيسة والشروط. هنا نعامل الشهر باعتباره جزءًا من 12 من السنة لمقارنة البنية. إذا اختلف المبلغ الصحيح بالوون في الإيصال، فتحقق من عدّ الأيام واقتطاع كسور الضريبة في المنتج.
ما نتيجة إيداع 1 مليون وون شهريًا لمدة 12 شهرًا؟
إذا كانت الدفعة الشهرية M والمعدل السنوي r وعدد الدفعات n، ففائدة الأقساط البسيطة المدفوعة أول الشهر قبل الضريبة هي M×r÷12×n×(n+1)÷2. حذف n أو خلط الوحدات السنوية والشهرية يغير النتيجة.
في المثال 12+11+…+1=78 شهرًا للدفعات، ولذلك 1,000,000×0.04÷12×78=260,000 وون كوري جنوبي. الأصل المدفوع 12,000,000. نفترض اقتطاع 15.4% من فائدة وديعة خاضعة للضريبة لمقيم عادي في كوريا الجنوبية: ضريبة دخل 14% وضريبة دخل محلية 1.4%. فتكون الضريبة 40,040، والفائدة الصافية 219,960، ومبلغ الاستحقاق 12,219,960 وون كوري جنوبي. راجع نسب الاقتطاع لدى مصلحة الضرائب الكورية وإرشاد ضرائب المنتج.
| شروط الحساب الشهري المبسط | أقساط أول الشهر | وديعة منذ البداية |
|---|---|---|
| طريقة الدفع | 1 مليون وون كوري جنوبي شهريًا، 12 مرة | 12 مليون وون كوري جنوبي في اليوم الأول |
| الفائدة السنوية والمدة | 4% · 12 شهرًا | 4% · 12 شهرًا |
| الفائدة قبل الضريبة | 260,000 وون كوري جنوبي | 480,000 وون كوري جنوبي |
| الضريبة بافتراض 15.4% | 40,040 وون كوري جنوبي | 73,920 وون كوري جنوبي |
| الفائدة بعد الضريبة | 219,960 وون كوري جنوبي | 406,080 وون كوري جنوبي |
| مبلغ الاستحقاق | 12,219,960 وون كوري جنوبي | 12,406,080 وون كوري جنوبي |
تزيد فائدة الوديعة لأن المال نفسه يبقى مدة أطول. لا تفترض امتلاك 12 مليون وون لم تكسبها بعد، ثم تستنتج أن الوديعة أفضل دائمًا.
مثال برأس مال ابتدائي متساوٍ: أضف فائدة المال المنتظر
نفترض امتلاك 12 مليون وون كوري جنوبي كاملة منذ البداية. إيداعها 1 سنة عند 4% يعطي 480,000 وون قبل الضريبة. وإذا حوّلت 1 مليون أول كل شهر إلى ادخار 4%، فعليك حساب مكان بقاء المال الذي لم يُحوّل بعد.
| استخدام رأس المال نفسه، 12 مليون وون كوري جنوبي | الفائدة قبل الضريبة | بعد الضريبة بافتراض 15.4% |
|---|---|---|
| إيداع الكل أول يوم عند 4% لمدة 12 شهرًا | 480,000 وون كوري جنوبي | 406,080 وون كوري جنوبي |
| أقساط 1 مليون أول الشهر عند 4% + الرصيد المنتظر بفائدة بسيطة 2% | 370,000 وون كوري جنوبي | 313,020 وون كوري جنوبي |
فائدة الأقساط في الطريقة الثانية هي 1 مليون وون كوري جنوبي × 0.04 ÷ 12 × (12+11+…+1) = 260,000 وون كوري جنوبي. يبدأ المال المنتظر بعد أول دفعة عند 11 مليون وينقص 1 مليون شهريًا. مجموع أرصدته الشهرية 66 مليون وون كوري جنوبي؛ ضربه في 0.02 ÷ 12 يعطي 110,000 فائدة انتظار، ومجموع الفائدتين 370,000.
تختلف المنتجات الفعلية بحسب الأيام ومواعيد الإيداع ودفع الفائدة شهريًا وتغير المعدل واقتطاع الضريبة. هنا نفترض فائدة بسيطة شهرية و15.4% موحدة، ولا نعيد استثمار فائدة حساب الانتظار. لمن يدخر مالًا جديدًا من راتبه كل شهر، قد لا تكون وديعة 12 مليون في اليوم الأول خيارًا ممكنًا.
يوضح إرشاد مصلحة الضرائب الكورية لاقتطاع فائدة الودائع ضريبة وطنية 14% على الفائدة العادية. نسبة 15.4% في الجدول مثال يشمل المحلية، وليست إعفاءً أو نتيجة الضريبة النهائية للفرد. تحقق من جزئي الوديعة والأقساط منفصلين باستخدام حاسبة فوائد الودائع والأقساط، واحسب المال المنتظر على حدة.
سجل التحقق: في 15 سبتمبر 2026 أُعد جدول مباشر لـ12 دفعة والأرصدة المنتظرة الشهرية، وقورنت الأموال الإجمالية وفوائد الوديعة والأقساط والانتظار. سجّل أيضًا الإنفاق الإضافي اللازم للشروط التفضيلية منفصلًا عن الفائدة في المقارنة النهائية.
الشروط والحدود التي تُراجع قبل الاشتراك
حدّد في مستندات اليوم نفسه الفائدة الأساسية والقصوى ومدة المحافظة على التفضيل وحد الدفعة الشهرية وإمكانية السحب الجزئي وفائدة الإنهاء المبكر. افحص حماية الوديعة لكل منتج. توضح لجنة الخدمات المالية الكورية أن حد الحماية ارتفع من 1 سبتمبر 2025 إلى 100 مليون وون كوري جنوبي لكل شخص في كل مؤسسة مالية، شاملًا الأصل والفائدة المقررة. ليست كل المنتجات المالية مشمولة. راجع إرشاد اللجنة لحماية الودائع.
قد تختلف الإعفاءات والضريبة الشاملة للدخل المالي وغير المقيمين والمنتجات الخاصة عن مثال 15.4%. الأرقام الصافية لا تثبت العبء الضريبي النهائي للفرد. إذا ربطت مالًا ستحتاجه قريبًا واضطررت للإنهاء المبكر، فقد لا ينطبق معدل المقارنة أصلًا.
الأسئلة الشائعة
Q. هل ادخار 4% يعطي 4% من إجمالي الدفعات؟
ليس مع الدفعات الشهرية. يُحسب لكل دفعة زمن بقائها؛ فمثال 12 دفعة أول الشهر يعطي 260,000 وون كوري جنوبي قبل الضريبة.
Q. هل الدفع نهاية الشهر يعطي النتيجة نفسها؟
لا. تختلف مدة كسب الفائدة. ميّز افتراض أول الشهر في الحاسبة عن موعد التحويل التلقائي والاستحقاق الفعليين.
Q. هل تصلح المعادلة للفائدة المركبة؟
هذه للفائدة البسيطة. المركبة تحتاج حسابًا آخر يراعي موعد إضافة الفائدة إلى الأصل وتوقيت الدفعات.
Q. لماذا لا أقارن الفائدة القصوى فقط؟
التفضيل الذي لا تستطيع تحقيق شروطه ليس معدلك. قارن الأساسي والتفضيل الممكن وتكلفة الاستمرار في شروطه.
Q. هل إيداع 100 مليون وون محمي كاملًا إذا كان الحد 100 مليون؟
يشمل الحد الفائدة المقررة، وتُجمع الودائع المحمية الأخرى في المؤسسة نفسها. تحقق مع ترك مساحة للفائدة.
Q. لماذا يختلف حسابي قليلًا عن مبلغ استحقاق البنك؟
راجع الفائدة اليومية وتأخر الدفعات ومعالجة أجزاء الوون في الضريبة واختلاف الشروط. المثال الشهري المبسط لا يحل محل العقد.
جدول مقارنة قبل فتح الحساب
اجمع لكل منتج سطراً: المنتج | الفائدة الأساسية والمكافأة الممكنة | تواريخ الإيداع والاستحقاق | الفائدة الإجمالية وافتراض الضريبة والصافي | فائدة الإنهاء المبكر وتكلفة الشروط | أهلية حماية الودائع. نسبة 15.4% مثال وليست ضريبتك النهائية. قارن الوديعة والادخار الدوري والنقد المنتظر على أصل واحد فقط إذا كان المبلغ موجوداً. عند اختلاف النتيجة بسبب الأيام أو التواريخ أو التقريب، اتبع شروط المنتج وحساب البنك.
ذو صلة
لا يُحسم قرار الإبقاء أو الانتقال بقسط الشهر وحده. قارن بين نسب التحمل الذاتي، و...
تكاليف المعيشة والمالهل الانتقال إلى مشغّل كوري منخفض التكلفة أوفر؟ حساب 12 شهرًا مع غرامة الخصمقارن البقاء والانتقال الآن والانتظار: انتهاء العرض وفقدان خصم الأسرة وأقساط الها...
تكاليف المعيشة والمالصرف اليورو للسفر: قارن التكلفة الكاملة ورسوم الصرافقارن تكلفة الحصول على 500 يورو بالوون مع رسوم البطاقة والصراف والتحويل الديناميك...
تكاليف المعيشة والمالحدود الشراء من الخارج في كوريا: USD 150 وUSD 200 وحساب الضرائبتعرّف على الفرق بين عتبة التخليص بالقائمة والقيمة الجمركية، واحسب الرسوم وضريبة ...