تمويل سكن الشباب في كوريا: وديعة الإيجار أم شراء مسكن؟
ميّز بين تمويل الإيجار والشراء وحساب الادخار السكني. احسب نقص الأموال وراجع تواريخ الأهلية وحدود الضمان وأسئلة البنك قبل العقد.
تمويل وديعة إيجار وتمويل شراء مسكن مهمتان مختلفتان. حدّد أولًا هل تريد الاستئجار أو الشراء أو الادخار استعدادًا للتقدم لتخصيص سكن، ثم قارن المنتجات.
قروض الإيجار والشراء تخدم أغراضًا مختلفة
يوفر قرض Beotimmok الكوري المخصص للشباب أموال وديعة الإيجار. أما ترتيبات التمويل المرتبطة بحساب Youth Housing Dream فتتعلق بالتقدم لتخصيص السكن وشرائه. فائدة منخفضة معلنة لقرض شراء ليست بديلًا متاحًا تلقائيًا لمن يحتاج وديعة إيجار.
استخدم دليل صندوق الإسكان والعمران لقرض إيجار الشباب لشروط الإيجار، ودليل حساب Youth Housing Dream الرسمي في MyHome لغرض الحساب وإطار التمويل المرتبط به. رقم ورد عند إطلاق قديم ليس بالضرورة نسبة أو حد طلب اليوم. أكد الشروط الحالية في صفحة الصندوق الرسمية ولدى البنك المسؤول.
للشراء، افتح صفحة قرض Youth Housing Dream Didimdol الرسمية. هذا المنتج مخصص لمن فاز بتخصيص مسكن عبر حساب Youth Housing Dream؛ وعند تقديم طلب القرض يُفحص أيضًا مرور سنة على فتح الحساب وإيداع 10 ملايين وون كوري مستوفية للشروط، إلى جانب شروط أخرى. فتح الحساب وحده لا يؤهلك لقرض الشراء.
خمسة فحوص لقرض وديعة الإيجار للشباب
تحققت هذه المعايير العامة في 2026-09-28 من دليل صندوق الإسكان والعمران. تخص قرض وديعة الإيجار، لا قرض شراء منزل.
| البند | القاعدة العامة والأدلة |
|---|---|
| العمر والأسرة | رب الأسرة أو ربها المرتقب، بعمر 19–34 عند الطلب؛ تحقق من الميلاد وسجل أفراد الأسرة |
| الملكية | جميع أفراد الأسرة، بمن فيهم ربها، لا يملكون مسكنًا |
| الدخل | الحد الأساسي للدخل السنوي المشترك للمتقدم وزوجه 50 مليون KRW؛ جهّز أدلة الدخل والعمل أو النشاط |
| الأصول | صافي الأصول المشترك لا يزيد عن 345 مليون KRW وفق معيار 2026؛ التقييم الرسمي أوسع من رصيد الحساب |
| العقد والمسكن | عقد إيجار موقع ودفع 5% على الأقل من الوديعة؛ عمومًا مساحة خاصة حتى 85 م² ووديعة حتى 300 مليون KRW؛ رب الأسرة المنفرد دون 25 عامًا: حتى 60 م² |
الجدول لا يشمل جميع الاستثناءات ولا يثبت الموافقة. توجد تمديدات عمر للخدمة العسكرية لبعض العاملين في الشركات الصغيرة والمتوسطة أو أصحاب المشاريع المدعومين، واستثناءات دخل وبعض المساكن المشتركة. تحقق من الاستثناء المناسب. استيفاء البنود الخمسة لا يلغي قيود القروض القائمة للصندوق أو الإيجار أو الرهن، ولا فحص الائتمان والأصول والضمان. يتغير سقف الأصول بحسب السنة.
اطلب من البنك فحص المسكن وظروفك مبدئيًا قبل التوقيع. افصل ذلك عن اشتراط العقد ودفع 5% عند الطلب الفعلي. جهّز العقد وإثبات الدفع وسجل الأسرة وأدلة الدخل والعمل. سجّل تاريخ دفع الباقي وتسجيل الانتقال: المهلة العامة ثلاثة أشهر من الأسبق، وللتجديد ثلاثة أشهر من التجديد. للضمان مهلة منفصلة أيضًا. تقديم الطلب ضمن المهلة لا يضمن الصرف قبل موعد الباقي؛ احصل مسبقًا على جدول البنك وقائمة المستندات الإضافية.
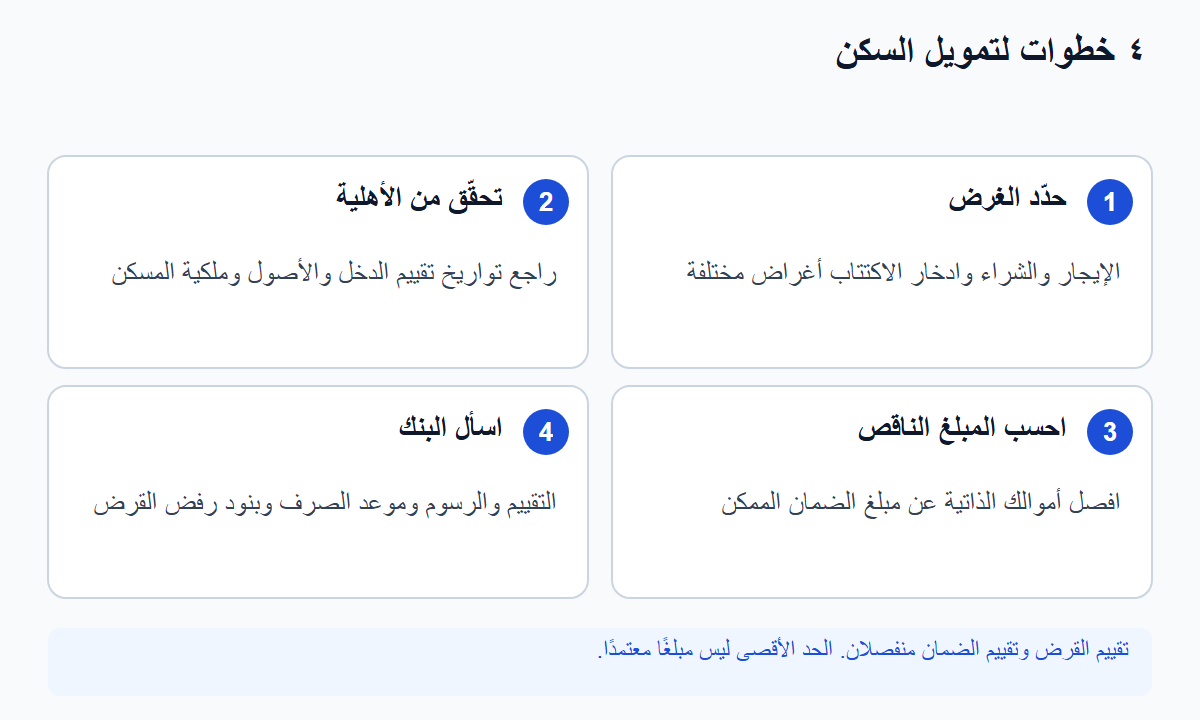
اجمع مواد الخانات الأربع
سجّل الغرض وتاريخ الطلب وحالة الأسرة والدخل والأصول والقروض والعقد، ثم طابق المنتج الرسمي مع جواب البنك والضمان. اجمعها في ورقة واحدة حتى لا تكرر الحساب والأسئلة.
ثبّت الغرض والفجوة والنتيجة
راجع دليل Easy Law ودليل 버팀목 الرسمي. اكتب الغرض والتاريخ والمبلغ والمنتج والأهلية والضمان والحد، ثم جواب البنك والمبلغ الموافق عليه والفجوة. إيداع 180,000,000 ناقص 60,000,000 يساوي حاجة 120,000,000؛ إذا أجيز 100,000,000 فالفجوة 20,000,000 والحالة مؤجلة. اختر: فحص رسمي مكتمل، فحص بنكي مطلوب، غير مستوفٍ، أو مؤجل حتى حل الفجوة. 100,000,000 × 0.03 ÷ 12 = 250,000 مثال حسابي لا سعر حالي. شروط الادخار وموافقة القرض منفصلتان.
الأسئلة الشائعة
Q. هل أختار المنتج الأقل فائدة فقط؟
بعد تطابق الغرض والأهلية فقط. المنتجات ذات الاستخدامات المختلفة لا تقارن بالفائدة وحدها.
Q. هل سأحصل على الحد المعلن؟
ليس بالضرورة. قيمة العقد والأموال الذاتية وحدود الضمان أو الرهن وفحص البنك قد تقلل المبلغ.
Q. هل امتلاك حساب للتقدم للسكن يضمن موافقة قرض الشراء؟
لا. شروط الحساب والإيداع منفصلة عن أهلية القرض وتقييم الرهن.
Q. هل الحساب عبر الإنترنت يثبت مبلغ القرض؟
لا. إنه تحضير. يقرر البنك والضامن بعد فحص مستندات الطلب.
Q. هل أوقّع العقد قبل فحص التمويل؟
قد يعرّض ذلك دفعة العقد للخطر. راجع فحوص التمويل المسبقة وأثر شروط الرفض مع الوسيط ومختص قانوني عند الحاجة.
Q. هل نسبة المثال 3.0% متاحة اليوم؟
لا. هي افتراض حسابي. استخدم النسبة الرسمية السارية عند الطلب.
تاريخ المراجعة: 2026-09-08. نتائج القروض والضمانات والضرائب تعتمد على القواعد الحالية والظروف الشخصية. لا يعد الدليل بالموافقة أو التوفير.
ذو صلة
احسب عتبات القيمة الإيجارية وعمولة بيع KRW 700 000 000 والتفاوض، مع فصل الاختصاص...
السكن والعقودضرائب امتلاك المساكن في كوريا عام 2026: افصل ضريبة العقار عن الضريبة الشاملةافصل الضريبة المحلية لكل مسكن عن الضريبة الشاملة لكل شخص باستخدام القيم الرسمية ...
السكن والعقودمقارنة معاملات الشقق الكورية: المساحة والتاريخ والإلغاءطابق السجلات الرسمية، واحسب سعر المتر والوسيط، وافصل العقود عن العروض دون اعتبار...
السكن والعقودشراء السيارة نقدًا أو بالتقسيط أو بالتأجير: مقارنة التكلفة خلال 60 شهرًاقارن تكلفة السيارة نفسها خلال 60 شهرًا، مع فصل الدفعة الأولى والضمان المسترد وفو...