كيف تقارن عروض تأمين السيارات في كوريا بالشروط نفسها
وحّد بيانات السائقين وحدود التغطية والتحمل والخصومات، وقارن الأقساط بأمثلة حسابية مع التحقق من سجل الحوادث واسترداد المسافة وشروط الدفع.
تؤدي مقارنة تأمين السيارات في كوريا بناء على اسم الشركة أو متوسط السعر لفئة عمرية إلى خلط شروط مختلفة. وحّد بيانات السيارة والسائقين وحدود التغطية ومبلغ التحمل وافتراضات الخصومات أولا، ثم قارن إجمالي القسط والفروق في الحماية معا. انخفاض القسط السنوي وحده لا يعني الحصول على الحماية نفسها بسعر أقل.
ثبّت البيانات قبل طلب العروض
دوّن رقم تسجيل السيارة أو طرازها وسنة الصنع وطريقة استخدامها، وتاريخ بدء التأمين، واسم المؤمن له المحدد في الوثيقة، والسائقين المسموح لهم بالقيادة، وعمر أصغر سائق، والمسافة السنوية المتوقعة. ثم وحّد تغطية المسؤولية عن الإصابات والأضرار المادية للغير، وتغطية الإصابات الشخصية، وأضرار سيارتك، والحوادث مع المركبات غير المؤمّن عليها، وشروط المساعدة على الطريق.
يمكن البدء من دليل المنتجات والخدمات في بوابة تأمين السيارات التابعة للجمعية الكورية للتأمينات غير الحياتية. وللاطلاع على التأمين الإلزامي ومتطلبات العقد، راجع المعلومات الرسمية عن القانون الكوري لضمان التعويض عن أضرار حوادث السيارات. يتغير القسط الفعلي بحسب تقييم شركة التأمين والسيارة وسجل السائقين. لذلك لا تستخدم متوسطا لأشخاص في العشرينات من العمر بديلا عن عرض خاص بك. المبالغ الواردة هنا بالوون الكوري، ورمزه KRW.
سجّل الفروق، ولا تكتف بنسخ إجمالي القسط
لنفترض أن العرض A يبلغ KRW 780,000 سنويا، وأن العرض B يبلغ KRW 720,000. الفرق هو 780,000 - 720,000 = 60,000 KRW. لكن إذا كان حد تغطية الأضرار المادية للغير أقل في B، أو كانت شروط التحمل لأضرار سيارتك مختلفة، فالمقارنة ليست بين تغطيتين متماثلتين. لا تعتبر KRW 60,000 فرقا ذا معنى إلا بعد توحيد البيانات.
يمكن حساب مبلغ شهري للمقارنة في الميزانية باستخدام القسط السنوي ÷ 12. هذا لا يعني أن القسط متاح للدفع شهريا. رسوم تقسيط البطاقة وشروط تجزئة الدفع مسائل منفصلة. وإذا ارتفع قسط التجديد، فلا تنسب الزيادة إلى حادث واحد فقط. افحص على حدة درجة الخصم أو الزيادة، والمخالفات المرورية، وقيمة السيارة، ونطاق السائقين، والشروط الخاصة، وتغير أسعار شركة التأمين.
كيف تقرأ حدود التغطية ومبلغ التحمل
عند مراجعة حدود المسؤولية عن الإصابات والأضرار المادية، ضع في الحسبان خسائر الآخرين المحتملة في الحادث ونطاق التأمين الذي يفرضه القانون. قد تختلف طريقة التعويض وحدوده بين خيارات تغطية الإصابات الشخصية في التأمين الكوري، مثل تغطية الحوادث الشخصية وتغطية إصابات السيارات. لا تعتبرها متساوية لمجرد تشابه الأسماء. أما تغطية أضرار سيارتك، فراجع في شروطها الحوادث المشمولة، وقيمة السيارة المؤمّن عليها، والاستثناءات، والحد الأدنى والأقصى لمبلغ التحمل، أي الجزء الذي تدفعه أنت من الضرر.
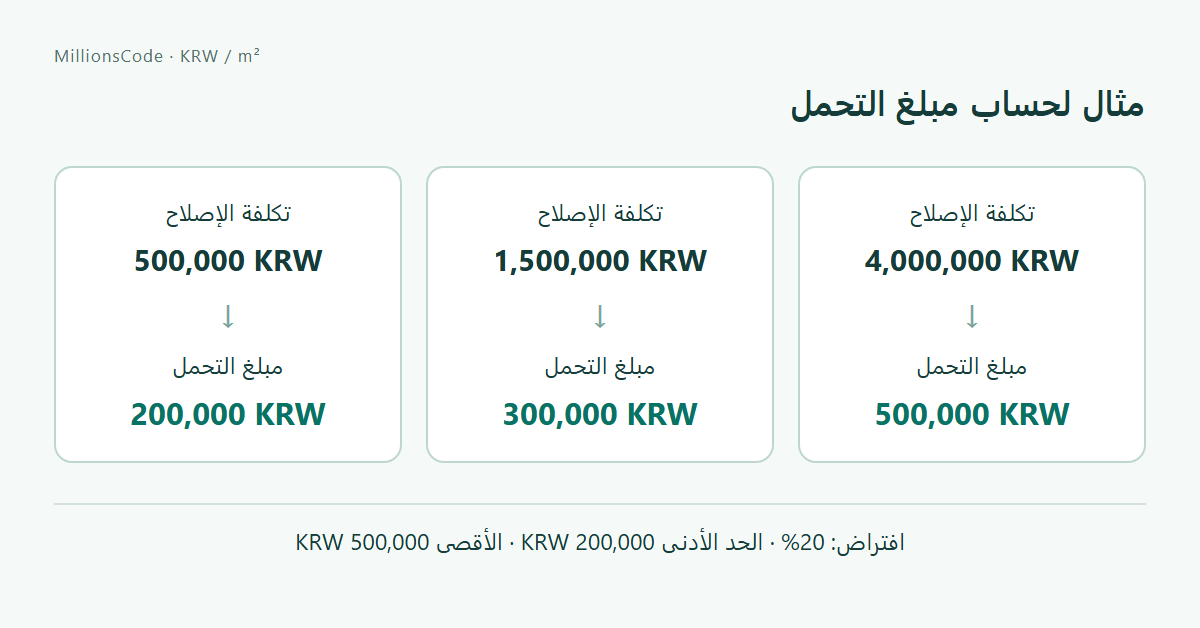
لنفترض أن مبلغ التحمل يساوي 20% من تكلفة الإصلاح المغطاة، بحد أدنى KRW 200,000 وحد أقصى KRW 500,000. إذا كانت تكلفة الإصلاح KRW 1,500,000، فإن 20% تساوي KRW 300,000. يقع هذا المبلغ ضمن الحدود المتفق عليها، فيكون مبلغ التحمل في المثال KRW 300,000. وفي الافتراض نفسه، فإن 20% من تكلفة إصلاح قدرها KRW 500,000 تساوي KRW 100,000، لكن الحد الأدنى يرفع مبلغ التحمل إلى KRW 200,000. أما 20% من KRW 4,000,000 فتساوي KRW 800,000، لكن الحد الأقصى يحصر مبلغ التحمل في KRW 500,000.
تُكتب العملية هكذا: min(500,000, max(200,000, تكلفة الإصلاح × 20%)). تختار max القيمة الأكبر، وتختار min القيمة الأصغر، وجميع المبالغ بالوون الكوري KRW. يبقى التعويض الفعلي خاضعا لتفاصيل الحادث، ونسب المسؤولية، وشروط الوثيقة، وتقييم الأضرار. هذا المثال ليس وعدا بصرف تعويض.
أدخل فقط الخصومات التي تستطيع إثبات استحقاقها
قد تتشابه أسماء خصومات المسافة المقطوعة، وكاميرا السيارة، والأطفال، والقيادة الآمنة، وأنظمة السلامة المتقدمة، لكن المستندات المطلوبة ووقت التطبيق وطريقة التسوية قد تختلف. لا تفترض أن خصم هذا العام مؤكد اعتمادا على مسافة العام الماضي وحدها. استخدم تقديرا واقعيا للمسافة، وتحقق مما يحدث إذا تجاوزته. افصل بين الخصم عند بدء العقد والمبلغ الذي قد يُرد بعد انتهاء الوثيقة.
اطلب من شركة التأمين الحالية تأكيد تواريخ الحوادث بدقة، والتعويضات المدفوعة، ونسب المسؤولية، وحالة معالجة المطالبات. إذا كنت تفكر في إعادة تعويض حادث صغير إلى الشركة لتقليل زيادة القسط، فقارن المبلغ الذي ستعيده مع أثر ذلك على الأقساط المقبلة، وفق المعلومات الرسمية من الشركة. لا يمكن الجزم بأن إعادة التعويض أوفر دائما.
تثبيت عرضي السعر بالشروط نفسها
ثبّت في سجل واحد السيارة والاستخدام والمدة، نطاق السائق والعمر، حدود التغطية، تحمّل أضرار السيارة، الخصومات والحوادث والمسافة، والقسط السنوي وتكلفة التقسيط لكل من A وB. اترك نتيجة المقارنة «مؤجلة: الشروط مختلفة» إذا اختلف أي إدخال أو حد، ولا تقل إن A أرخص. قبل الدفع راجع وثيقة الطلب والشروط النهائية.
تطبيق عملي: قائمة تحقق وحفظ العروض القابلة للمقارنة
- تاريخ بدء التأمين وبيانات السيارة واستخدامها متطابقة.
- المؤمن له المحدد في الوثيقة ونطاق السائقين والحد الأدنى للعمر متطابقة.
- حدود تغطية إصابات الغير وأضرار ممتلكاتهم والإصابات الشخصية وأضرار السيارة نفسها متطابقة.
- نسبة التحمل وحدها الأدنى والأقصى متطابقة.
- أُدخلت الخصومات نفسها، وكلها قابلة للإثبات فعليا.
- بيانات الحوادث والمخالفات والمسافة المقطوعة محدثة.
- حُفظ القسط مع الاستثناءات والمساعدة على الطريق وشروط التعويض.
احتفظ بتاريخ كل عرض ورقمه المرجعي. واحفظ أيضا استخدام السيارة وتاريخ البدء، والمؤمن له المحدد، وقيود السائقين والأعمار، وحدود المسؤولية، وخيار تغطية الإصابات الشخصية، ونسبة التحمل لأضرار السيارة وحدها الأدنى والأقصى، والخصومات المثبتة، والمسافة والسجل الحاليين، والاستثناءات وحدود خدمات الطريق.
فرق السعر الصغير سبب لفحص الشروط قبل الشراء الفوري. ويساعد حفظ لقطة شاشة للبيانات المتفق عليها في معرفة ما إذا كان العرض النهائي اللاحق قد غيّر التغطية أم حدّث السعر فقط.
حدود الدليل والأسئلة الشائعة
Q. هل يدفع السائقون من العمر نفسه أقساطا متقاربة؟
ليس بالضرورة. تؤثر أيضا السيارة، ومدة التأمين وسجله، والحوادث والمخالفات، والسائقون المسموح لهم، والشروط الخاصة.
Q. هل أختار العرض الأرخص؟
لا تقارن السعر إلا بعد توحيد البيانات والحماية. قد يفسر انخفاض حدود التغطية أو ارتفاع مبلغ التحمل السعر الأقل. تحقق من السبب أولا.
Q. هل تسمح التغطية العائلية لأي قريب بقيادة السيارة؟
راجع تعريف الأسرة وقيود العمر في الوثيقة. لا تستنتج الأشخاص المسموح لهم بالقيادة من اسم التغطية وحده.
Q. هل عرض السعر عبر الإنترنت هو القسط النهائي؟
قد يتغير بعد مراجعة المعلومات المصرح بها، وتقييم المخاطر، والتحقق من المستندات. راجع الشروط النهائية في طلب التأمين قبل الدفع.
Q. هل قسمة القسط السنوي على 12 تعطيني الدفعة الشهرية الفعلية؟
لا. إنها قيمة للمقارنة ضمن الميزانية الشهرية. تحقق بشكل منفصل من رسوم التقسيط، وإمكانية تجزئة الدفع، وشروط السداد.
Q. هل المبلغ المتوقع رده بسبب قلة المسافة خصم مضمون؟
لا. يعتمد على شروط العقد، والمسافة الفعلية، وتقديم الإثباتات. سجّل القسط عند الاشتراك والمبلغ المحتمل استرداده لاحقا كلّا على حدة.
تاريخ المراجعة: 2026-09-08. تعتمد نتائج التأمين على الظروف الشخصية وشروط الوثيقة الحالية. لا يضمن هذا الدليل قبول طلب التأمين، أو قسطا محددا، أو صرف تعويض.
ذو صلة
قارن البقاء والانتقال الآن والانتظار: انتهاء العرض وفقدان خصم الأسرة وأقساط الها...
تكاليف المعيشة والمالمقارنة فوائد الوديعة دفعة واحدة والادخار بالأقساط: من توقيت الإيداع إلى المبلغ بعد الضريبةاحسب فائدة 260,000 وون كوري جنوبي وصافي 219,960 لإيداع 1 مليون أول كل شهر 12 مرة...
تكاليف المعيشة والمالصرف اليورو للسفر: قارن التكلفة الكاملة ورسوم الصرافقارن تكلفة الحصول على 500 يورو بالوون مع رسوم البطاقة والصراف والتحويل الديناميك...
تكاليف المعيشة والمالحدود الشراء من الخارج في كوريا: USD 150 وUSD 200 وحساب الضرائبتعرّف على الفرق بين عتبة التخليص بالقائمة والقيمة الجمركية، واحسب الرسوم وضريبة ...