韩国青年住房资金:租房押金贷款与购房产品的核对顺序
先区分租房、购房和住房申购,再核对资格日期、担保与额度,用具体数字计算自有资金和贷款缺口,避免只比较广告利率。
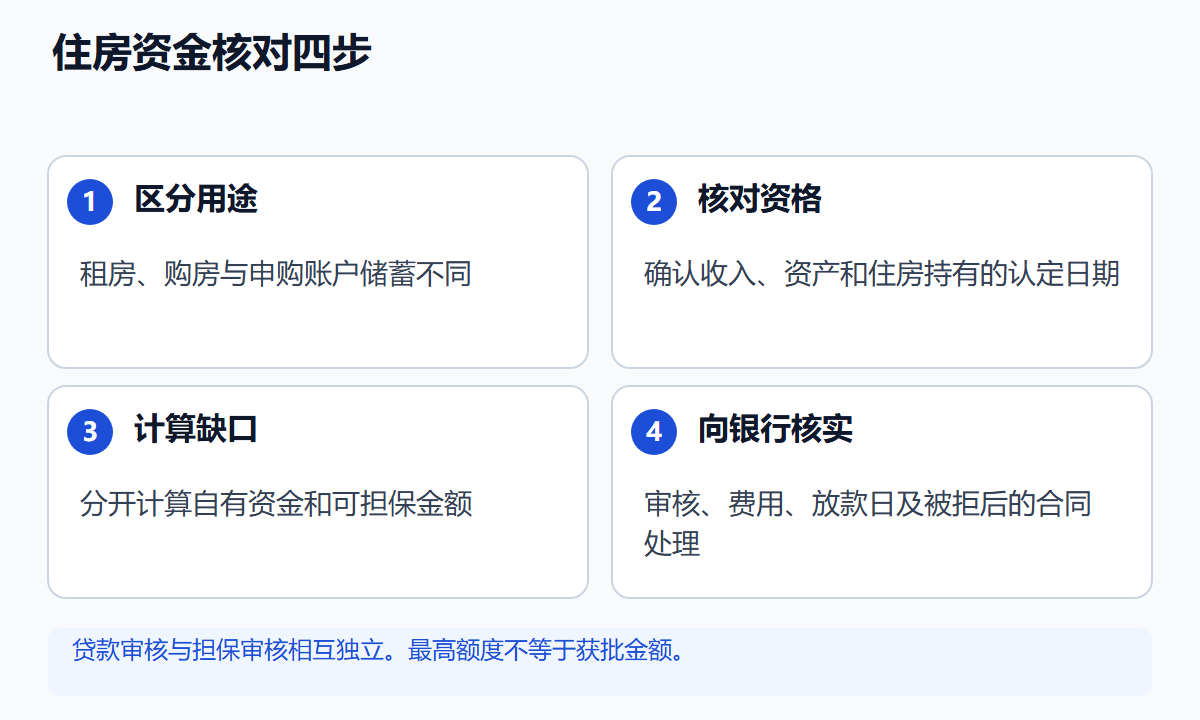
租房押金融资和买房融资是两件不同的事。先确定自己是租房、购房,还是准备住房申购,再比较相应产品的条件。
租赁贷款与购房贷款有什么区别?
韩国青年专用Beotimmok租赁贷款用于准备租房保证金。与青年Housing Dream住房申购账户相关的购房融资,则面向申购和购房阶段。需要租房押金的人,不能把用途不同的低息购房贷款当作同一种选择。
可通过住房城市基金青年租赁贷款指南查看租赁资金条件,通过MyHome官方青年Housing Dream账户指南理解相关账户与融资制度的用途。旧的推出公告中的数字,不一定是今天申请的利率或额度。当前条件需要在基金产品页面和经办银行核对。
如需购房,请查看青年Housing Dream Didimdol贷款官方产品页面。该产品面向通过青年Housing Dream账户申购并中签的人。申请贷款时还要核对开户满一年、符合规定的缴款达到1,000万韩元等条件。仅有账户不等于能获得购房贷款。
青年专用租赁贷款的五项初步核对
以下一般条件于2026-09-28核对住宅都市基金青年专用Beotimmok说明。它们适用于租赁保证金贷款,不能直接套用到购房贷款。
| 项目 | 一般条件与材料 |
|---|---|
| 年龄与家庭 | 受理日为19至34岁的户主或预备户主;核对出生日期与居民登记家庭组成 |
| 房屋所有权 | 包括户主的全体家庭成员均不拥有住房;只核对本人不足够 |
| 收入 | 申请人与配偶合计年收入基本上限为KRW 50,000,000;准备收入、在职或经营证明 |
| 资产 | 2026年申请人与配偶合计净资产不超过KRW 345,000,000;应接受正式资产审查,不能只看存款余额 |
| 合同与住房 | 签订住宅租约并支付至少5%保证金;一般专用面积不超过85㎡、保证金不超过KRW 300,000,000;未满25岁的单独户主面积上限为60㎡ |
这不是涵盖所有例外的批准表。官方另有部分中小、中坚企业就业或创业支持对象的服兵役年龄延长、部分家庭收入例外及特定合租住房例外。超过一般条件时应核对适用例外;满足五项也仍有既有基金、租赁或房屋抵押贷款重复限制,以及信用、资产、担保审查。净资产标准会随年份变化。
签约前先让银行对拟租住房与个人条件作初步核对;这与正式申请时的合同和5%付款条件不同。准备租约、付款证明、居民登记及收入、在职材料,记录尾款日与迁入登记日。一般申请期限为两日中较早日起3个月内,续租为续租日起3个月内。担保还有单独申请期限。期限内申请不保证能在尾款日之前放款,应先拿到银行受理安排与补充材料清单,避免资金空缺。
先收集四个栏位的资料
写明用途和申请日期,再收集家庭、收入、资产、已有贷款及合同或押金资料。把官方产品与银行、担保机构答复放在一张表中。
固定用途、缺口和结果
查看Easy Law指南和官方青年버팀목说明。记录用途/日期、所需金额、产品/资格/房屋/担保/额度、银行答复、批准额和缺口。押金180,000,000 KRW减自有资金60,000,000 KRW,所需120,000,000;只批准100,000,000时缺口20,000,000,结果应暂缓。状态选官方自查完成、需要银行审核、条件不符或缺口解决前暂缓。100,000,000 × 0.03 ÷ 12 = 250,000只是计算示例,不是当前利率。储蓄与贷款批准分开。
常见问题
Q. 直接选利率较低的产品可以吗?
必须先符合用途和资格。用于不同目的的产品,不能只按利率比较。
Q. 我能拿到宣传的最高额度吗?
不一定。合同金额、自有资金、担保或抵押限制,以及银行审核,都可能降低最终金额。
Q. 有住房申购账户就一定批准购房贷款吗?
不会。账户和缴款条件,与贷款资格和抵押审核是不同事项。
Q. 在线计算器显示的金额是确定额度吗?
不是。计算只是准备工具,银行及担保机构在检查文件后作出决定。
Q. 能先签房屋合同再了解贷款吗?
可能使合同款面临损失风险。应先核实融资,并与中介或法律专业人士讨论拒贷条款的实际效果。
Q. 示例的3.0%是目前能申请的利率吗?
不是。这是解释算术的方法。申请时请使用当日有效的官方利率。
核对日期:2026-09-08。贷款、担保和税务取决于当前规则与个人条件,本文不保证批准或节省。
相关
计算月租换算门槛与KRW 700 000 000买卖中介费,区分协商价格、适用地区、金额上限、增值税及付款证据。...
住房与合同2026年韩国住宅持有税:把财产税与综合不动产税分开算用官方公示价格、2026年比例和两套住宅的具体例子,区分按住宅的财产税与按个人的综合不动产税,并标明抵免前计算的限制。...
住房与合同韩国公寓成交价比较:核对面积、合同日期与解除记录对齐官方成交记录,计算每平方米价格、平均数和中位数,区分当前挂牌价,不把价格差额直接当作可实现的折扣。...
住房与合同汽车全款、分期与租赁比较:统一计算60个月总成本以同一辆车和相同的60个月为基础,区分首付、可退保证金、分期利息及售车所得,核对比月供更重要的合同结束条件与提前解约费用。...