韩国车险报价怎么比:统一保障、自付额和折扣条件
用年保费和自付额算例说明如何同条件比较车险,核对驾驶人范围、保额、里程退款、分期费用及最终投保资料。
比较车险前,先统一车辆、驾驶人范围、保额、自付额和折扣条件。年保费更低,不等于用更少的钱买到同样的保障。
先固定报价所用的信息
记录车牌或车型、年份、用途、保险起保日、被保险人、允许驾驶的人、最年轻驾驶人的年龄,以及预计全年行驶里程。第三者人身及财产责任、车内人员受伤保障、车辆自身损失、无保险车辆事故保障和道路救援,也要使用一致的条件。
可以先查看韩国损害保险协会的车险资料入口。其中的机动车损害赔偿法律资料提供强制保险的法律背景。个人保费取决于保险公司的评估、车辆情况和驾驶记录。某个年龄段的平均值,不是你的报价。
记录条件差异,不只看最终保费
假设A方案年保费为780,000 KRW,B方案为720,000 KRW,差额是60,000 KRW。如果B的第三者财产损失限额更低,或者车辆自身损失的自付额不同,这就不是同条件比较。应先改正输入条件,再判断差额是否真的是节省。
年保费除以12,只是方便预算的月均金额,不一定代表可以按月付款。信用卡分期费用和允许的缴费安排,需要另行确认。续保涨价时,应同时查看保险等级、交通违法、车辆价值、驾驶人范围、附加条款和公司定价,不能只看是否发生过一次事故。
自付额要同时看比例、最低额和最高额
第三者责任限额应与可能承担的损失相对应。不同的人身伤害保障可能采用不同的赔付方式和上限,名称相近不代表待遇相同。车辆自身损失保障则要查看承保事故、车辆保险价值、除外责任,以及自付额的上下限。
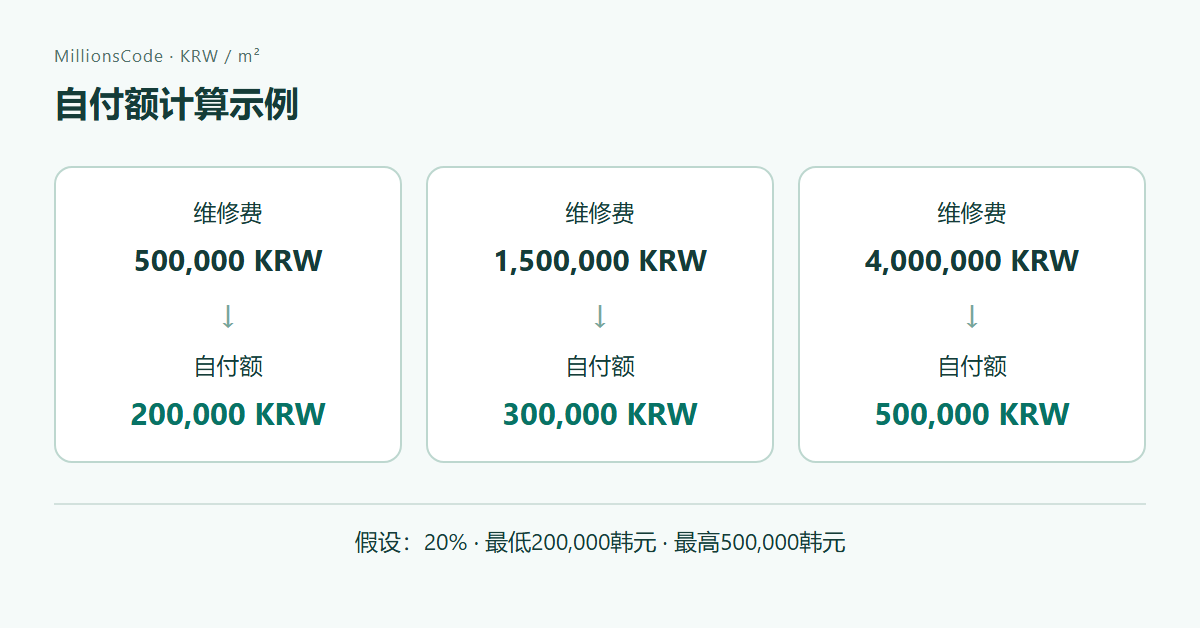
假设自付额为承保维修费的20%,最低200,000 KRW,最高500,000 KRW。维修费为1,500,000 KRW时,自付额示例是300,000 KRW。维修费为500,000 KRW时,按20%算出100,000 KRW,但最低额使实际示例变成200,000 KRW。维修费为4,000,000 KRW时,比例计算为800,000 KRW,但最高额将示例限制为500,000 KRW。
计算练习为min(500,000, max(200,000, 维修费 × 20%))。实际理赔仍取决于事故情况、责任分配、合同条款和损失核定。这不是赔付承诺。
只计入能够证明符合条件的折扣
里程、行车记录仪、子女、安全驾驶和先进安全配置折扣,虽然名称可能相似,但证明材料、提交时间和结算规则可能不同。应填写真实合理的预计里程,并确认超过预计里程后的处理方式。投保时直接减价,与保险期满后可能获得的退款,应分开记录。
向现有保险公司核对准确的事故日期、已赔付金额、责任信息和理赔进度。如果考虑自行向保险公司返还一笔小额赔款,应将返还金额与保险公司评估的后续保费影响比较。返还赔款并不一定划算。
用相同条件固定两份报价
为A和B记录车辆、用途和期间,驾驶人范围与年龄,保障限额,车辆损失自付额,可证明的折扣、事故、里程,以及年保费和分期费用。只要输入或限额不同,就写“条件不同,暂缓比较”,不能写“A更便宜”。付款前重新核对最终投保书和条款。
实用做法:保存可以逐项比较的报价版本
保存每份报价的日期和编号,并记录车辆用途、起保日、被保险人、驾驶人及年龄限制、责任限额、人身保障选项、车辆损失自付比例及上下限、可以证明的折扣、当前里程与历史记录、除外责任和救援服务限制。
看到小幅价格差异时,先核对条件,不必立即购买。保存已确认输入信息的截图,有助于判断后续最终报价究竟修改了保障,还是只更新了价格。
常见问题
Q. 同龄驾驶人的保费会差不多吗?
不一定。车辆、投保经历、事故、违法记录、驾驶人范围和附加条款,也都会影响价格。
Q. 应该直接选最便宜的报价吗?
应先统一输入信息和保障再比较价格。更低的保额或更高的自付额,可能就是便宜的原因。
Q. “仅限家庭成员”表示所有亲属都能开车吗?
需要查看合同对家庭成员的定义和年龄限制,不能只根据名称判断。
Q. 网上估算就是最终保费吗?
告知信息、核保和证明材料都可能改变结果。付款前应检查最终投保申请。
Q. 年保费除以12就是实际每月账单吗?
不是。这只是月均预算。分期手续费、可用缴费安排和付款条件应另行核对。
Q. 预计里程退款一定能拿到吗?
不一定。实际里程、证明材料和合同条件决定退款。应将初始保费和未来可能退款分别记录。
复核日期:2026-09-08。保险结果取决于个人情况和现行合同条款。本文不保证承保、特定保费或理赔金额。
相关
以韩国手机账单为例,把继续使用、立即转网和等待三个月后转网放在同一十二个月内比较。分别计入优惠到期价格、折扣返还金、家庭与宽带账单增额及设备分期,核对首月现金负...
生活成本与金融定期存款与零存整取利息比较:从存入时间到税后金额直接计算月初每次存100万韩元、共12次、年利率4%单利零存整取的26万韩元利息及税后219,960韩元。也比较定期存款不同的现金流和优惠条件成本。...
生活成本与金融欧洲旅行换汇:比较总成本、ATM 手续费与 DCC按取得同样500欧元的韩元总支出比较。用假设计算区分换汇加价、银行卡手续费、ATM固定费用和DCC,并核对最终账单。...
生活成本与金融韩国海淘USD 150与USD 200门槛:完税价格和税费计算示例区分美国发货清单通关与普通进口申报的免税门槛,通过完整示例核对商品价格、当地配送费、国际运费,以及关税和增值税的计算方法。...