Финансирование жилья для молодёжи в Корее: аренда или покупка
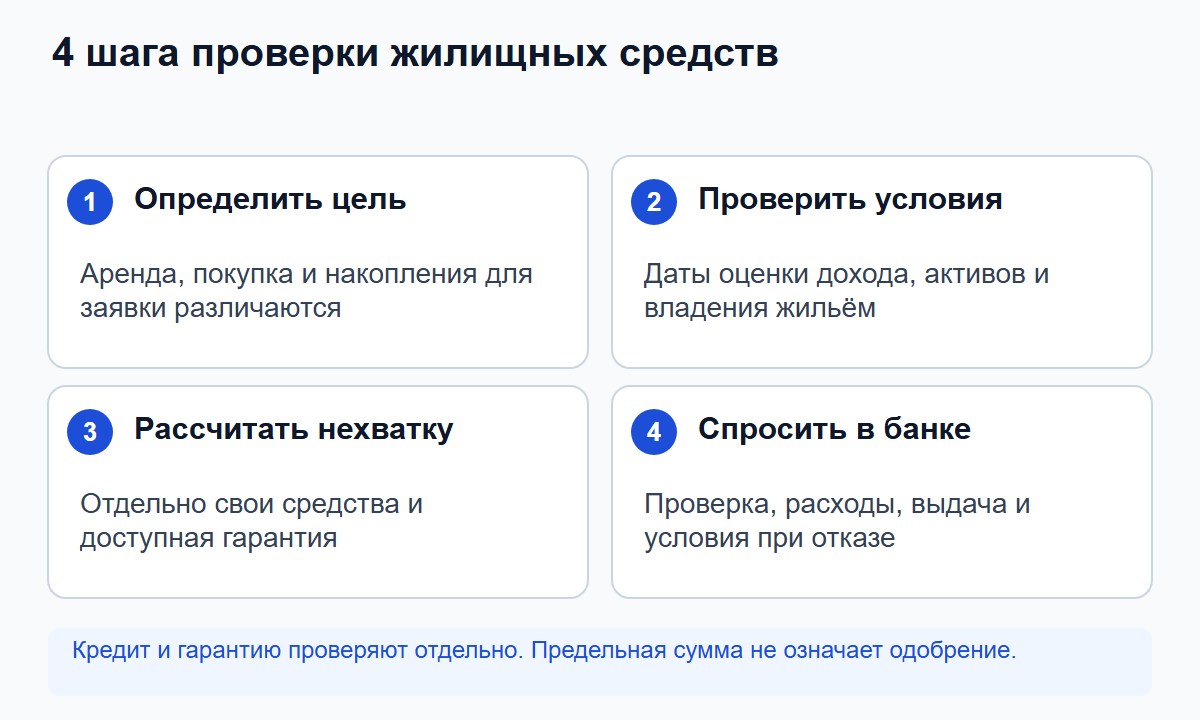
Разделите назначение кредита и даты проверки условий. Рассчитайте нехватку средств, предел гарантии и подготовьте вопросы банку до подписания договора.
Финансирование арендного депозита и покупки жилья решает разные задачи. До сравнения программ определите, снимаете ли вы жильё, покупаете его или копите для участия в распределении нового жилья.
Кредиты на аренду и покупку имеют разное назначение
Молодёжный арендный кредит Beotimmok предназначен для внесения арендного депозита. Финансовые механизмы, связанные со счётом Youth Housing Dream, относятся к участию в распределении жилья и его приобретению. Низкая рекламная ставка кредита на покупку не становится альтернативой для человека, которому нужен депозит по аренде.
Условия аренды проверяйте в памятке Housing and Urban Fund о молодёжном арендном кредите, а назначение счёта и связанного финансирования — в официальной памятке MyHome о счёте Youth Housing Dream. Ставка или лимит из старого сообщения о запуске не обязательно действует сегодня. Уточните текущие условия на странице продукта фонда и в банке, принимающем заявления.
Для покупки откройте официальную страницу кредита Youth Housing Dream Didimdol. Программа предназначена для тех, кто получил жильё по заявке через счёт Youth Housing Dream. При обращении также проверяют, в частности, срок действия счёта не менее года и не менее 10 миллионов KRW учитываемых взносов. Одного открытия счёта недостаточно.
Пять проверок молодёжного кредита на арендный депозит
Общие критерии проверены 2026-09-28 по руководству жилищного фонда. Это кредит на арендный депозит, не на покупку жилья.
| Пункт | Общее правило и документы |
|---|---|
| Возраст и домохозяйство | Глава или будущий глава домохозяйства, 19–34 года при подаче; проверить дату рождения и регистрационный состав |
| Собственность | Ни один член домохозяйства, включая главу, не должен владеть жильём |
| Доход | Базовый совместный годовой предел заявителя и супруга — 50 млн KRW; нужны сведения о доходе и работе/бизнесе |
| Активы | Совместные чистые активы — не более 345 млн KRW по критерию 2026 года; официальная оценка не ограничивается остатком на счёте |
| Договор и жильё | Подписанный договор и оплата не менее 5% депозита; обычно отдельная жилая площадь до 85 м² и депозит до 300 млн KRW; одинокий глава младше 25 лет — до 60 м² |
Таблица не охватывает все исключения и не подтверждает одобрение. Есть возрастные продления за военную службу для определённых работников малых/средних предприятий или поддерживаемых предпринимателей, исключения по доходу и отдельным совместным жилищам. Проверьте применимые исключения. Даже пять выполненных пунктов оставляют ограничения по уже имеющимся кредитам фонда, аренды и ипотеки, проверки кредитоспособности, активов и обеспечения. Порог активов меняется по годам.
До подписания попросите банк предварительно проверить жильё и обстоятельства. Это отличается от договора и оплаты 5%, необходимых при заявлении. Подготовьте договор, платёжное подтверждение, регистрацию домохозяйства и сведения о доходе/работе. Запишите дату остаточного платежа и регистрации въезда: общий срок подачи — три месяца от более ранней даты; при продлении — от его даты. У гарантии отдельный срок. Своевременная подача не гарантирует выдачу до платежа: заранее получите график банка и перечень дополнительных документов.
Сначала соберите четыре поля
Запишите цель и дату заявки, затем соберите данные семьи, доходов, имущества, кредитов и договора или депозита. Сопоставьте официальный продукт с ответами банка и гаранта в одной таблице.
Зафиксируйте цель, нехватку и результат
Откройте руководство Easy Law и официальное руководство 버팀목. Укажите цель/дату, потребность, продукт/право/объект/гарантию/лимит, ответ банка, одобренную сумму и нехватку. Депозит 180 000 000 KRW минус 60 000 000 собственных средств даёт 120 000 000; одобрение 100 000 000 оставляет нехватку 20 000 000 и требует отложить решение. Статус: самопроверка завершена, нужна проверка банка, условия не выполнены или ожидание решения. 100 000 000 × 0.03 ÷ 12 = 250 000 — пример, не текущая ставка. Накопления и кредит одобряются отдельно.
Частые вопросы
Q. Можно просто выбрать продукт с меньшей ставкой?
Только после проверки назначения и права на участие. Программы для разных целей нельзя сравнивать по одной ставке.
Q. Выдадут ли рекламируемый максимум?
Не обязательно. Цена договора, собственные деньги, ограничения гарантии или обеспечения и оценка банка могут уменьшить сумму.
Q. Наличие жилищного накопительного счёта гарантирует кредит на покупку?
Нет. Условия счёта и взносов отличаются от требований к заёмщику и оценки обеспечения.
Q. Онлайн-расчёт подтверждает сумму кредита?
Нет. Это подготовительный инструмент. Банк и гарант решают после проверки документов заявления.
Q. Можно подписать договор на жильё до проверки финансирования?
Это может поставить внесённые по договору деньги под угрозу. Заранее проверьте финансирование и при необходимости обсудите действие оговорок об отказе с агентом и специалистом по праву.
Q. Ставка 3.0% из примера доступна сегодня?
Нет, это условие учебного расчёта. Используйте официальную ставку, действующую при подаче заявления.
Проверено 8 сентября 2026 года. Результаты кредитования, гарантирования и налогообложения зависят от текущих правил и личных обстоятельств. Руководство не обещает ни одобрения, ни экономии.
Похожее
Рассчитайте арендные пороги и комиссию продажи за KRW 700 000 000, отделяя догов...
Жильё и договорыНалоги на владение жильём в Корее в 2026 году: разделяйте два расчётаРазделите местный налог по жилью и комплексный по человеку через официальные оце...
Жильё и договорыСравнение квартирных сделок в Корее: площадь, даты и отменыСопоставьте официальные договоры, рассчитайте цену метра и медиану, разделите об...
Жильё и договорыОплата сразу, кредит или лизинг: сравнение расходов на автомобиль за 60 месяцевСравните один автомобиль за 60 месяцев с учётом взноса, возвратного депозита, пр...