韓国の青年住宅資金:賃貸・購入・申込み用積立を分けて比較
資金の用途と資格判定日をそろえ、自己資金、必要借入額、保証審査額の違いを計算。銀行への質問と契約前の確認事項を整理します。
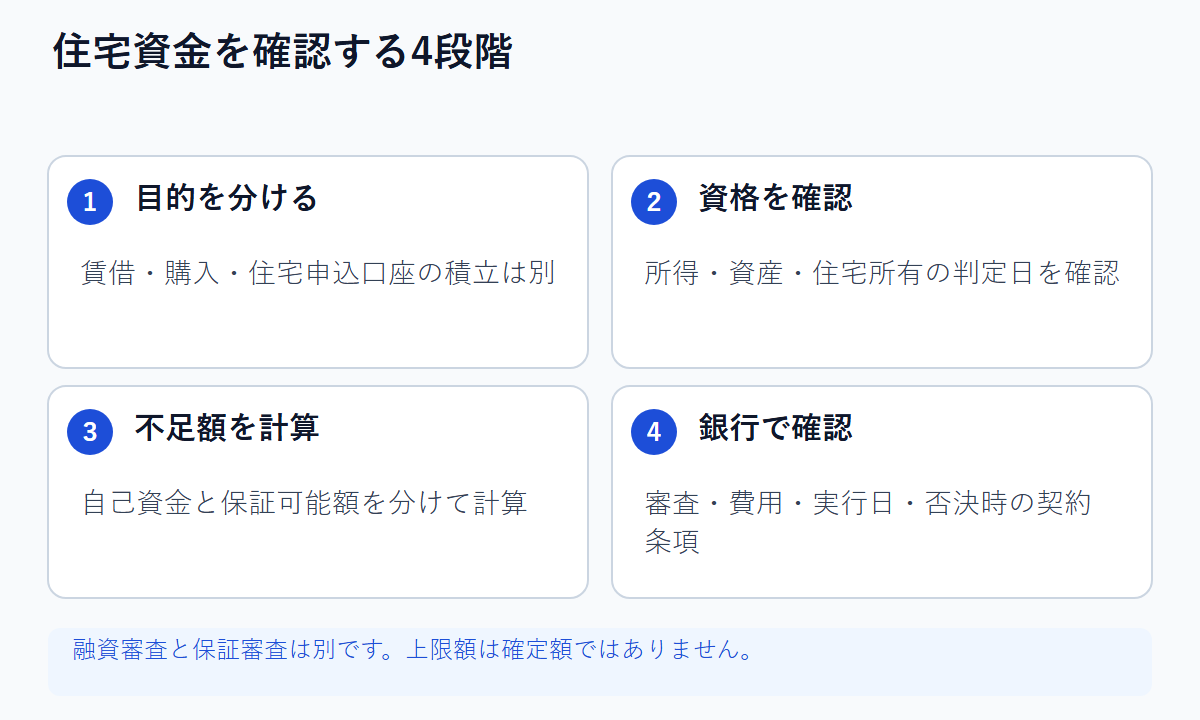
賃貸保証金を用意することと、住宅購入資金を用意することは別です。賃貸、購入、住宅分譲申込みの準備のどれが目的かを決めてから商品を比較します。
賃貸ローンと購入ローンは目的が違う
韓国の青年専用ポティモク賃貸ローンは、賃貸保証金のための資金です。青年住宅ドリームの住宅申込み用口座に関連する金融制度は、分譲申込みや住宅取得に関係します。購入ローンの低い広告金利は、賃貸保証金が必要な人にそのまま使える代替手段ではありません。
賃貸条件は住宅都市基金の青年賃貸ローン案内、口座と関連融資の目的はMyHomeの青年住宅ドリーム口座案内で確認します。古い開始時の発表にある数字が、今日の申込金利や上限とは限りません。現在の基金の商品ページと取扱銀行で最新条件を確認してください。
購入目的なら青年住宅ドリーム・ディディムドル融資の公式商品ページを確認します。この商品は青年住宅ドリーム口座で分譲に当選した人が対象です。融資申込時には、口座加入1年以上、認められる払込額1,000万ウォン以上なども確認されます。口座を開くだけで購入融資を受けられるわけではありません。
青年バーティモクの資格を5項目で確認
2026年9月28日に住宅都市基金の青年専用バーティモク案内で確認した一般条件です。賃貸保証金の融資に関する表であり、住宅購入融資に転用しません。
| 項目 | 一般条件と資料 |
|---|---|
| 年齢・世帯 | 受付日現在19~34歳の世帯主または予定者。生年月日と住民登録上の世帯を確認 |
| 住宅所有 | 世帯主を含め世帯員全員が住宅を所有していないこと。本人だけで判断しない |
| 所得 | 申請者と配偶者の合算年所得は原則5,000万KRW以下。所得・在職または事業資料を準備 |
| 資産 | 2026年は申請者と配偶者の合算純資産3億4,500万KRW以下。預金残高だけでなく正式な資産審査で確認 |
| 契約・住宅 | 賃貸契約を結び保証金の5%以上を支払う要件。原則専用85㎡以下・保証金3億KRW以下。25歳未満の単独世帯主は専用60㎡以下 |
すべての例外を含む承認表ではありません。特定の中小・中堅企業勤務者や創業支援対象者の兵役期間による年齢延長、一部世帯の所得例外、特定シェアハウスの例外があります。一般条件を超えたら該当例外を確認します。5項目が合っても、既存の基金・賃貸・住宅担保融資との重複制限、信用、資産、担保・保証の審査が残ります。純資産基準は年度で変わります。
契約前に、対象住宅と自身の条件を銀行へ事前確認します。実際の申請に必要な契約・5%支払いとは区別してください。契約書、支払証明、住民登録、所得・在職資料をそろえ、残金支払日と転入登録日を記録します。一般の申請期限は両日の早い日から3か月以内、更新は更新日から3か月以内です。保証の申請期限も別途確認が必要です。期限内なら残金日までに実行される保証はないため、銀行の受付日程と追加書類を先に確認します。
まず4つの欄の資料を集めます
目的と申込日を記録し、世帯・所得・資産・既存借入・契約や保証金の資料を集めます。公式商品と銀行・保証機関の回答を1枚にまとめます。
目的・不足額・結果を固定します
Easy Lawガイドと公式の青年向け버팀목案内を確認します。目的/日付、必要額、商品/資格/住宅/保証/限度、銀行回答、承認額、不足額を記録します。保証金180,000,000 KRWから自己資金60,000,000 KRWを引くと必要額120,000,000、承認が100,000,000なら不足20,000,000で保留です。状態は公式確認済み、銀行審査が必要、条件不適合、不足解消まで保留。100,000,000 × 0.03 ÷ 12 = 250,000は計算例で現行金利ではありません。貯蓄と融資承認は別です。
よくある質問
Q. 金利が低い商品を選べばよいですか?
目的と資格が一致した後で比較します。用途が違う商品を金利だけで比べることはできません。
Q. 広告の最大額を受け取れますか?
必ずしもそうではありません。契約額、自己資金、保証・担保上限、銀行審査で減る場合があります。
Q. 住宅申込み用口座があれば購入ローンは承認されますか?
いいえ。口座や払込の条件と、ローンの資格・担保審査は別です。
Q. ネット計算は確定した借入額ですか?
いいえ。準備用の試算です。銀行と保証機関が提出資料を確認して決めます。
Q. 融資確認より先に不動産契約を結んでもよいですか?
契約金が危険にさらされる場合があります。事前の融資確認と否決条項の効果を、必要に応じて仲介業者や法律の専門家と検討します。
Q. 例の3.0%は今日使える金利ですか?
いいえ。計算上の仮定です。申込時に有効な公式金利を使ってください。
確認日:2026-09-08。融資、保証、税務の結果は現行規則と個人の事情によります。本文は承認や節約を約束しません。
関連
月払い賃貸の換算境界とKRW 700 000 000の売買報酬を計算。適用地域、金額上限、合意額、付加価値税、支払証拠を分けて確認します。...
住まいと契約2026年の韓国住宅保有税:財産税と総合不動産税を分けて計算する住宅別の財産税と個人別の総合不動産税を区別。公示価格、2026年の比率、2戸所有の具体例から税額控除前の計算と限界を確認します。...
住まいと契約韓国の集合住宅成約価格:面積・契約日・解除をそろえて比較公式記録の条件をそろえ、平方メートル価格と中央値を計算。売出物件と契約を分け、差額を確実な値引きと考えない比較方法です。...
住まいと契約自動車の現金購入・分割払い・リース比較:同じ60か月の総費用を計算同じ車を60か月で比較。頭金、返還される保証金、分割払いの利息、売却代金を分けて計算し、月額だけでは分からない契約終了時の条件を確認します。...