韓国の自動車保険比較:保障、免責、割引条件をそろえる
保険料差と免責額を具体例で計算。運転者範囲、補償限度、走行距離返金、分割料金、最終申込内容まで同じ条件で確認します。
自動車保険は、車、運転者、補償限度額、免責金額、割引の前提をそろえてから比較します。年間保険料が安いだけでは、同じ保障を安く買えるとは限りません。
見積もり前に入力条件を固定する
登録番号または車種、年式と用途、保険開始日、記名被保険者、運転を認める人、最年少運転者の年齢、年間予定走行距離を記録します。対人・対物賠償、自身のけがの保障、車両損害、無保険車による事故、ロードサービスもそろえます。
まず韓国損害保険協会の自動車保険案内を確認します。自動車損害賠償の法律情報は、強制保険の法的背景を示しています。個人の保険料は会社の審査、車、運転歴などで決まります。年齢層の平均は、あなたの見積額ではありません。
合計保険料だけでなく違いを記録する
年間見積もりAを780,000 KRW、Bを720,000 KRWと仮定すると、差は60,000 KRWです。しかしBの対物限度額が低かったり、車両保険の免責が違ったりすれば、同条件の比較ではありません。節約額と考える前に入力を修正します。
年間保険料を12で割った額は予算上の月平均であり、実際に月払いできるとは限りません。カード分割手数料や可能な支払日程は別に確認します。更新保険料が上がった場合は、事故の有無だけでなく、等級、交通違反、車の価値、運転者範囲、特約、会社の価格設定も調べます。
免責は割合と上下限をセットで読む
対人・対物の限度額は、保障する損失と対応させて確認します。けがの保障は、選択肢によって支払方法や上限が異なる場合があります。似た名称でも同じ給付とは限りません。車両保険では対象事故、保険価額、免責事項、自己負担の最低額と最高額を確認します。
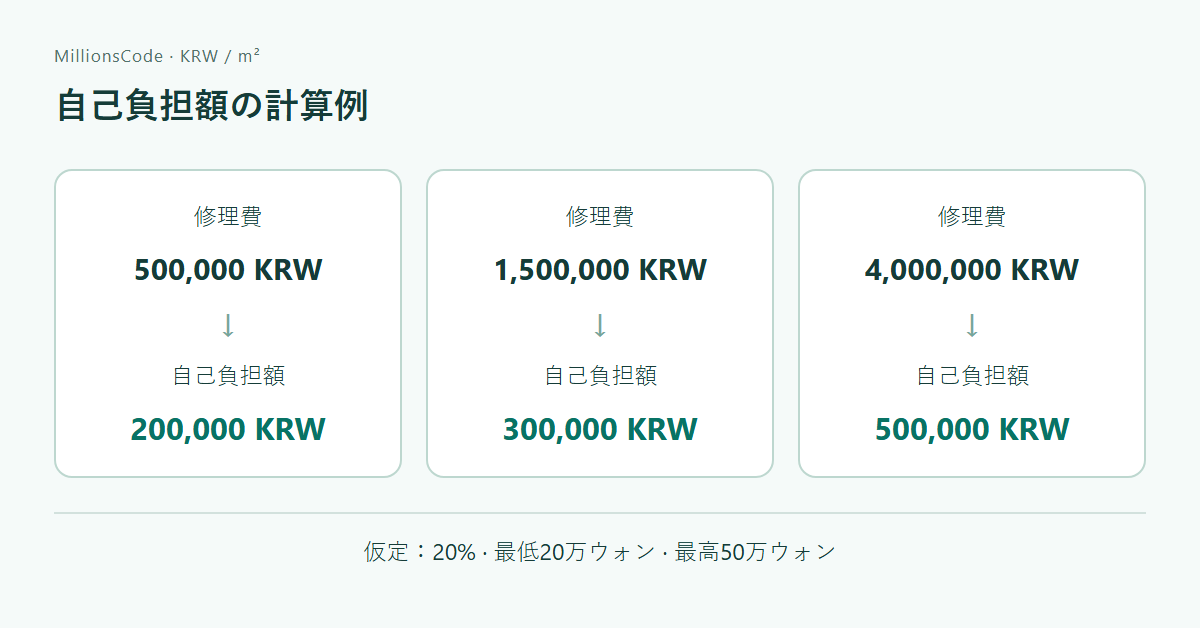
対象修理費の20%を自己負担し、最低200,000 KRW、最高500,000 KRWと仮定します。修理費1,500,000 KRWなら、自己負担例は300,000 KRWです。修理費500,000 KRWでは20%が100,000 KRWですが、最低額により200,000 KRWになります。修理費4,000,000 KRWでは割合計算が800,000 KRWですが、上限により500,000 KRWです。
練習式はmin(500,000, max(200,000, 修理費 × 20%))です。実際の支払いは事故内容、責任、約款、損害査定によります。これは保険金の支払約束ではありません。
証明できる割引だけを見込む
走行距離、ドライブレコーダー、子ども、安全運転、先進安全装備の割引は、名前が似ていても必要資料、提出時期、精算方法が違います。現実的な走行距離を使い、超えた場合の扱いを確認します。契約時の値引きと、満期後に受けられるかもしれない返金を分けます。
現在の保険会社には、正確な事故日、支払済額、過失情報、請求の進行状況を確認します。小さな事故で保険会社に保険金を返すことを検討するなら、返す額と会社が見込む将来保険料への影響を比較します。返金すれば必ず得になるわけではありません。
同じ条件で2つの見積もりを固定します
AとBについて車両・用途・期間、運転者と年齢、補償限度、車両保険の自己負担、証明できる割引・事故・走行距離、年間保険料と分割費用を記録します。入力や限度額が違えば「条件が違うため比較保留」とし、「Aが安い」としません。支払い前に最終申込書と約款を確認します。
実用的な方法:比較可能な見積もりを保存する
各見積もりの日時と番号に加え、車の用途と開始日、記名被保険者、運転者・年齢制限、賠償限度額、けがの保障、車両の自己負担割合と上下限、証明可能な割引、現在の距離と履歴、免責事項、ロードサービスの制限を保存します。
小さな価格差があれば、すぐ購入するのではなく条件を確認します。合意した入力画面を保存しておけば、後の最終見積もりが補償を変えたのか、価格だけ更新したのかを区別しやすくなります。
よくある質問
Q. 同じ年齢なら保険料も似ていますか?
必ずしもそうではありません。車、保険歴、事故、違反、運転者範囲、特約も影響します。
Q. 最安の見積もりを選べばよいですか?
入力と保障をそろえてから価格を比べます。低い限度額や大きい自己負担が安さの理由かもしれません。
Q. 家族限定なら親戚全員が運転できますか?
約款の家族の定義と年齢制限を確認します。名称だけで対象だと判断しないでください。
Q. ネットの試算が最終保険料ですか?
告知内容、審査、証明資料で変わることがあります。支払い前に最終申込内容を確認します。
Q. 年間保険料の12分の1が実際の月額請求ですか?
いいえ。予算上の平均です。分割手数料、可能な支払い日程、条件を別に確認してください。
Q. 予定している走行距離割引の返金は確実ですか?
いいえ。実際の距離、証明、約款条件によります。最初の保険料と後の返金可能額を分けて記録します。
確認日:2026-09-08。保険の結果は個人の事実関係と最新の約款によります。本文は引受け、保険料、保険金支払いを保証しません。
関連
韓国の携帯料金を、継続・すぐ乗り換え・3か月待って乗り換えの3案で比較します。割引終了後の料金、割引返還金、家族やネットの請求増、端末代を同じ12か月にそろえ、...
生活費と金融預金と積立預金の利息比較:入金時期から税引後金額まで月初100万韓国ウォンを12回入金する年4%単利積立の利息26万韓国ウォンと税引後219,960韓国ウォンを直接計算します。預金との資金の流れの違いや優遇条件の...
生活費と金融欧州旅行の両替:総費用・ATM料金・DCCを比べる同じ500ユーロを得るウォン総額を比較。仮の計算例で両替マージン、カード料金、ATM固定料金とDCCを分け、最終請求まで確認します。...
生活費と金融韓国の海外通販:USD 150・USD 200基準と課税価格・税金の計算例米国発のリスト通関と通常の輸入申告の免税基準を区別。商品代金、現地送料、国際運賃から関税と付加価値税を計算する完全な例を紹介します。...