Financement du logement des jeunes en Corée : location, achat ou épargne
Distinguez l'usage du prêt, les dates d'éligibilité et le financement manquant. Calculez un exemple et préparez les questions à la banque avant de signer.
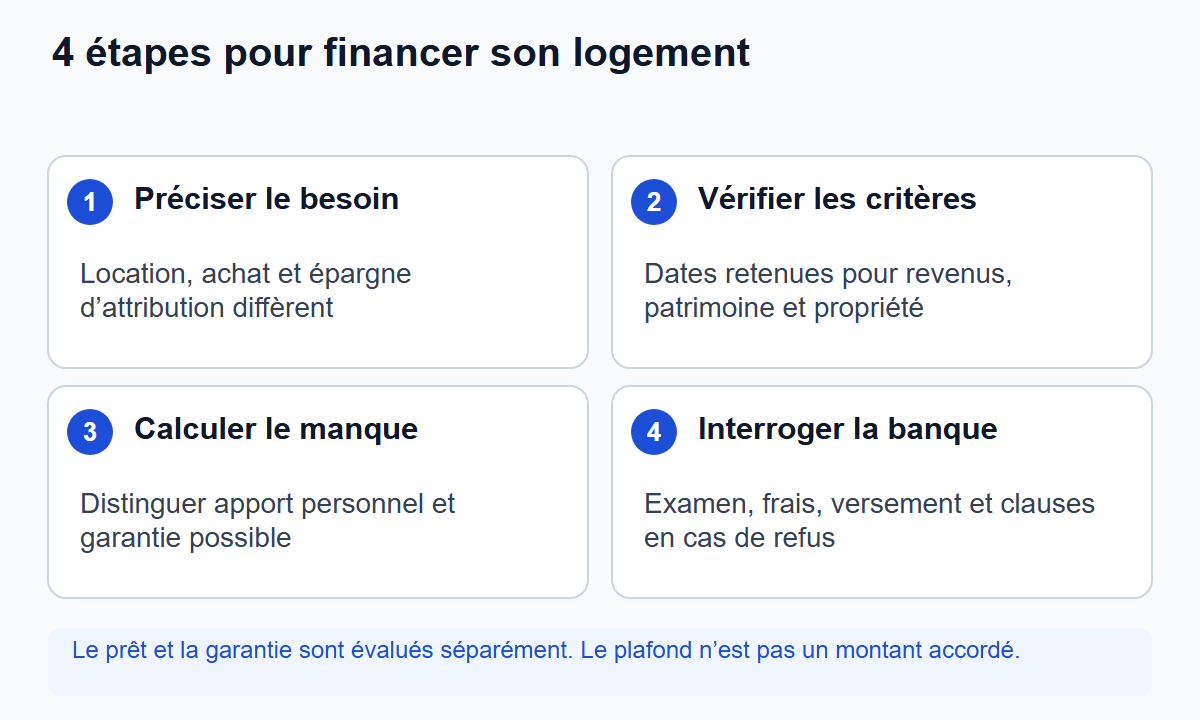
Financer un dépôt de location et acheter un logement sont deux besoins différents. Déterminez d'abord si vous louez, achetez ou préparez une candidature à l'attribution d'un logement avant de comparer les produits.
Les prêts locatifs et les prêts d'achat n'ont pas le même objet
En Corée du Sud, le prêt locatif Beotimmok réservé aux jeunes finance un dépôt de location. Les dispositifs liés au compte Youth Housing Dream concernent la candidature à un logement et son acquisition. Un faible taux publicitaire pour l'achat n'est pas une solution interchangeable pour quelqu'un qui doit financer un dépôt locatif.
Consultez le guide du Housing and Urban Fund pour le prêt locatif des jeunes pour la location, et le guide officiel MyHome du compte Youth Housing Dream pour l'objet du compte et du financement associé. Un chiffre d'une ancienne annonce de lancement n'est pas nécessairement le taux ou le plafond disponible aujourd'hui. Confirmez les conditions actuelles dans la fiche officielle du Fonds et auprès de la banque distributrice.
Pour acheter, ouvrez la fiche officielle du prêt Youth Housing Dream Didimdol. Ce produit exige une attribution obtenue avec le compte Youth Housing Dream. Lors de la demande, il faut aussi vérifier, entre autres, au moins un an de détention du compte et 10 millions KRW de versements admissibles. L'ouverture du compte seule ne donne pas droit au prêt.
Cinq vérifications pour le prêt locatif destiné aux jeunes
Ces critères généraux ont été vérifiés le 2026-09-28 dans le guide du Fonds du logement et de l'urbanisme. Ils concernent un prêt de dépôt locatif, pas un prêt d'achat.
| Point | Règle générale et documents |
|---|---|
| Âge et ménage | Chef de ménage ou futur chef, 19–34 ans au dépôt du dossier ; vérifier naissance et registre du ménage |
| Propriété | Tous les membres, chef compris, doivent ne pas posséder de logement |
| Revenus | Plafond annuel de base du demandeur et du conjoint réunis : 50 millions KRW ; justificatifs de revenus et d'emploi/activité |
| Patrimoine | Actif net commun au plus 345 millions KRW selon le critère 2026 ; l'évaluation officielle ne se limite pas au compte bancaire |
| Bail et logement | Bail signé et au moins 5% du dépôt payé ; en général surface privative maximale 85 m² et dépôt maximal 300 millions KRW ; chef de ménage seul de moins de 25 ans : 60 m² |
Ce tableau ne couvre pas toutes les exceptions et ne vaut pas accord. Il existe des extensions d'âge liées au service militaire pour certains salariés de PME/entreprises intermédiaires ou créateurs aidés, ainsi que des exceptions de revenus et de colocation. Vérifiez celles qui s'appliquent. Même avec cinq points remplis, restent les restrictions de prêts existants du fonds, locatifs ou hypothécaires, et les examens de crédit, patrimoine et garantie. Le plafond patrimonial varie selon l'année.
Avant de signer, demandez une vérification préalable du logement et de votre situation. Distinguez-la du bail et du versement de 5% exigés pour la demande. Préparez contrat, preuve de paiement, registre du ménage et justificatifs de revenus/emploi. Notez le paiement du solde et l'enregistrement de l'emménagement : délai général de trois mois depuis la première de ces dates ; pour un renouvellement, depuis sa date. La garantie a aussi son propre délai. Respecter ces délais ne garantit pas le versement avant le solde : obtenez d'abord le calendrier bancaire et la liste des pièces supplémentaires.
Réunir les quatre cases
Notez objet et date de demande, puis situation du foyer, revenus, patrimoine, emprunts et contrat ou dépôt. Faites correspondre produit officiel et réponses banque/garant sur une seule feuille.
Fixer l’objet, le manque et le résultat
Consultez le guide Easy Law et le guide officiel 버팀목. Notez objet/date, besoin, produit/éligibilité/logement/garantie/plafond, réponse, accord et manque. Dépôt 180 000 000 KRW moins apport 60 000 000 = besoin 120 000 000; accord de 100 000 000 laisse 20 000 000 et impose l’attente. Statut : auto-contrôle terminé, examen bancaire, conditions non remplies ou attente. 100 000 000 × 0.03 ÷ 12 = 250 000 est un exercice, pas un taux actuel. Épargne et prêt sont séparés.
Questions fréquentes
Q. Puis-je choisir simplement le produit au taux le plus bas ?
Seulement après avoir vérifié que l'usage et l'éligibilité correspondent. Des produits destinés à des usages différents ne se comparent pas par le seul taux.
Q. Recevrai-je le maximum annoncé ?
Pas nécessairement. La valeur du contrat, les fonds propres, les plafonds de garantie ou de sûreté et l'examen bancaire peuvent réduire le montant.
Q. Le compte de candidature au logement garantit-il l'accord du prêt d'achat ?
Non. Les conditions du compte et des versements sont distinctes de l'éligibilité au prêt et de l'évaluation de la sûreté.
Q. Un calcul en ligne confirme-t-il le montant du prêt ?
Non. Il sert à préparer la demande. La banque et le garant décident après examen des pièces.
Q. Puis-je signer le contrat immobilier avant de vérifier le financement ?
Cela peut mettre le versement contractuel en danger. Examinez les vérifications préalables et les effets des clauses de refus avec l'agent immobilier et, si nécessaire, un professionnel du droit.
Q. Le taux de 3.0% de l'exemple est-il disponible aujourd'hui ?
Non. C'est une hypothèse de calcul. Utilisez le taux officiel applicable au moment de la demande.
Date de vérification : 2026-09-08. Les résultats du prêt, de la garantie et de la fiscalité dépendent des règles actuelles et de la situation personnelle. Ce guide ne promet ni approbation ni économie.
Connexe
Calculez les seuils locatifs et frais d'une vente à KRW 700 000 000 en distingua...
Logement et contratsFiscalité de détention des logements en Corée en 2026 : deux impôts à séparerDistinguez l'impôt local par logement de l'impôt global par personne avec les va...
Logement et contratsComparer les ventes d’appartements coréens : surface, dates et annulationRapprochez les contrats officiels, calculez prix au mètre carré et médiane, puis...
Logement et contratsComptant, crédit ou leasing : comparer le coût d'une voiture sur 60 moisComparez la même voiture sur 60 mois en distinguant apport, dépôt remboursable, ...