Vivienda para jóvenes en Corea: alquiler, compra o ahorro para solicitar
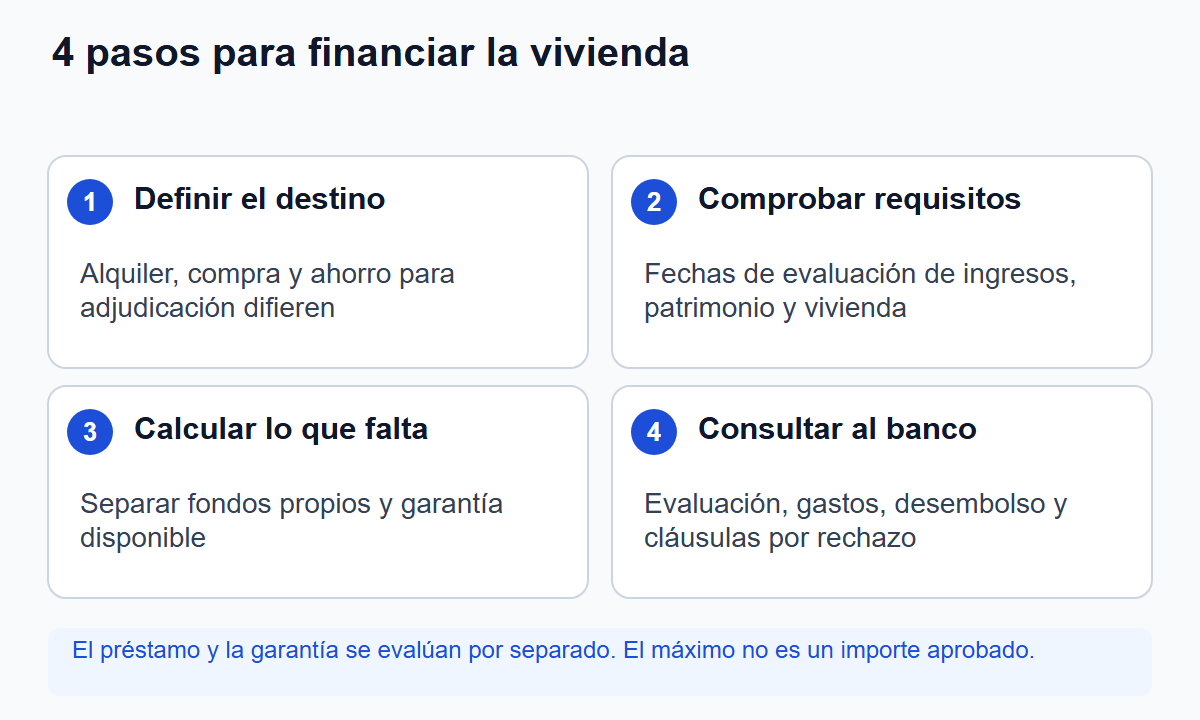
Separe el fin del dinero y las fechas de elegibilidad. Calcule fondos propios, préstamo necesario y garantía evaluada, y prepare preguntas antes de firmar.
Financiar un depósito de alquiler y financiar la compra de una vivienda son tareas distintas. Decida si va a alquilar, comprar o preparar una solicitud de adjudicación de vivienda antes de comparar productos.
Los préstamos de alquiler y de compra tienen fines distintos
El préstamo locativo Beotimmok para jóvenes de Corea del Sur aporta fondos para un depósito de alquiler. Los mecanismos vinculados a la cuenta Youth Housing Dream se relacionan con solicitudes de vivienda y su adquisición. Un tipo bajo anunciado para comprar no es una alternativa intercambiable para quien necesita un depósito de alquiler.
Use la guía del Fondo de Vivienda y Urbanismo sobre préstamos locativos juveniles para las condiciones de alquiler, y la guía oficial de MyHome sobre la cuenta Youth Housing Dream para el objetivo de la cuenta y la financiación vinculada. Un dato de un anuncio antiguo de lanzamiento no tiene por qué ser el tipo o límite actual. Confirme las condiciones en la ficha vigente del Fondo y con la entidad bancaria tramitadora.
Para comprar, abra la ficha oficial del préstamo Youth Housing Dream Didimdol. Este producto exige haber obtenido una adjudicación mediante la cuenta Youth Housing Dream. Al solicitarlo se comprueba, entre otras condiciones, al menos un año de antigüedad de la cuenta y 10 millones de KRW en aportaciones admitidas. Abrir la cuenta por sí solo no da derecho al préstamo.
Cinco comprobaciones del préstamo juvenil para depósito
Son criterios generales verificados el 2026-09-28 en la guía del Fondo de Vivienda y Urbanismo. Corresponden al depósito de alquiler, no a la compra de vivienda.
| Punto | Regla general y documentación |
|---|---|
| Edad y hogar | Cabeza de hogar o futuro titular de 19 a 34 años al solicitar; verificar nacimiento y registro del hogar |
| Propiedad | Ningún miembro del hogar, incluido el titular, debe poseer vivienda |
| Ingresos | Límite básico anual combinado de solicitante y cónyuge: 50 millones KRW; aportar ingresos y empleo/actividad |
| Patrimonio | Patrimonio neto conjunto máximo de 345 millones KRW según el criterio 2026; la evaluación oficial no se limita al saldo bancario |
| Contrato e inmueble | Contrato residencial y pago de al menos 5% del depósito; generalmente superficie exclusiva hasta 85 m² y depósito hasta 300 millones KRW; titular de hogar unipersonal menor de 25: hasta 60 m² |
No incluye todas las excepciones ni confirma aprobación. Existen ampliaciones de edad por servicio militar para determinados empleados de pymes/empresas medianas o emprendedores apoyados, excepciones de ingresos y de ciertas viviendas compartidas. Revise las aplicables. Aun cumpliendo los cinco puntos, quedan restricciones de préstamos previos del fondo, de alquiler o hipotecarios, y evaluaciones de crédito, patrimonio y garantía. El límite patrimonial cambia por año.
Antes de firmar, pida una comprobación preliminar del inmueble y su situación. Distíngala del contrato y pago del 5% exigidos para solicitar. Prepare contrato, comprobante de pago, registro familiar e ingresos/empleo. Anote la fecha del saldo y del registro de mudanza: el plazo general es tres meses desde la anterior de ambas; para renovación, tres meses desde la renovación. La garantía tiene su propio plazo. Presentarse dentro del plazo no garantiza desembolso antes del saldo: obtenga primero el calendario del banco y los documentos adicionales.
Reúne primero las cuatro casillas
Anota objetivo y fecha de solicitud y reúne datos del hogar, ingresos, patrimonio, préstamos y contrato o depósito. Relaciona el producto oficial con las respuestas del banco y del garante en una sola hoja.
Fija objetivo, falta y resultado
Lee la guía de Easy Law y la guía oficial juvenil 버팀목. Registra objetivo/fecha, importe necesario, producto/elegibilidad/vivienda/garantía/límite, respuesta bancaria, aprobado y falta. 180.000.000 KRW menos 60.000.000 propios requieren 120.000.000; si aprueban 100.000.000, faltan 20.000.000 y se aplaza. Estados: autocomprobación oficial terminada, revisión bancaria, condiciones no cumplidas o espera. 100.000.000 × 0.03 ÷ 12 = 250.000 es un ejemplo, no el tipo actual. Ahorro y préstamo se aprueban por separado.
Preguntas frecuentes
Q. ¿Puedo elegir simplemente el producto de menor interés?
Solo después de comprobar que coinciden el fin y los requisitos. Productos para usos diferentes no se comparan por el tipo solamente.
Q. ¿Recibiré el máximo anunciado?
No necesariamente. El valor del contrato, los fondos propios, los límites de garantía o garantía real y la evaluación bancaria pueden reducirlo.
Q. ¿Tener la cuenta de solicitud de vivienda garantiza aprobar el préstamo de compra?
No. Las condiciones de la cuenta y aportaciones son distintas de la elegibilidad crediticia y la valoración de la garantía real.
Q. ¿Un cálculo en línea confirma el importe del préstamo?
No. Es preparación. El banco y el garante deciden tras revisar los documentos de solicitud.
Q. ¿Puedo firmar antes de comprobar la financiación?
Eso puede poner en riesgo el pago contractual. Revise la financiación previa y el efecto de las cláusulas de denegación con el agente y, cuando corresponda, un profesional jurídico.
Q. ¿El 3.0% del ejemplo es el tipo disponible hoy?
No. Es una hipótesis aritmética. Use el tipo oficial vigente al solicitar.
Fecha de revisión: 2026-09-08. Los resultados del crédito, la garantía y la fiscalidad dependen de las reglas actuales y las circunstancias personales. Esta guía no promete aprobación ni ahorro.
Relacionado
Calcule umbrales del alquiler y honorarios de una venta de KRW 700 000 000, sepa...
Vivienda y contratosImpuestos sobre la tenencia de viviendas en Corea en 2026: separe los dos cálculosSepare el impuesto local por vivienda del integral por persona mediante valores ...
Vivienda y contratosComparar ventas de apartamentos en Corea: superficie, fechas y cancelaciónIguale las condiciones de los contratos, calcule precio por metro cuadrado y med...
Vivienda y contratosContado, plazos o arrendamiento: compare el coste del coche en 60 mesesCompare el mismo coche durante 60 meses, incluyendo entrada, depósito reembolsab...